1989выпуск C011-4
Завершение рыночной заявки на первой сессии индексного пита
Первая сессия в пите фьючерсов S&P 500 становится лабораторией исполнения лишь после того, как идентификатор бейджа, поля карточки, аллокация исполнения и живая лента подтверждают одну и ту же сделку. Выкрикнутая цена — ещё не конец рыночной заявки.
- Рыночная заявка — это немедленно исполняемый бид или оффер, объявляемый методом open outcry сначала ценой, затем размером, и она неполна, пока не записаны количество, месяц контракта, противоположный дом, противоположный бейдж, цена и временной брэкет.
- Маршрутизация заявок на полу определяется видимостью бейджа, местом на ступени по принципу «кто первый пришёл» и указательной аллокацией исполнения исполняющего брокера.
- Чтение ленты по табло и последовательным принтам проверяет, остаётся ли только что состоявшееся исполнение согласованным с аукционом.
- Аут-трейд оставляет остаточный риск после того, как карточки покидают пит, и этот риск остаётся открытым, пока утренние карточки не пройдут оператора кейпанча.
Первая сессия как лаборатория исполнения
Членство в секции индексов и опционов давало право торговать фьючерсами S&P 500 с пола биржи. Крупные участники использовали контракт и для хеджирования портфелей акций, и для арбитража короткоживущих разрывов cash-versus-futures, иногда клипами от 2,000 до 3,000 контрактов.
Редакторское прочтение: это сочетание хеджевого и арбитражного потока плюс плотность открытия делает первую сессию лабораторией исполнения. Рыночная заявка не завершена, когда выкрикнута цена. Она завершена только тогда, когда идентификатор бейджа, поля карточки, аллокация исполнения и живая лента подтверждают одну и ту же сделку.
Бейдж, ступень и кого могут выбрать
Каждый участник пола носил бейдж не более чем из трёх букв, и совершённые сделки обрабатывались по этому идентификатору бейджа. Места стояния в пите распределялись по принципу «кто первый пришёл — того и место», и после открытия в 8:30 CST толпа была настолько плотной, что покидать ступень считалось непрактичным.
На открытии бейдж переворачивали лицевой стороной вниз, чтобы не быть выбранным в качестве контрагента в первой вспышке бидов и офферов. Маршрутизация заявок — это то, как исполнение находит контрагента на полу: видимость бейджа, место на ступени и указательная аллокация исполняющего брокера решают, кому разрешено торговать и в каком размере.
Объявление рыночной заявки и заполнение карточки
Open outcry — это голосовой и жестовый аукцион, в котором цена объявляется раньше количества, а ладони покупающей стороны обращены к биддеру. Покупка объявлялась как цена, затем количество, ладонями к биддеру.
Рыночная заявка — это немедленно исполняемый бид или оффер, объявленный таким образом, принятый, когда контрагент его бьёт, и неполный, пока на карточке не указаны количество, месяц, противоположный дом, противоположный бейдж, цена и временной брэкет. Временной брэкет — это интервал сессии, проштампованный на карточке, чтобы исполнение можно было упорядочить и позднее сверить.
Принты после первого снятия
После того как бид на один лот по 212.15 был снят, брокер с верхней ступени выставил оффер на 500 контрактов по той же цене, и принты прошли через 212.10, 212.05, 212.00 и 211.95. Чтение ленты означает чтение табло и последовательных принтов в течение жизни заявки, чтобы судить, остаётся ли только что состоявшееся исполнение согласованным с аукционом.
Запрошенный выход на два лота по 212.20 был исполнен только после того, как исполняющий брокер распределил одну заявку между несколькими контрагентами указанием. Аллокация исполнения — это такое указательное разделение, поэтому запрошенный размер выхода зависит от того, выберут ли вас.
Лента фьючерсов на S&P 500 после первого снятия оффера
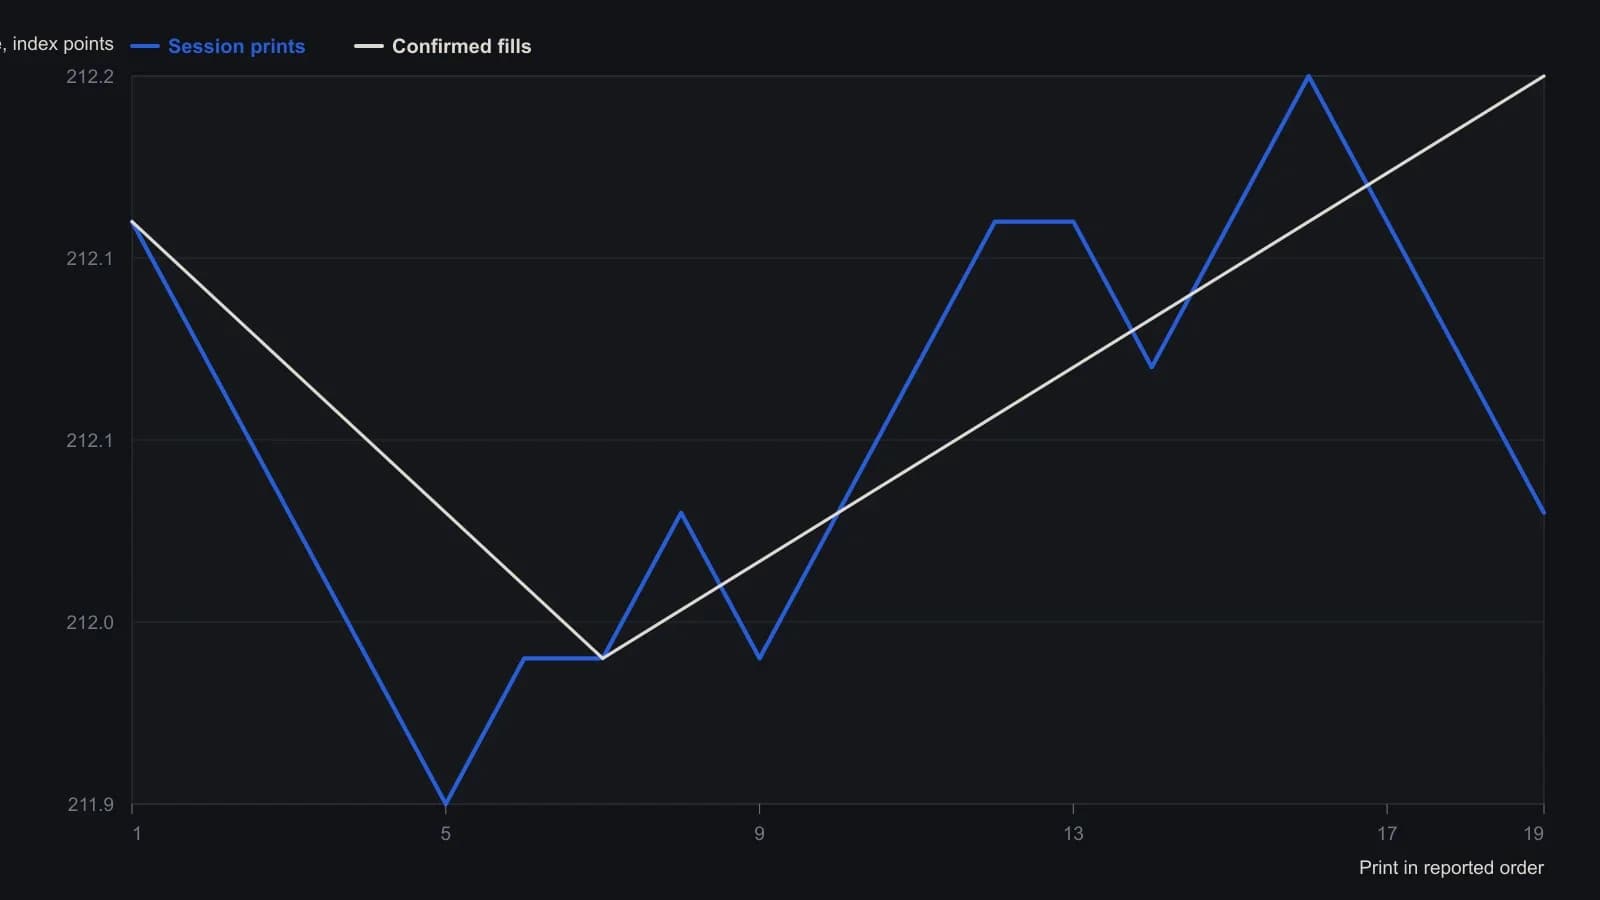
Биржевые метки времени не приведены. Точки следуют повествовательному порядку указанных сделок и трёх подтверждённых исполнений. Идущие подряд повторы — отдельные сообщения по одной и той же цене, а не интерполированные тики.
Когда риск несовпавшей сделки всё ещё открыт
Несовпавшая сделка возникала, когда одна сторона фиксировала исполнение, которое другая не подтверждала по той же цене. Этот разрыв — аут-трейд: одна или обе стороны фиксируют исполнение, которое другая не подтверждает по той же цене, оставляя остаточный риск после того, как карточки покидают пит. Даже один такой разрыв считался экзистенциально дорогим для трейдера пола.
Торговые карточки сдавали оператору кейпанча после утренней сессии, и риск несовпавшей сделки оставался открытым, пока эти записи не были проведены.
Все разборы дорожки · 20 разборов
- 1986Сигналы руками в open outcry как маршрутизация заявок
- 1989Завершение рыночной заявки на первой сессии индексного пита
- 2001Тикет-комиссии, интернализация и скрытый объём на ленте
- 2003Индикации аукциона открытия, премия и размер принта
- 2003Маршрутизация ордеров на listed open и лента коротких продаж
- 2003Индикация открытия, one-sided envelope и sector tape check
- 2003Исполнения на аукционе открытия и лента после принта
- 2004Принты специалиста, выходы на открытии и фильтры живой ленты
- 2005Кейс чтения ленты: поддержка, сопротивление и подтверждение пробоя
- 2005Переключения ленты против простаивающего капитала: критика процесса
- 2005Прочитайте ленту, назовите задачу по ликвидности, затем маршрутизируйте ради цены
- 2006Право на исполнение, hybrid-routing и pairs-sequencing
- 2006Алерты вместо пассивных стопов, с чтением ленты на выходе
- 2006Когда уровни толпы расходятся с поддержкой Фибоначчи
- 2008Perfect-prints раньше графика
- 2008Скрытый объём, задержка ленты и парные шорты входят в торговое правило
- 2010Внутри спреда: почему бары OHLC скрывают сдвиг покупок и продаж
- 2010Парные книги специалиста, размер которых задан под дивиденды и ленту
- 2016Чтение ленты как суждение в условиях отвлечения
- 2018Пробои по чтению ленты со стопами по инкрементам