1996выпуск C041-6
Регрессия log-change и биномиальные кластеры выбросов как конвейер оценки
Редакция: TradersWeek рассматривает прогноз рыночного движения как конвейер оценки. Переведите уровни в log-changes, подтвердите стационарность и независимость, подгоните линейный baseline изменений доходности против изменений индекса и только затем спросите, является ли плотный кластер остатков более редким, чем случайность.
- Абсолютные уровни цен и доходностей остаются близки к соседним наблюдениям, поэтому они — плохой вход для методов, которые предполагают более регулярное распределение без уровня.
- log-change преобразует эти уровни в ряд, который можно сравнивать между инструментами и который аппроксимирует норму доходности на скромном процентном диапазоне.
- stationarity-pretest и serial-dependency-pretest должны предшествовать любому прогнозу, считываемому из ряда.
- После подгонки regression-baseline binomial-count-test спрашивает, является ли outlier-cluster чем-то большим, чем случайное колебание вокруг линии.
От уровней к log-changes
Редакция: TradersWeek рассматривает прогноз рыночного движения как конвейер оценки, а не как одно отдельное показание. Архив описывает следующий исторический рабочий процесс, начиная с входного ряда.
Абсолютные уровни цен и доходностей остаются близки к соседним наблюдениям, поэтому они — плохой вход для методов, которые предполагают более регулярное распределение без уровня. Взятие разности натурального логарифма преобразует эти уровни в ряд log-change, который можно сравнивать между инструментами и который аппроксимирует норму доходности на скромном процентном диапазоне. Последовательные наблюдения затем можно сравнивать так, чтобы уровень ряда не доминировал в результате.
Предварительные тесты до любого прогноза
Прежде чем из ряда будет считан любой прогноз, требуются stationarity-pretest и serial-dependency-pretest, чтобы последующие выводы не делались из смещающегося или самоповторяющегося процесса.
stationarity-pretest помещает log-changes индекса во взаимно исключающие корзины, сравнивает счётчики первой и второй половин и суммирует расхождение статистикой хи-квадрат. Эта проверка спрашивает, остаются ли правила, порождающие ряд, достаточно устойчивыми по половинам выборки, чтобы последующие выводы не определялись смещающимся процессом.
serial-dependency-pretest спрашивает, является ли одно наблюдение просто функцией предыдущего, чтобы последующий тест не учитывал одну и ту же информацию дважды.
regression-baseline и ожидаемая полоса
После этих предварительных тестов regression-baseline формируется линейной регрессией log-changes связанного ряда доходности на log-changes индекса. Подогнанное линейное отображение, здесь от доходности Treasury на целевой индекс, задаёт полосу, в которую ожидается попадание последующих наблюдений. Оно используется, чтобы задать ожидаемую полосу, а не сделку.
Кластеры выбросов и биномиальный счёт
Остатки за пределами полосы residual-spread 1.96 рассматриваются как выбросы. Затем binomial-count-test вычисляет вероятность числа наблюдений вне полосы в коротком окне и спрашивает, согласуется ли этот outlier-cluster с независимой случайностью при подогнанной модели.
В предоставленной выборке плотный кластер таких выбросов появился только в недели непосредственно перед крупным ростом индекса в конце 1994. Оценка рассматривает этот кластер как кандидата на разрыв подогнанной зависимости ставка–индекс, а не как самостоятельный сигнал.
Интервалы недельных логарифмических изменений S&P 500, первая половина против второй половины
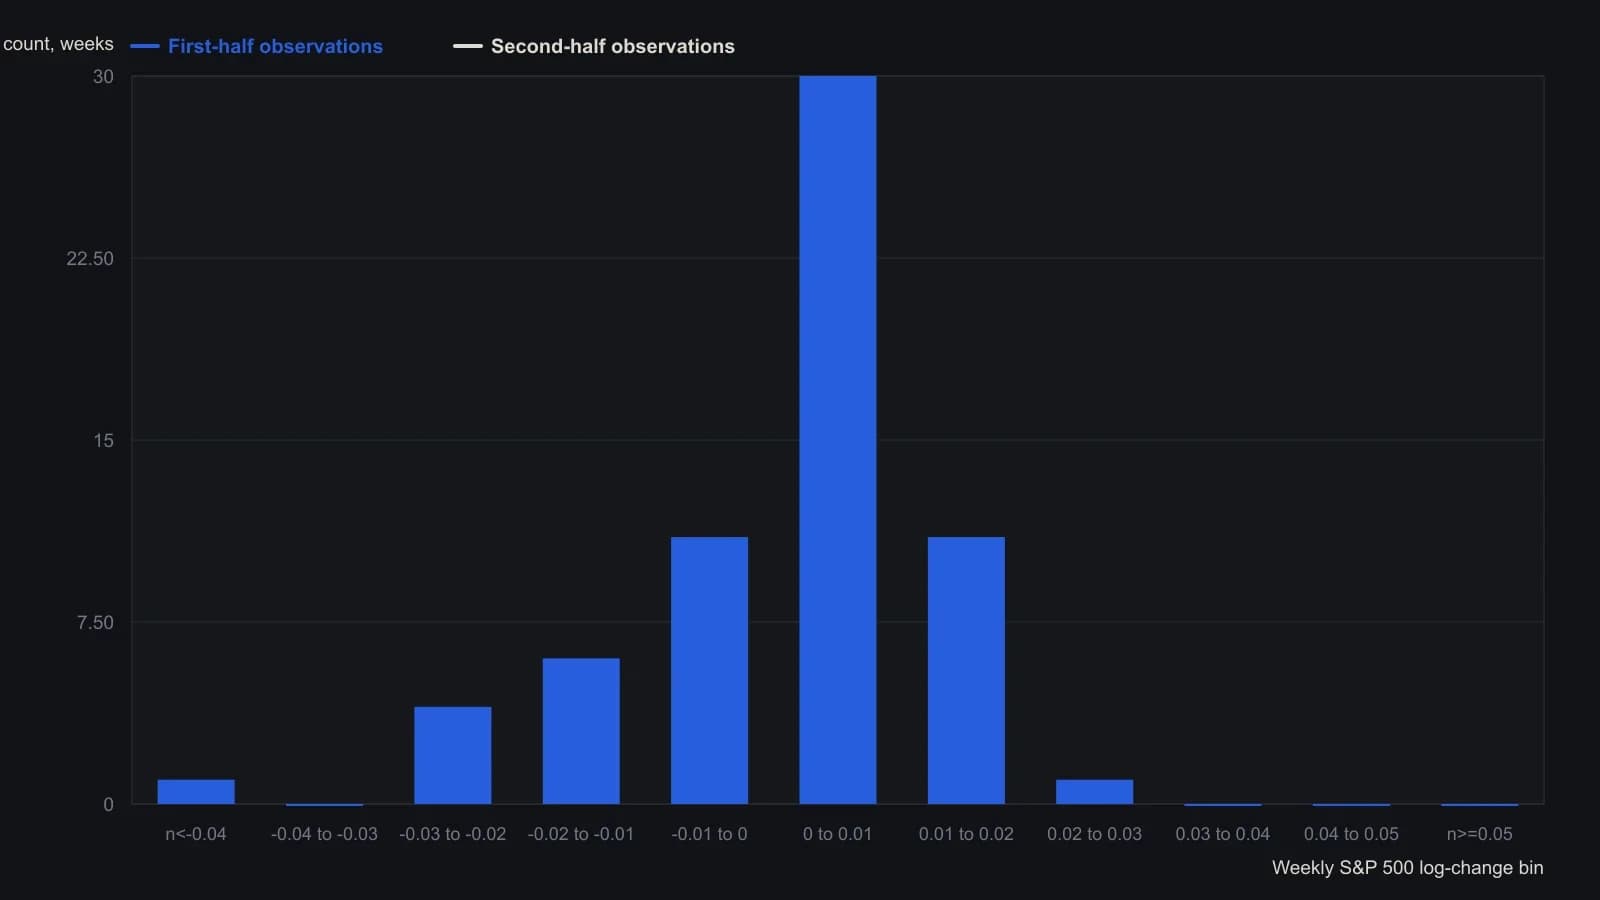
В каждой половине 64 недельных наблюдения. Затем автор применил критерий хи-квадрат к накопленным частотам по интервалам (6.891 против критического значения 18.307 при 10 степенях свободы) и счёл ряд стационарным. Напечатаны только первые пять отдельных приращений; этот ряд использует итоги статьи по полной выборке.
Все разборы дорожки · 7 разборов
- 1989Аудит ценовых мотивов относительно биномиальной случайности
- 1991Как равные независимые ставки меняют шансы полной потери
- 1991Биномиальные подсчёты для построения несвязанных позиций
- 1996Регрессия log-change и биномиальные кластеры выбросов как конвейер оценки
- 1996Построение экрана стационарности log-change с регрессией или биномиальными тестами
- 1998Биномиальные базовые линии для тайминга изменений учетной ставки
- 2002Горизонт по числу сделок для выживания кривой капитала