2018выпуск C1160
Ликвидность фьючерсов и открытый интерес как фильтр исполнения
Ранжируйте биржевые фьючерсы по тому, могут ли открытый интерес и объём поглотить запланированный размер, затем пересчитайте оставшиеся книги заявок в равнодолларовое число контрактов и отношения маржи к диапазону, чтобы издержки исполнения определяли, какая заявка исполнима.
- Редакционное прочтение: рассматривайте выбор заявки как двухшаговое упражнение, которое сначала отбрасывает книги заявок, чей композит открытого интереса и объёма не может поглотить запланированный размер.
- Ранг ликвидности биржевых фьючерсов перемножает стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и фактор объёма, обычно задаваемый в диапазоне от 1 до 4.
- Относительная ликвидность контракта равна равнодолларовому числу контрактов, умноженному на совокупный открытый интерес и на фактор объёма.
- Эффективная процентная маржа — это внесённая маржа, делённая на трёхлетний долларовый диапазон контракта и затем умноженная на 100.
Выбор заявки как двухшаговое упражнение
Редакционная интерпретация: TradersWeek читает архивный процесс как двухшаговое упражнение по исполнению. Сначала отбросьте фьючерсные книги заявок, чей композит открытого интереса и объёма не может поглотить запланированный размер. Затем переведите оставшиеся инструменты в равнодолларовое число контрактов и отношения маржи к диапазону, чтобы издержки исполнения, а не торговая идея, определяли, какая книга заявок исполнима.
Фильтр ликвидности — это предторговый отбор, который оставляет только рынки, чья ранжированная активность может поглотить запланированный размер, и который выявляет издержки исполнения до отправки заявки.
Как формируется ранг ликвидности
Ранг ликвидности биржевых фьючерсов можно сформировать, перемножив стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и фактор объёма, обычно задаваемый в диапазоне от 1 до 4.
Одна отметка ликвидности или её отсутствие используется, чтобы отметить низкую активность и, следовательно, более слабую спекулятивную исполнимость.
Открытый интерес как входная величина ёмкости
Анализ открытого интереса использует запас непогашенных фьючерсов как входную величину ёмкости при оценке того, исполним ли рассматриваемый размер.
Равнодолларовые числа и эффективная процентная маржа
Фьючерсы в равнодолларовой колонке масштабируются так, чтобы число контрактов в каждой строке имело одну и ту же долларовую стоимость, путём умножения стоимости контракта на наибольшее трёхлетнее изменение цены.
Равнодолларовое число контрактов равно долларовой стоимости тика, умноженной на максимальную ценовую экскурсию за три года. Оно показывает, сколько контрактов одного фьючерсного продукта требуется, чтобы соответствовать трёхлетнему долларовому ценовому диапазону другого продукта.
Эффективная процентная маржа — это внесённая маржа, делённая на трёхлетний долларовый диапазон контракта и затем умноженная на 100. Она выражает внесённую маржу как процент этого диапазона, чтобы заблокированный капитал на единицу исторического диапазона можно было сравнивать между инструментами.
Контракты для равной долларовой прибыли
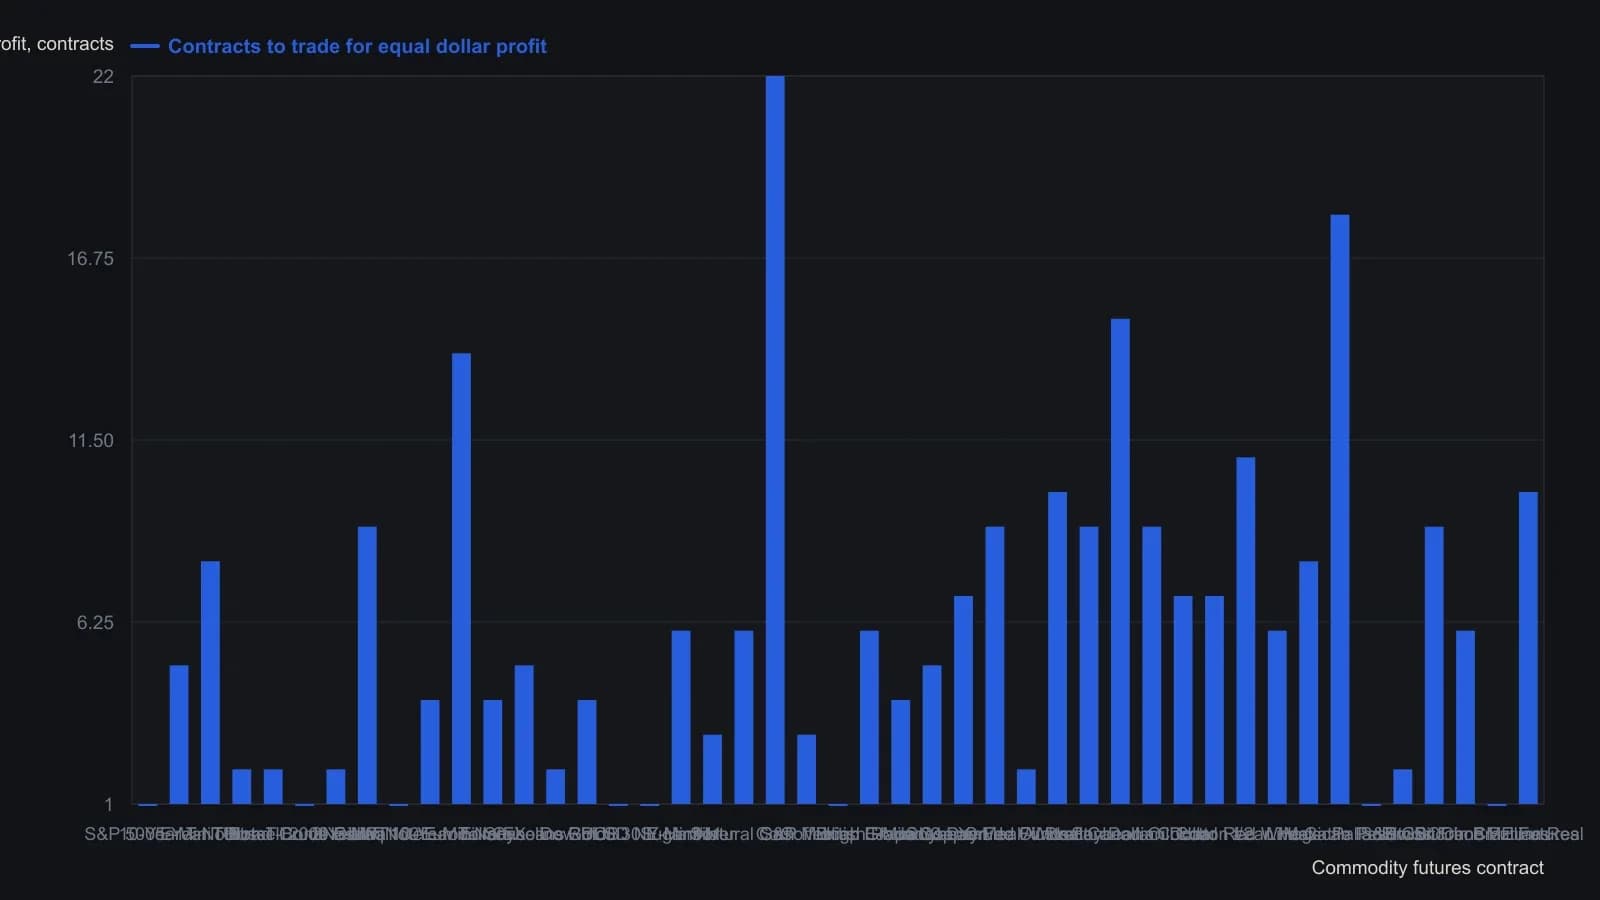
Исходная формула: contracts to trade = tick dollar value, умноженная на трёхлетнее maximum price excursion, поэтому каждый инструмент приведён к одному и тому же потенциалу долларовой прибыли. Эффективная процентная маржа Bitcoin CME в исходной сводке указана как 21.2.
Относительная ликвидность контракта
Относительная ликвидность контракта равна равнодолларовому числу контрактов, умноженному на совокупный открытый интерес и на фактор объёма. Это межрыночный ранг того, насколько свободно можно совершать сделки по фьючерсной книге заявок, построенный из этих трёх входных величин.
Этот фактор объёма равен большему из 1 и экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2. Это множитель, обычно от 1 до 4, который корректирует ранг ликвидности при необычно низком или высоком объёме.
Оборачиваемость акций как прокси рынка акций
Торговую активность на рынке акций можно рассматривать как прокси ликвидности, выражая объём за период как процент от числа акций в обращении. Оборачиваемость акций — это объём акций за период, делённый на число акций в обращении; она используется как такой прокси ликвидности торговли на рынке акций.
Все разборы дорожки · 20 разборов
- 1988Консенсус волнового счёта и подтверждение открытым интересом
- 1990Калибровка объёма и открытого интереса на поддержке и сопротивлении
- 1997Оценка объёма и открытого интереса после пересечений скользящей средней
- 2003Построение карты расчетов на экспирации по биржевому открытому интересу
- 2010Фильтр ликвидности фьючерсов по равнодолларовому размеру и открытому интересу
- 2010Отсеивайте фьючерсы по торгуемой ликвидности до определения размера позиции
- 2011Отбирайте ликвидность фьючерсов по открытому интересу и равному долларовому размеру
- 2011Постройте дневной фильтр инициатора по цене, открытому интересу и объёму лидирующего контракта
- 2012Ранжирование фьючерсных рынков по исполняемой ликвидности
- 2013Равнодолларовый открытый интерес как фильтр ликвидности фьючерсов
- 2013Фильтруйте фьючерсы по открытому интересу и относительной ликвидности
- 2015Фильтрация фьючерсных контрактов по открытому интересу и объёму
- 2015Сначала отбирайте биржевые фьючерсы по исполняемой ликвидности
- 2015Lookback денежного потока против агрегированного открытого интереса
- 2016Ранжирование фьючерсов по исполняемой ликвидности и открытому интересу
- 2018Ликвидность фьючерсов и открытый интерес как фильтр исполнения
- 2019Оцените ликвидность фьючерсов с помощью открытого интереса и фильтров equal-dollar
- 2019Отбирайте фьючерсные контракты по открытому интересу и ликвидности
- 2020Фильтруйте фьючерсные заявки по ликвидности и открытому интересу
- 2020Ранжирование ликвидности фьючерсов до размещения заявки