2020выпуск C0758
Фильтруйте фьючерсные заявки по ликвидности и открытому интересу
Архив ранжирует биржевые фьючерсы по ёмкости исполнения, используя количество контрактов в равном долларовом объёме, открытый интерес и фактор объёма, затем сопоставляет маржу с трёхлетним долларовым диапазоном. Редакторская позиция: рассматривайте вотчлист как очередь исполнения и отсекайте тонкие стаканы до выбора любого направленного размера.
- Фильтр ликвидности ранжирует или исключает биржевые рынки по исполнимости заявки, используя активность, ёмкость и издержки, а не направленный прогноз.
- Относительная ликвидность контракта умножает количество контрактов в равном долларовом объёме на совокупный открытый интерес и фактор объёма, который повышает вес активных стаканов.
- Эффективная процентная маржа сопоставляет начальную маржу с трёхлетним долларовым ценовым диапазоном контракта, чтобы заблокированный капитал сравнивался на общем диапазоне.
- Каждый столбец — пропорциональная мера и осмыслен только относительно других рынков в том же столбце; листинги с одной отметкой активности или без них — более слабые кандидаты на исполнение.
Просейте стакан до формирования взгляда
Фильтр ликвидности — это предторговый скрининг, который ранжирует или исключает биржевые рынки по исполнимости заявки. Он использует входы по активности, ёмкости и издержкам, а не направленный прогноз.
Анализ открытого интереса использует запас открытых фьючерсных позиций как вход по ёмкости, когда оценивается, способен ли рынок поглотить размер на протяжении жизни заявки.
Листинги с одной отметкой активности или без них рассматриваются как слаботоргуемые и потому более слабые кандидаты, когда заявку необходимо исполнить.
Как строится относительная ликвидность контракта
Ранжирование ликвидности фьючерсов получается умножением стоимости пункта контракта, трёхлетнего максимального ценового движения, открытого интереса и фактора объёма.
Относительная ликвидность контракта — это количество контрактов в равном долларовом объёме, умноженное на совокупный открытый интерес и на фактор объёма. Это межрыночное ранжирование того, насколько свободно можно купить или продать биржевой фьючерсный стакан.
Количество контрактов в равном долларовом объёме равно долларовой стоимости тика, умноженной на трёхлетнюю максимальную ценовую экскурсию, поэтому каждый биржевой рынок масштабируется к общему долларовому диапазону. Оно показывает, сколько контрактов одного рынка нужно, чтобы соответствовать многолетнему долларовому ценовому диапазону другого рынка.
Фактор объёма повышает вес активно торгуемых листингов и снижает вес тонких. Он описывается как обычно находящийся в диапазоне от 1 до 4 в зависимости от того, низкие объёмы или высокие, либо как большее из 1 и экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2.
Сравнивайте блокировку капитала на общем диапазоне
Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний диапазон долларовой стоимости контракта, затем умноженной на 100. Начальная маржа выражается как процент от трёхлетнего долларового ценового диапазона контракта, а не от номинала, поэтому заблокированный капитал сравнивается на сопоставимой основе диапазона.
Читайте каждый столбец только относительно аналогов
Каждый столбец — пропорциональная мера и осмыслен только при сравнении с другими рынками в том же столбце.
Для акций объём за период в процентах от числа акций в обращении представлен как оборачиваемость акций — прокси нормы оборачиваемости для торговой ликвидности.
Процентная маржа против эффективной процентной маржи по биржевым фьючерсам
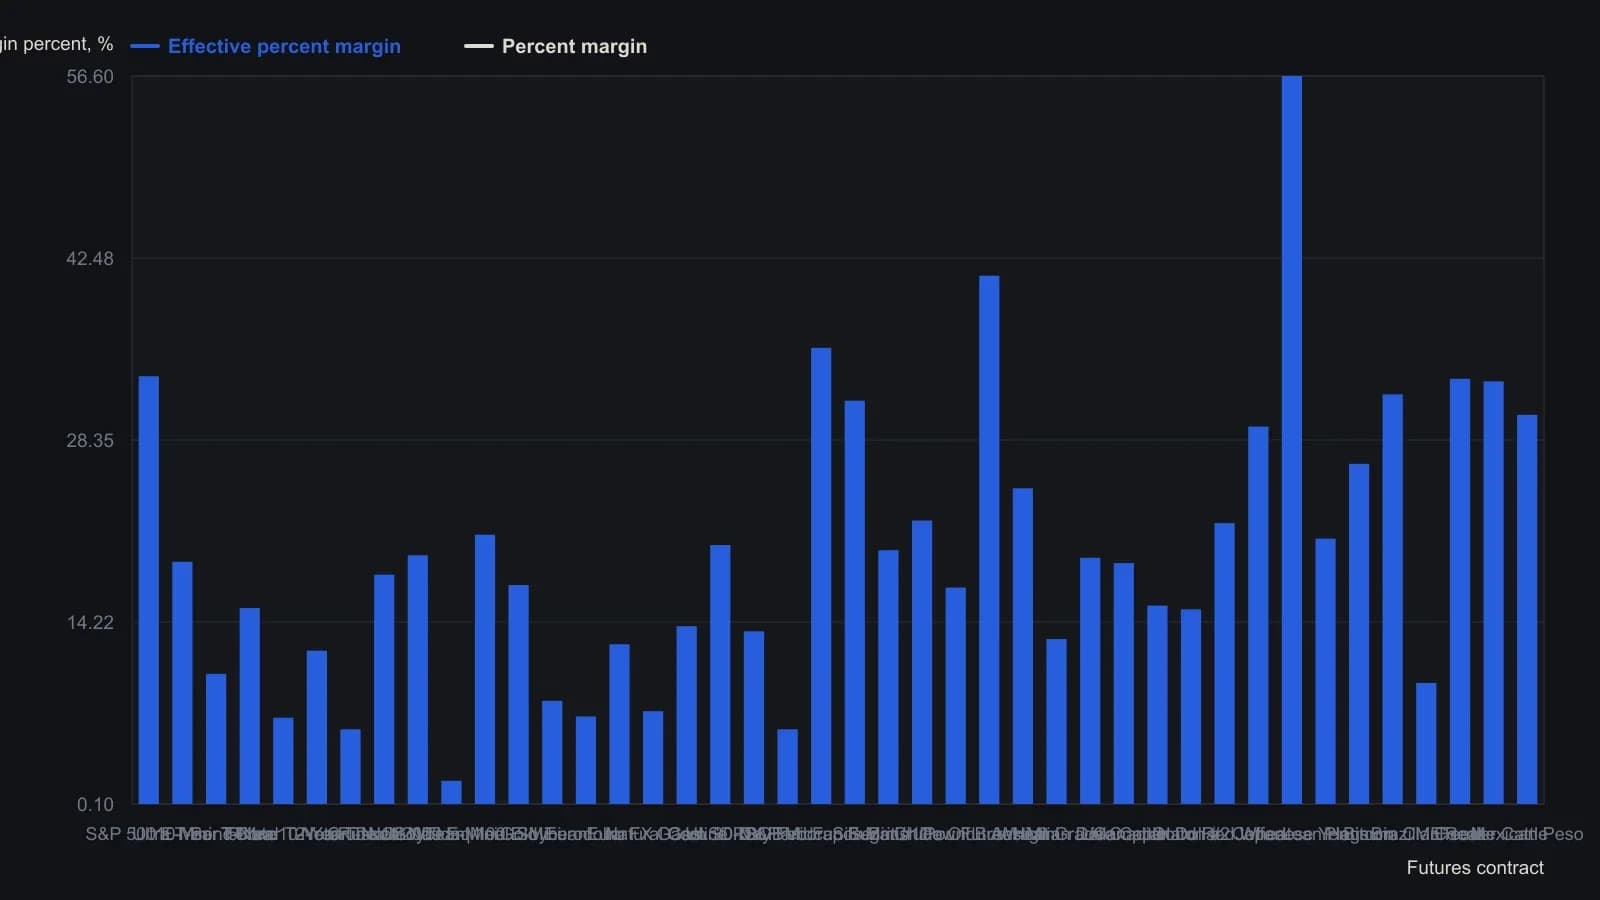
Эффективная процентная маржа — это долларовая маржа, делённая на трёхлетний долларовый диапазон контракта, умноженная на 100. Строки следуют исходному ранжированию по ликвидности, а не значениям маржи. Относительная ликвидность контрактов указана только шкалой точек и на график не нанесена.
Все разборы дорожки · 20 разборов
- 1988Консенсус волнового счёта и подтверждение открытым интересом
- 1990Калибровка объёма и открытого интереса на поддержке и сопротивлении
- 1997Оценка объёма и открытого интереса после пересечений скользящей средней
- 2003Построение карты расчетов на экспирации по биржевому открытому интересу
- 2010Фильтр ликвидности фьючерсов по равнодолларовому размеру и открытому интересу
- 2010Отсеивайте фьючерсы по торгуемой ликвидности до определения размера позиции
- 2011Отбирайте ликвидность фьючерсов по открытому интересу и равному долларовому размеру
- 2011Постройте дневной фильтр инициатора по цене, открытому интересу и объёму лидирующего контракта
- 2012Ранжирование фьючерсных рынков по исполняемой ликвидности
- 2013Равнодолларовый открытый интерес как фильтр ликвидности фьючерсов
- 2013Фильтруйте фьючерсы по открытому интересу и относительной ликвидности
- 2015Фильтрация фьючерсных контрактов по открытому интересу и объёму
- 2015Сначала отбирайте биржевые фьючерсы по исполняемой ликвидности
- 2015Lookback денежного потока против агрегированного открытого интереса
- 2016Ранжирование фьючерсов по исполняемой ликвидности и открытому интересу
- 2018Ликвидность фьючерсов и открытый интерес как фильтр исполнения
- 2019Оцените ликвидность фьючерсов с помощью открытого интереса и фильтров equal-dollar
- 2019Отбирайте фьючерсные контракты по открытому интересу и ликвидности
- 2020Фильтруйте фьючерсные заявки по ликвидности и открытому интересу
- 2020Ранжирование ликвидности фьючерсов до размещения заявки