2003выпуск C111-5
Построение карты расчетов на экспирации по биржевому открытому интересу
Биржевой открытый интерес фиксирует только контракты, которые остаются открытыми. Превращение этой книги в кривую стоимости расчетов отображает низкозатратный принт экспирации для расчетного индекса. Карта — это конструкция биржевой серии, по которой читают, почему базовый актив может подтягиваться к этому принту.
- Открытый интерес считает только контракты, которые остаются открытыми. Он растет, когда одновременно создаются новая длинная и новая короткая позиция, и падает, когда обе стороны закрываются.
- Стоимость расчетов на каждом кандидатном принте — это денежная сумма к выплате по каждому страйку в деньгах. Минимум этой кривой — оптимальная цена экспирации для биржевой книги.
- По мере приближения экспирации базовый актив описывался как тяготеющий к этому принту с низкой стоимостью расчетов, где большая часть биржевых опционов обычно истекала вне денег.
- Пятидневный индекс открытого интереса и та же серия, пересчитанная в осциллятор от 0 до 100, использовались, чтобы судить, вероятны ли расчеты выше или ниже текущего принта.
Что фиксирует открытый интерес
Открытый интерес считает только контракты, которые остаются открытыми. Он растет, когда одновременно создаются новая длинная и новая короткая позиция, и падает, когда обе стороны закрываются. Каждая биржевая единица соединяет одну длинную позицию с одной короткой.
Эта оставшаяся книга — исходный материал для карты дня экспирации. Конструкция ниже превращает биржевую серию в кривую стоимости расчетов, а затем сопоставляет эту кривую с живым индексом.
Как формируется расчетная цена
На проиллюстрированном расчетном индексе расчетная цена формировалась усреднением 31 одноминутной выборки между 15:30 и 16:00. Этот отрезок поздней сессии — период экспирации, короткое окно, когда расчеты по расчетным индексным опционам определяются по выборкам принтов базового актива.
Окно экспирации показывало повышенную активность. Именно выборки в этом окне, а не один последний принт, служат базой расчетов по биржевой книге.
Почему квартальные месяцы несут больше открытого интереса
Январь, апрель, июль и особенно октябрь обычно несли более высокий открытый интерес. Более долгосрочные и многолетние серии истекали в эти квартальные месяцы экспирации, и ближайшие ценовые колебания были крупнее.
Более плотная книга означает, что больше страйков вносят денежный вклад в кривую стоимости расчетов. Карта строится по этому более широкому набору открытых контрактов.
Дельта-нейтральные хеджи к экспирации
Профессиональные книги были обязаны оставаться захеджированными в тот же день. Они использовали противоположные сделки в базовом активе для длинных и коротких коллов и путов, чтобы каждый опцион оставался приблизительно дельта-нейтральным. Дельта-нейтральный хедж — это компенсирующая позиция в акциях или фьючерсах такого размера, что небольшое движение базового актива оставляет совокупную книгу опцион-плюс-хедж приблизительно неизменной.
Дельта колла описывалась как диапазон от 0 до 1, дельта пута — от 0 до -1. Число акций хеджа приходилось пересматривать по мере изменения этих коэффициентов в течение жизни опциона.
Хеджирование короткого колла и короткого пута вместе не обязательно оставляет совокупную книгу плоской. В одном разобранном примере купили 50 акций против колла, продали 75 против пута и все равно получили чистый убыток 100 после роста на 2 пункта. Редакция. Остаточная экспозиция такого рода — одна из причин, почему у биржевой книги все еще есть денежный интерес к тому, где напечатается расчетная цена.
Построение кривой стоимости расчетов
На экспирации расчетные индексные опционы в деньгах переносят стоимость от коротких позиций к длинным. Пут 350 с открытым интересом 662 при расчете 340 подразумевал 662000 денежных средств к выплате только по этому страйку. Эти деньги и есть стоимость расчетов. Она считается по страйку, расчетному принту, открытому интересу и мультипликатору контракта.
Суммирование этих денег по каждому страйку в деньгах для многих кандидатных принтов давало кривую стоимости расчетов. Минимум, около 340 в проиллюстрированном месяце, трактовался как общерыночная оптимальная цена экспирации. Оптимальная цена экспирации — это кандидатный уровень расчетов, на котором сумма денежных выплат по страйкам в деньгах минимизируется для книги открытого интереса.
Листинговый открытый интерес AEX по страйкам
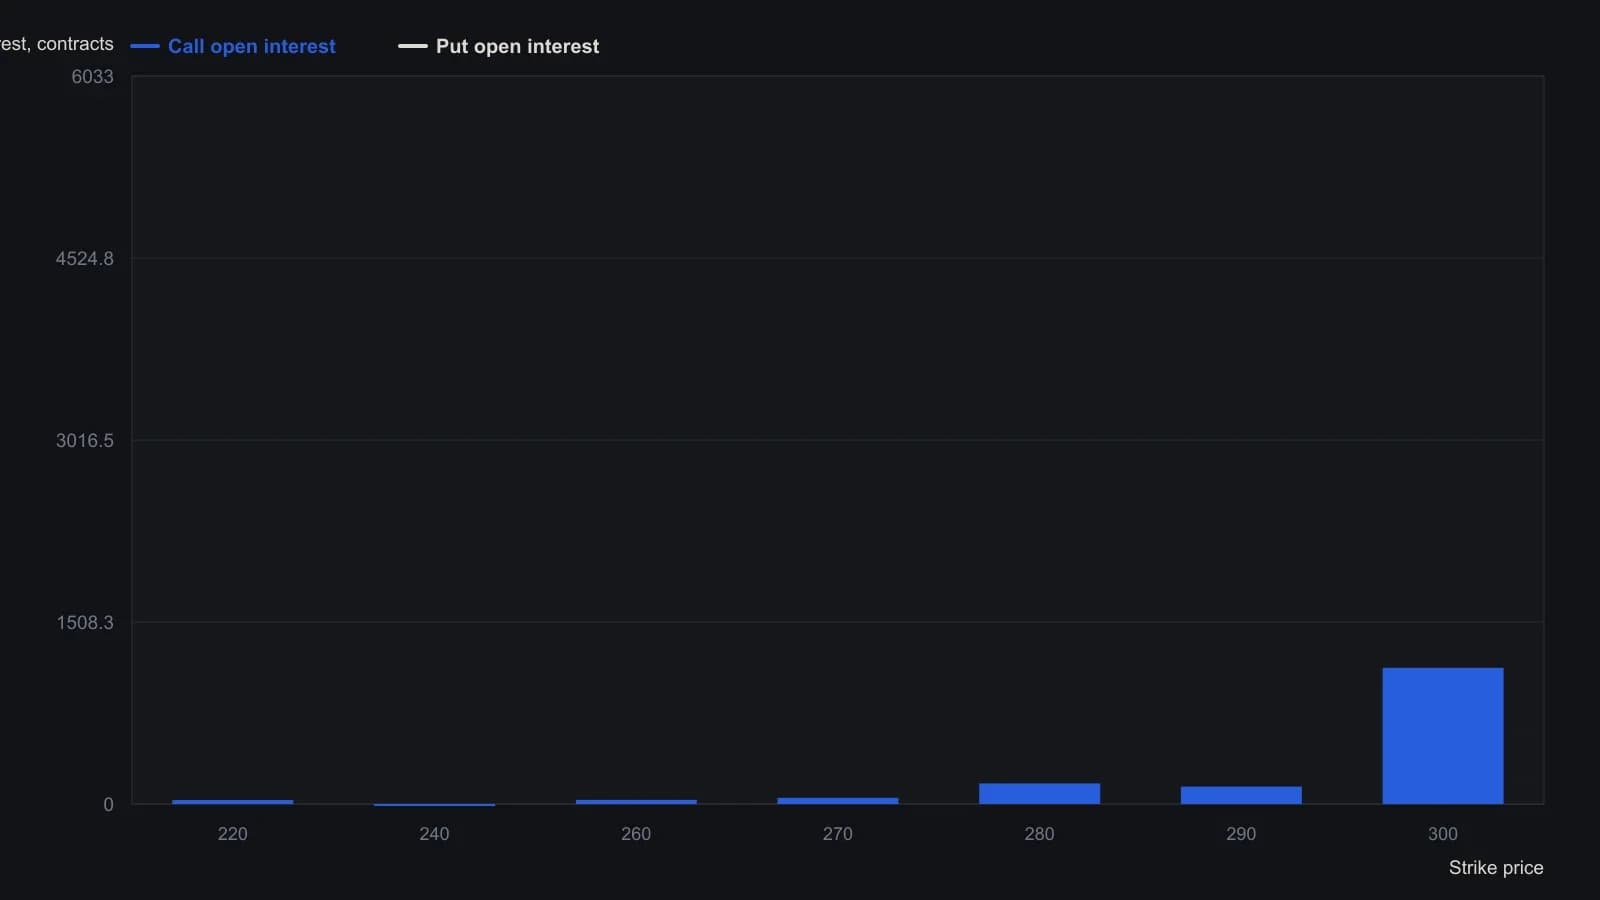
Исходная таблица фиксирует расчётную цену экспирации на 340 и приводит страйки только до 300. Расчёт по путам на каждом указанном страйке равен нулю, потому что эти путы истекают вне денег.
Как читать индекс открытого интереса
По мере приближения экспирации базовый актив описывался как тяготеющий к этому принту с низкой стоимостью расчетов. Именно на этом уровне большая часть биржевых опционов обычно истекала вне денег.
Пятидневный индекс открытого интереса в сопоставлении с живым рынком и та же серия, пересчитанная в осциллятор от 0 до 100, использовались, чтобы судить, вероятны ли расчеты выше или ниже текущего принта. Индекс открытого интереса — это построенная серия, которая находит уровень экспирации с низкой стоимостью расчетов, подразумеваемый текущим открытым интересом.
Редакция. Сопоставление — это чтение построенной карты относительно живого индекса. Оно не превращает карту в самостоятельный направленный сигнал.
Все разборы дорожки · 20 разборов
- 1988Консенсус волнового счёта и подтверждение открытым интересом
- 1990Калибровка объёма и открытого интереса на поддержке и сопротивлении
- 1997Оценка объёма и открытого интереса после пересечений скользящей средней
- 2003Построение карты расчетов на экспирации по биржевому открытому интересу
- 2010Фильтр ликвидности фьючерсов по равнодолларовому размеру и открытому интересу
- 2010Отсеивайте фьючерсы по торгуемой ликвидности до определения размера позиции
- 2011Отбирайте ликвидность фьючерсов по открытому интересу и равному долларовому размеру
- 2011Постройте дневной фильтр инициатора по цене, открытому интересу и объёму лидирующего контракта
- 2012Ранжирование фьючерсных рынков по исполняемой ликвидности
- 2013Равнодолларовый открытый интерес как фильтр ликвидности фьючерсов
- 2013Фильтруйте фьючерсы по открытому интересу и относительной ликвидности
- 2015Фильтрация фьючерсных контрактов по открытому интересу и объёму
- 2015Сначала отбирайте биржевые фьючерсы по исполняемой ликвидности
- 2015Lookback денежного потока против агрегированного открытого интереса
- 2016Ранжирование фьючерсов по исполняемой ликвидности и открытому интересу
- 2018Ликвидность фьючерсов и открытый интерес как фильтр исполнения
- 2019Оцените ликвидность фьючерсов с помощью открытого интереса и фильтров equal-dollar
- 2019Отбирайте фьючерсные контракты по открытому интересу и ликвидности
- 2020Фильтруйте фьючерсные заявки по ликвидности и открытому интересу
- 2020Ранжирование ликвидности фьючерсов до размещения заявки