2013выпуск C1263
Фильтруйте фьючерсы по открытому интересу и относительной ликвидности
Оцените каждый фьючерсный контракт по тому, какой размер способны поглотить открытый интерес, многолетний долларовый диапазон и корректировка по объёму, и тратьте исследовательское время только на рынки, в которые реально можно войти и из которых можно выйти. Относительная ликвидность — это сравнение между контрактами, а не направленный сигнал.
- Рейтинг ликвидности фьючерсов перемножает стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и корректировку по объёму, обычно масштабируемую от 1 до 4.
- Относительная ликвидность контракта — это число контрактов для сделки, умноженное на совокупный открытый интерес и на фактор объёма, который остаётся около единицы при тонком объёме и поднимает высокоактивные контракты.
- Равнодолларовый столбец показывает, сколько контрактов соответствует одному и тому же потенциальному долларовому движению, а эффективная процентная маржа — это маржа в долларах, делённая на трёхлетний диапазон долларовой стоимости контракта и затем умноженная на сто.
- Каждый столбец ликвидности имеет смысл только в сравнении с другими контрактами в том же столбце; рынки в верхней части списка относительной ликвидности легче купить и продать, чем те, что в нижней.
Начните с экрана исполнения
В историческом рабочем процессе открытый интерес — это запас непогашенных фьючерсных контрактов и член ёмкости в оценке ликвидности. Здесь он не используется как направленный сигнал.
Относительная ликвидность контракта — это сравнительная оценка того, насколько легко фьючерсный рынок можно купить и продать. Она строится из равнодолларового числа контрактов, непогашенного открытого интереса и корректировки по объёму.
Как строится рейтинг
Рейтинг ликвидности фьючерсов можно построить, перемножив стоимость пункта контракта, максимальное ценовое движение за три года, открытый интерес и корректировку по объёму, обычно масштабируемую от 1 до 4.
Относительную ликвидность контракта можно определить как число контрактов для сделки, умноженное на совокупный открытый интерес и на фактор объёма, равный большему из 1 или exp(ln(volume)/ln(5000) - 2). Этот фактор объёма — корректировка с полом и масштабом, которая оставляет тонкий объём около единицы и поднимает высокоактивные контракты, так что рейтинг не определяется одним лишь открытым интересом.
Равнодолларовый размер и эффективная процентная маржа
Равнодолларовый столбец может показывать, сколько контрактов каждого рынка нужно для одного и того же потенциального долларового движения, используя долларовую стоимость тика, умноженную на максимальную ценовую экскурсию за три года, так что каждая запись в этом столбце имеет одну и ту же долларовую стоимость. Это число — количество контрактов одного рынка, необходимое, чтобы соответствовать потенциальному долларовому движению другого рынка.
Эффективную процентную маржу можно рассчитать как маржу в долларах, делённую на трёхлетний диапазон долларовой стоимости контракта, затем умноженную на сто, и читать рядом с объявленной процентной маржой. Она выражает начальную маржу как долю многолетнего долларового диапазона контракта и используется для сравнения того, насколько эффективно маржа используется на разных рынках.
Контракты, необходимые для равной долларовой прибыли
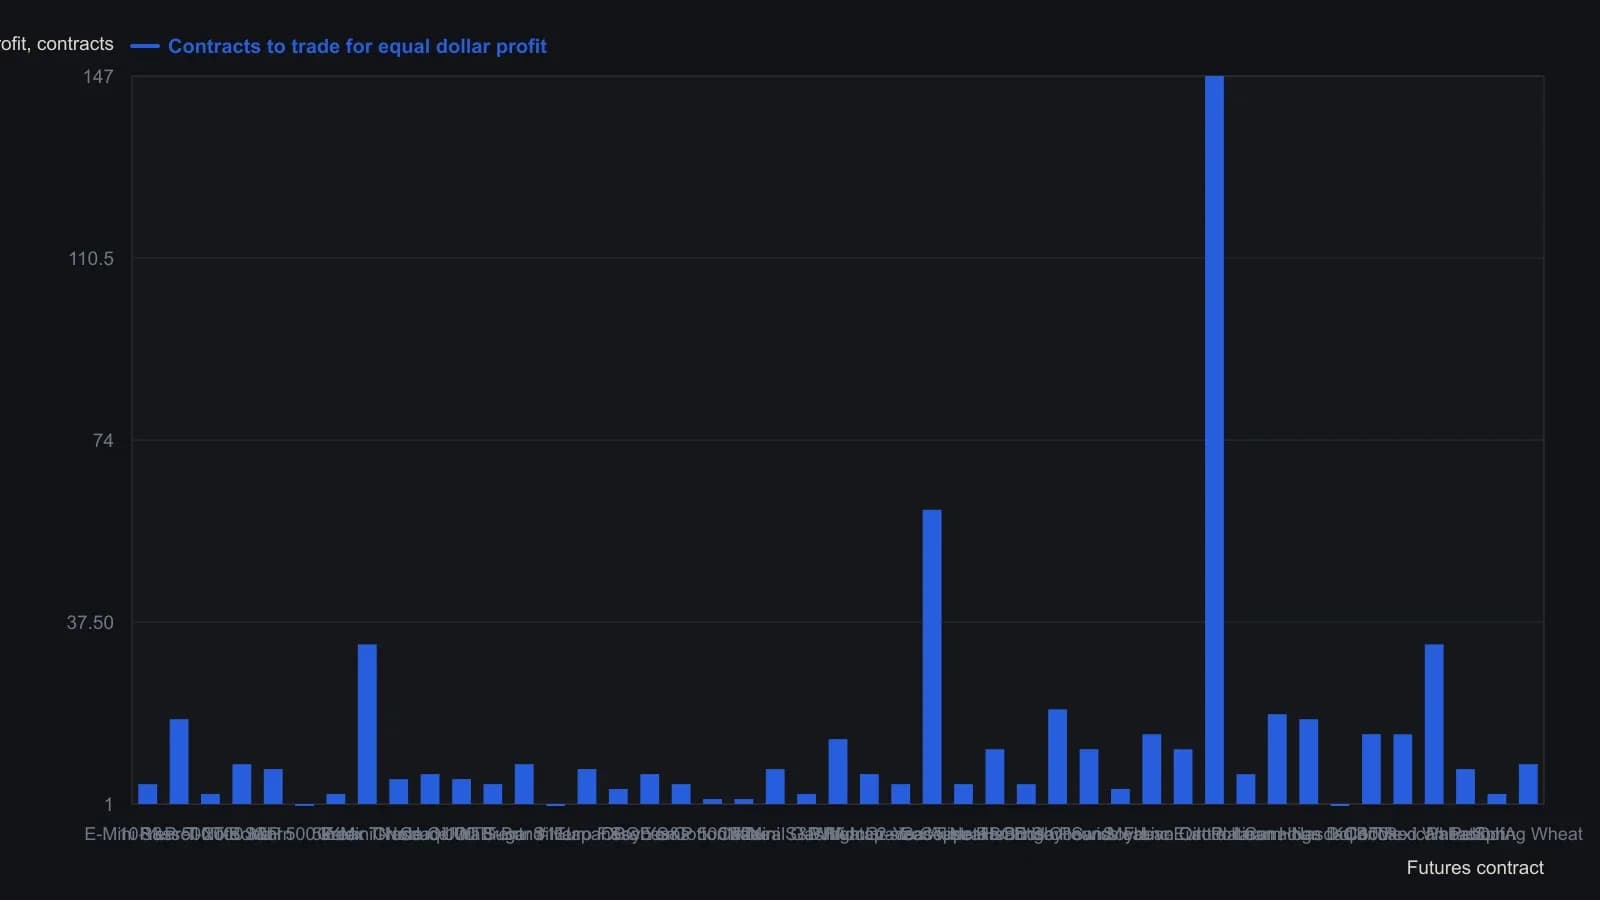
Как читать столбцы
Относительную торгуемость можно показать как нисходящую визуальную шкалу, на которой много отметок означает высокую активность, а одна отметка или ни одной — более тонкий, труднее исполняемый контракт.
Каждый столбец ликвидности — это пропорциональное сравнение и имеет смысл только относительно других контрактов в том же столбце. Рынки в верхней части списка относительной ликвидности легче купить и продать, чем те, что в нижней.
Прокси оборачиваемости для акций
Для листинговых акций объём за период в процентах от числа акций в обращении можно использовать как прокси нормы оборачиваемости для торговой ликвидности. Этот прокси оборачиваемости акций рассматривается как замена того, насколько свободно бумагу можно торговать.
Все разборы дорожки · 20 разборов
- 1988Консенсус волнового счёта и подтверждение открытым интересом
- 1990Калибровка объёма и открытого интереса на поддержке и сопротивлении
- 1997Оценка объёма и открытого интереса после пересечений скользящей средней
- 2003Построение карты расчетов на экспирации по биржевому открытому интересу
- 2010Фильтр ликвидности фьючерсов по равнодолларовому размеру и открытому интересу
- 2010Отсеивайте фьючерсы по торгуемой ликвидности до определения размера позиции
- 2011Отбирайте ликвидность фьючерсов по открытому интересу и равному долларовому размеру
- 2011Постройте дневной фильтр инициатора по цене, открытому интересу и объёму лидирующего контракта
- 2012Ранжирование фьючерсных рынков по исполняемой ликвидности
- 2013Равнодолларовый открытый интерес как фильтр ликвидности фьючерсов
- 2013Фильтруйте фьючерсы по открытому интересу и относительной ликвидности
- 2015Фильтрация фьючерсных контрактов по открытому интересу и объёму
- 2015Сначала отбирайте биржевые фьючерсы по исполняемой ликвидности
- 2015Lookback денежного потока против агрегированного открытого интереса
- 2016Ранжирование фьючерсов по исполняемой ликвидности и открытому интересу
- 2018Ликвидность фьючерсов и открытый интерес как фильтр исполнения
- 2019Оцените ликвидность фьючерсов с помощью открытого интереса и фильтров equal-dollar
- 2019Отбирайте фьючерсные контракты по открытому интересу и ликвидности
- 2020Фильтруйте фьючерсные заявки по ликвидности и открытому интересу
- 2020Ранжирование ликвидности фьючерсов до размещения заявки