1991выпуск C111-4
Оценка квартальных серий доходности с помощью исторических аналогов
Runs-test оценивает текущую знакоопределённую последовательность квартальной доходности по run-extent и run-duration. Historical-analog-comparison затем ранжирует эту серию относительно завершённых исторических серий того же знака.
- Знакоопределённые последовательности квартальной полной доходности можно разбить на серии одного знака и оценить по run-extent и run-duration.
- Runs-test считает последовательные квартальные наблюдения полной доходности одного знака, пока квартал противоположного знака не прервёт up-move или down-move.
- Historical-analog-comparison ставит текущую серию знакоопределённой доходности рядом с завершёнными историческими сериями того же знака и ранжирует их по накопленной величине и длительности.
- В оценочной выборке многие up-move превышали run-extent в 25 процентов, тогда как down-move редко достигали этого без прерывающего квартала и редко длились больше двух или трёх кварталов.
Оценка знакоопределённых квартальных серий
Знакоопределённые последовательности квартальной полной доходности можно разбить на серии одного знака и оценить как по процентной величине, так и по длительности в кварталах. Run-extent — это накопленная процентная полная доходность за одну непрерывную знакоопределённую серию. Run-duration — это число подряд идущих кварталов, сохраняющих один и тот же знак доходности.
Runs-test — это подсчёт последовательных квартальных наблюдений полной доходности одного знака, которым измеряют, как долго продолжается рост или снижение, пока их не прервёт квартал противоположного знака. Up-move — это серия подряд идущих кварталов с положительной полной доходностью. Down-move — это серия подряд идущих кварталов с отрицательной полной доходностью.
Что показали завершённые серии
Оценочная выборка — квартальные средние полные доходности промышленного индекса акций, взвешенного по капитализации, с 1940 года по второй квартал 1991 года.
В этой выборке многие положительные квартальные серии превышали 25 процентов накопленной полной доходности, тогда как очень немногие отрицательные квартальные серии превышали 25 процентов без прерывающего квартала. Отрицательные квартальные серии редко длились больше двух или трёх подряд идущих кварталов, тогда как положительные квартальные серии были менее регулярны по длине и чаще продолжались дольше.
Группа отрицательных серий выше 25 процентов содержала две табличные величины: 32.6 процента и 33.5 процента. Длительности положительных серий, сгруппированные как длиннее четырёх кварталов, включали длины 5, 7, 7, 10, 6, 5, 11, 5 и 5 кварталов. Длительности отрицательных серий, сгруппированные как длиннее четырёх кварталов, включали две последовательности по 6 кварталов каждая.
Ранжирование текущего up-move
Historical-analog-comparison — это параллельное сопоставление текущей серии знакоопределённой доходности с завершёнными историческими сериями того же знака, ранжированными по накопленной величине и длительности.
Тогдашняя текущая положительная серия из трёх подряд идущих кварталов и прироста 25 процентов сравнивалась с 41 завершённой положительной серией, из которых 14 впоследствии показали больший накопленный прирост, а 15 впоследствии показали большую длительность.
Размах восходящих движений по классам величины, S&P 500 Industrials
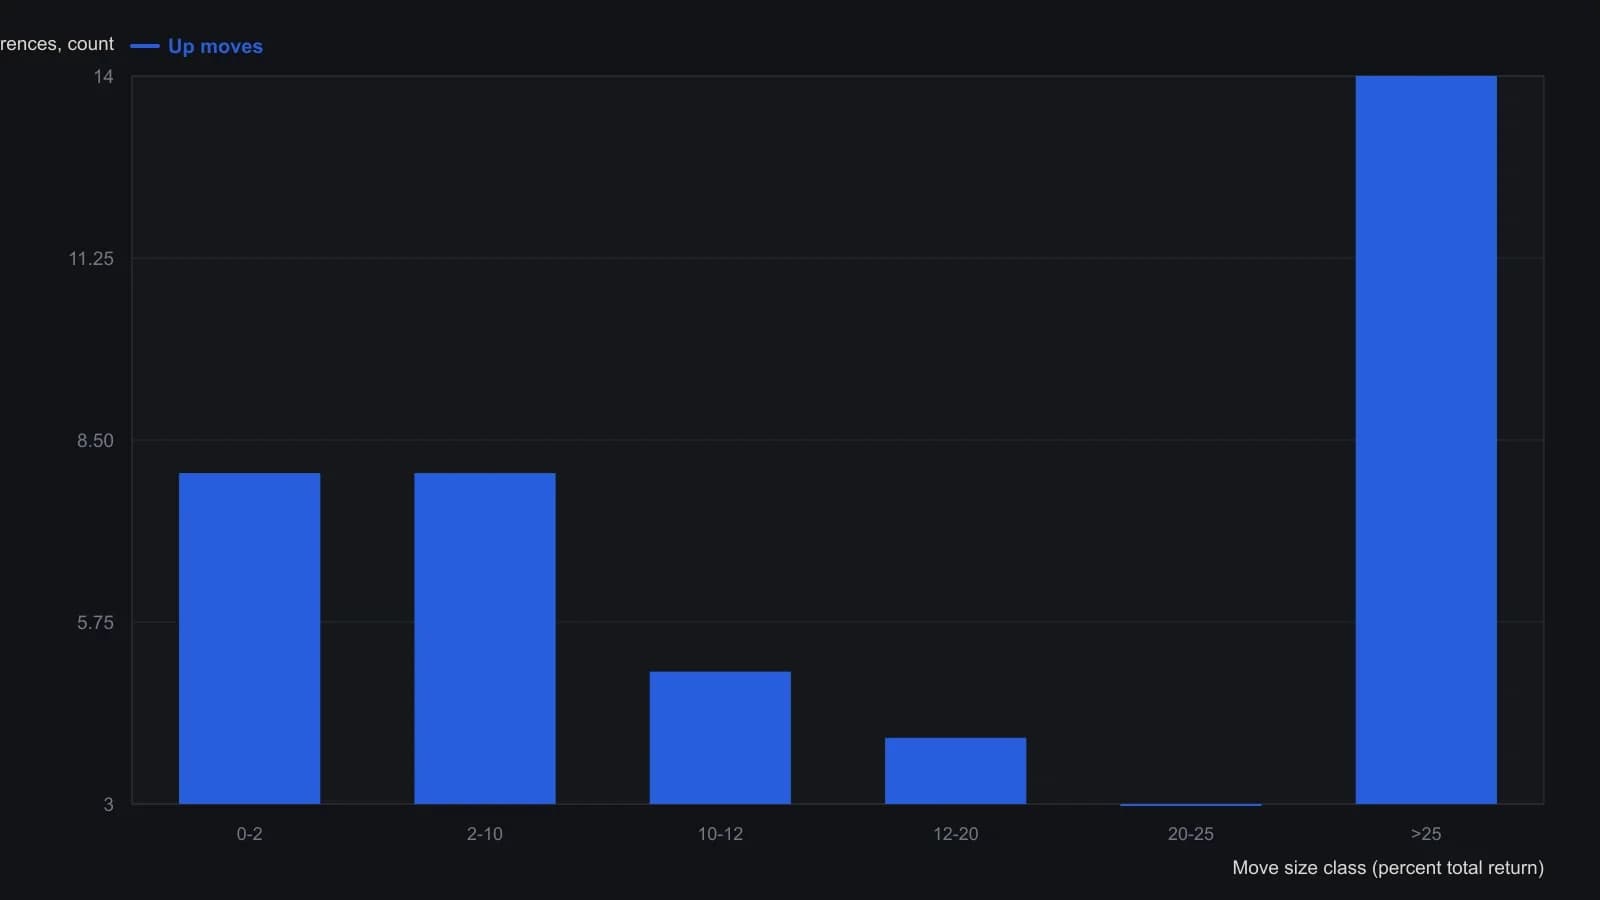
Интервал «более 25 процентов» — открытый хвост; источник приводит четырнадцать составляющих его серий: 41.3, 40.2, 45.4, 74.4, 36.7, 28.0, 45.7, 28.9, 35.2, 25.3, 44.5, 30.3, 30.6 и 27.4 процента.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий