1986выпуск C061-6
Построение серий и тестов персистентности по размеченным ценам
Эта конструкция размечает упорядоченный ряд, считает каждую серию как полосу одинаковых меток и затем задаёт отдельные вопросы о числе серий, их длинах и персистентности от дня к дню. Разобранные двухсостоятельные и трёхсостоятельные выборки сравнивают эти счёты с полосой случая.
- В этой конструкции серия — это полоса из одной или нескольких одинаковых меток после категориальное кодирование, независимо от того, являются ли эти метки направленными знаками или кодами интервалов гистограммы.
- Runs-test сравнивает число полос с эталоном случая через статистику стандартного нормального распределения и считает полосу случая от -1.96 до 1.96 совместимой со случайным расположением меток.
- После оценки числа серий ожидаемые длины серий роста и besson-persistence-coefficient задают другие вопросы о длине полосы и о том, склонно ли событие следовать за самим собой.
- Границы категорий — произвольные конструкционные решения, которые затем нужно применять без последующей смены.
Начните с меток, затем считайте полосы
Runs-test — это процедура, которая размечает упорядоченный ряд, считает полосы одинаковых меток и сравнивает этот счёт с эталоном случая через статистику стандартного нормального распределения. В этой конструкции серия — это полоса из одной или нескольких одинаковых меток в упорядоченном ряду, независимо от того, являются ли эти метки направленными знаками или кодами интервалов гистограммы.
Тот же упорядоченный ряд затем может поддержать сравнение длин серий и besson-persistence-coefficient. Этот коэффициент — мера персистентности, построенная из безусловной вероятности события и вероятности того, что то же событие следует за самим собой.
Сначала идёт категориальное кодирование
Одно правило разметки сравнивает последовательные цены и отмечает каждый шаг как рост или снижение. Другое берёт последовательные разности, делит гистограмму более длинного родительского ряда на трети и кодирует каждую разность как 1, 2 или 3.
Категориальное кодирование — это правило, которое превращает цены или последовательные разности в фиксированный набор дискретных меток до того, как будет посчитана любая полоса. Границы категорий описаны как произвольные конструкционные решения, которые затем нужно применять без последующей смены.
Двухсостоятельная иллюстрация
Разобранная двухсостоятельная иллюстрация использует 63 изменения и 35 серий и приводит статистику стандартного нормального распределения -2.38. Та же конструкция считает это значение лежащим вне полосы случая от -1.96 до 1.96.
По более редкому из двух знаков, 28 из 63, отдельная статистика 1.08 попадает внутрь этой полосы случая, поэтому конструкция не считает выборку доминируемой одним направлением.
Трёхсостоятельная иллюстрация
Трёхсостоятельная иллюстрация использует 63 разности, 33 серии и счёты категорий 9, 44 и 10. Она приводит статистику 0.266, внутри той же полосы случая от -1.96 до 1.96.
Терцили изменения цены соевого шрота, April–June 1980
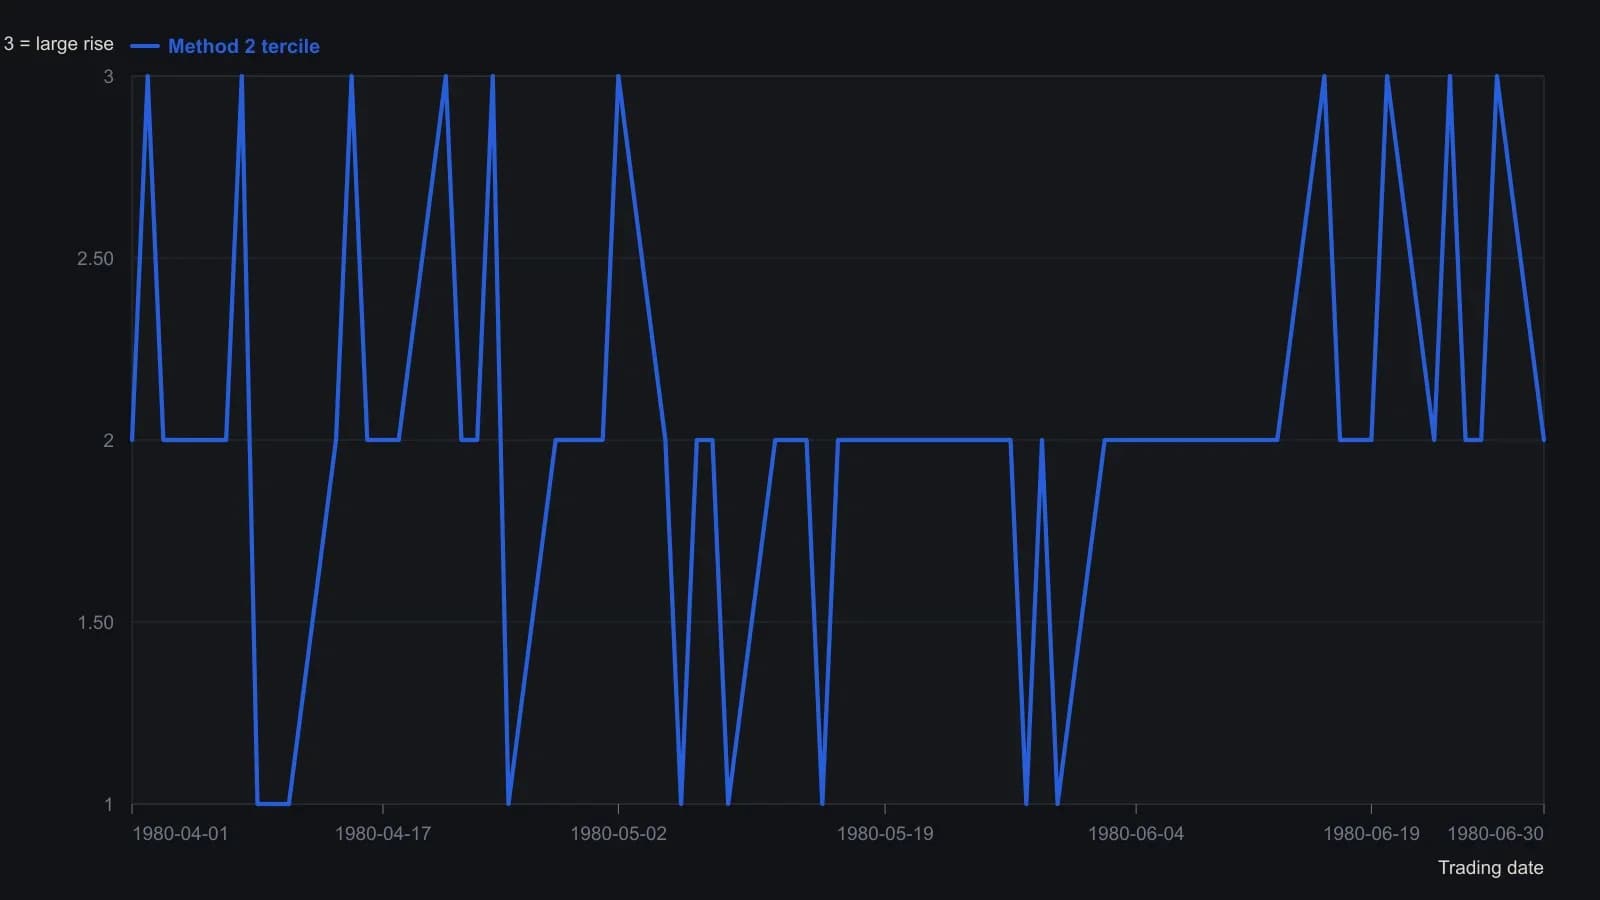
Пороги терцилей получены по гистограмме более длинного ряда от закрытия к закрытию за 1 Apr 1980–30 Apr 1981, а не из одного лишь этого фрагмента April–June.
Что считается смыслом полосы случая
Полоса случая — это интервал от -1.96 до 1.96 для статистики стандартного нормального распределения, считаемый совместимым со случайным расположением меток. Статистика вне этого интервала интерпретируется как свидетельство против случайного расположения.
Текст отмечает разногласие о том, проверяет ли процедура случайность или независимость, и считает эти идеи невзаимозаменяемыми.
Длина серии после числа серий
После оценки числа серий ожидаемые частоты длин серий роста формируются из N, p = 0.5556 и q = 0.4444. Длина серии — это сколько одинаковых меток стоит в одной полосе, затем сравнивается с ожидаемой частотой.
Серии роста длины 1, 2 и 3 появляются реже этих ожидаемых счётов, тогда как большие длины близки к ожидаемым.
Коэффициент персистентности Besson
Коэффициент персистентности Besson вычисляется как (1 - p) / (1 - the lagged-increase probability) - 1. При p = 0.5556 и лаговой вероятности 0.2698 разобранное значение равно -0.3914.
Приблизительные persistence-ratio-limits для отношения персистентности 1 ± 1.96 times the square root of pq / N равны 0.8773 до 1.1227. Эти границы лежат вокруг единицы, сформированы из вероятности события и размера выборки и используются, чтобы судить, могло ли значение персистентности возникнуть случайно. Значение внутри этих пределов считается совместимым со случаем, а отрицательный коэффициент интерпретируется как осцилляция, а не как персистентность от дня к дню.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий