2003выпуск C111-6
Режимный контекст медвежьих ралли эпохи долга
Редакционная рамка кейс-стади 2003 года: рассматривать многонедельный отскок индекса как тест market-regime до того, как он станет сделкой. Классифицировать ралли относительно предыдущих последовательностей после пика, ограничить экспозицию траекторией разгрузки долга и жилья и лишь затем сравнивать тогдашнюю ленту с датированными историческими аналогами.
- Удержания длительностью в недели и дольше смещали вес в сторону крупных трендов, оценок здоровья рынка и фундаментальных факторов, поэтому многонедельный отскок классифицировали как вопрос market-regime до того, как рассматривать его как сделку.
- Крупный промышленный индекс США показал восемь ралли после пика 2000 года; вплоть до седьмого ралли 2002 года средний откат от пика до следующего минимума составлял 120%, оставляя рынок на 20% ниже после каждого затухания отскока.
- scenario-filter выстраивал цепочку из слабой прибыли, оттока иностранного капитала, более высоких доходностей облигаций и ипотечных ставок, застопорившегося рынка жилья и вынужденных продаж акций, чтобы ограничить экспозицию до входа.
- Затем historical-analog сравнивал число ралли, откат и debt-to-gdp с Японией после 1989 года и с 1929 годом — после того как долг кредитного рынка США превысил 300% выпуска к 2003 Q1.
Горизонт удержания меняет контекст
Удержания, измеряемые часами, относили первичный тренд и большинство экономических условий к второстепенным. Удержания в неделях и дольше смещали вес в сторону крупных трендов, оценок здоровья рынка и фундаментальных факторов.
Редакция: при удержании, измеряемом неделями, отскок сначала является тестом market-regime. Это прочтение спрашивает, является ли ценовое действие новым ростом или очередным отскоком внутри более широкой ленты risk-off.
Ралли после пика как тест режима
Крупный промышленный индекс США показал восемь ралли после пика 2000 года и двенадцать ралли с 1998 года. thrust-oscillator, отношение ширины рынка и объёма из семейства Arms-indicator, дал отрицательную дивергенцию на девяти из этих двенадцати движений и на четырёх из восьми ралли после 2000 года.
Ещё одно предупреждение thrust-oscillator появилось в mid-July 2003 рядом с сигналом mcclellan-summation и дневной двойной вершиной large-cap. mcclellan-summation — кумулятивный осциллятор ширины рынка, используемый вместе с ценовой структурой, чтобы отметить возможную вершину.
Между пиком 2000 года и седьмым ралли 2002 года средний откат от пика до следующего минимума составлял 120%, оставляя рынок на 20% ниже после каждого затухания отскока. Эти затухания соответствуют bear-rally: росту после крупного пика, который затем отдаёт достаточно хода, чтобы оставить рынок ниже, чем до отскока.
Откаты медвежьих ралли SPY после пика 2000
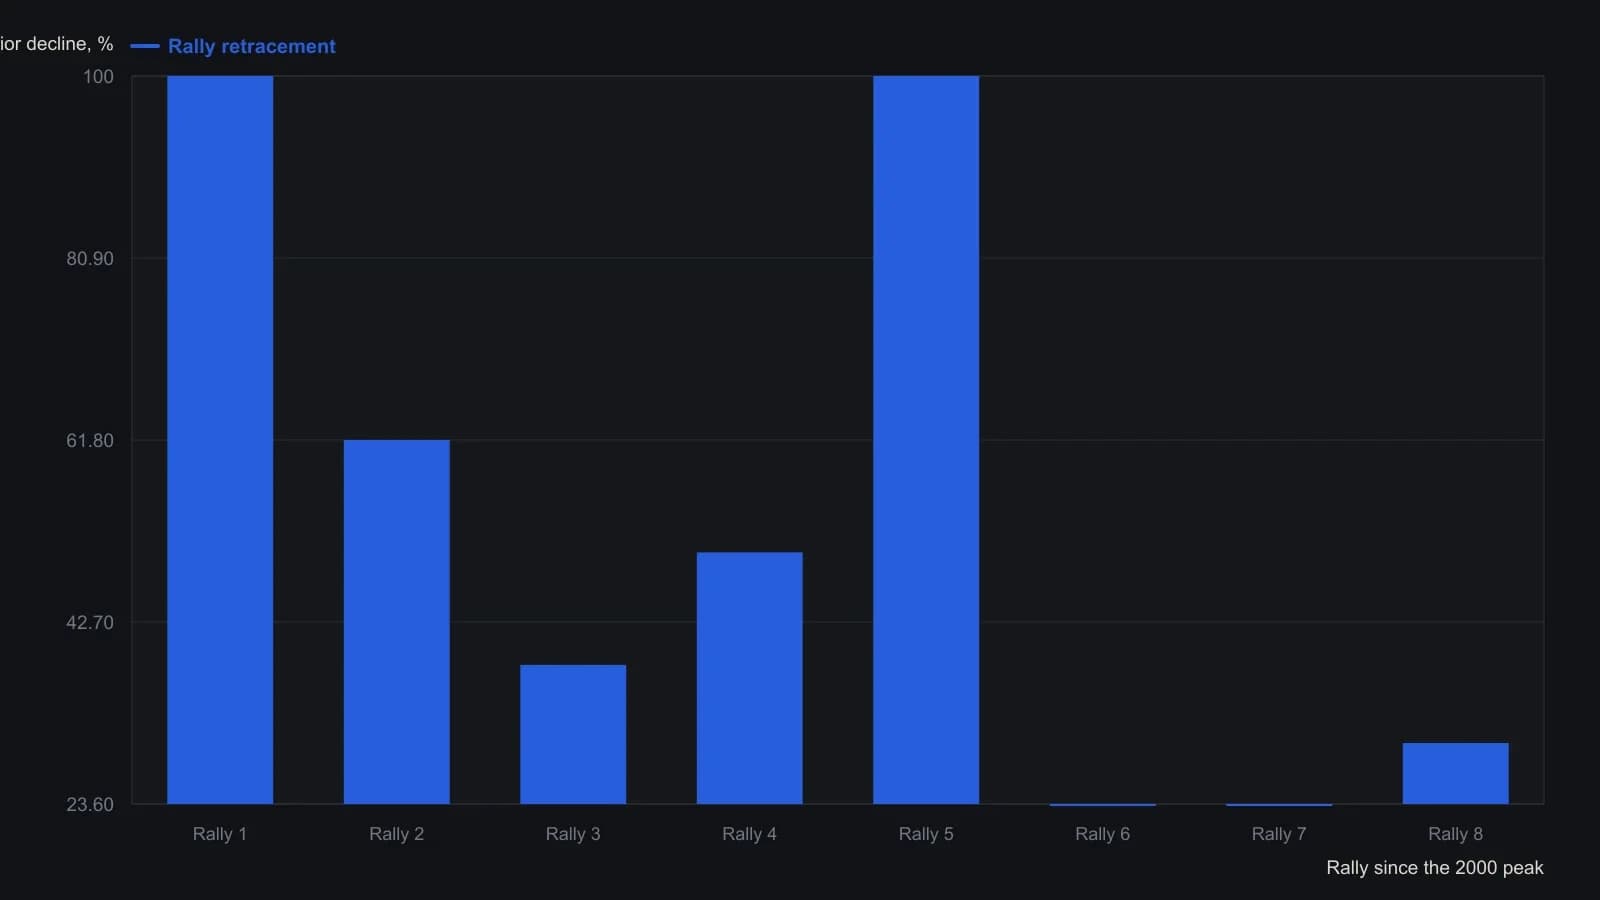
Источник пометил каждое ралли тильдой, поэтому это напечатанные метки Фибоначчи, а не измерения с точностью до тика.
Ограничение экспозиции с помощью scenario-filter
Проработанный сценарий связывал слабую прибыль и падающие акции с оттоком иностранного капитала, более высокими доходностями облигаций и ипотечными ставками, застопорившимся рынком жилья и вынужденными продажами акций. Эта цепочка и есть scenario-filter: доторговая последовательность шагов по акциям, ставкам, жилью и вынужденным продажам, используемая, чтобы ограничить экспозицию до входа.
Тот же паттерн долговой перегрузки сопоставляли с 1929 годом, Японией в 1989-90 и североамериканским шоком 1981-82, когда ипотечные ставки сдвинулись примерно с 12% до 22% примерно за шесть месяцев.
В отличие от более ранних рецессий, частный долг в реальном выражении продолжал расти в спаде начала 2000-х вместе с бюджетным разрывом и разрывом текущего счёта. Рост 1982-2000, самый длинный бычий отрезок из цитируемых, сменился необычно мягкой рецессией выпуска, тогда как оценки оставались исторически высокими. Скользящий large-cap price/earnings по-прежнему стоял далеко выше медианы 1920-2003 в 15.2.
Совокупный долг кредитного рынка США превысил 300% ВВП к 2003 Q1: около 32.281 трлн долларов долга против около 10.704 трлн выпуска и более позднее значение около 302%. Этот показатель debt-to-gdp был выше примерно 265% в 1929 году и примерно 250% в Японии около 1989 года.
Кросс-рыночные срезы включали вложения домохозяйств США в акции на уровне 175% дохода в 2000 году против 90% в Японии в 1989 году, иностранное владение государственными бумагами около 40% против 10% и рост долга домохозяйств США с 85% дохода в 1992 году до 103% в 1999 году и выше 111% к June 2003.
Сравнение historical-analog после фильтра
Японский индекс large-cap достиг пика 38957 29 December 1989, зафиксировал не менее десяти заметных медвежьих ралли за тринадцать лет и напечатал 7608 28 April 2003. Три ралли 1992-2000 в среднем давали более 50% от предыдущих минимумов, одно превысило 60%, а и индекс, и городская земля позднее стояли более чем на 80% ниже максимумов начала 1990-х.
historical-analog сравнивал число ралли, глубину отката и долговые коэффициенты с теми более ранними эпизодами перегрузки. Редакция: это сравнение следовало после классификации отскока и после того, как scenario-filter ограничил экспозицию.
Три взаимно исключающих макропути — неконтролируемая инфляция, хрупкий status quo и дефляционная разгрузка долга — рассматривались как требующие разных портфельных и торговых режимов, а не одной всепогодной позиции.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий