1986выпуск C081-9
Недельные ресэмплы как диагностический фильтр для статистических окон
Длинный дневной ряд промышленного индекса и биржевого объема был сжат в недельные пары цена-объем и оценен с помощью runs-test, chi-square-test и autocorrelation-test. Три порога не совпадают по длине, а объем не проходит те же проверки, которые проходит цена.
- Недельная неслучайность цены снижалась на протяжении семи недель и снова после 24 недель, тогда как серийная зависимость оставалась чрезвычайно высокой ниже десяти недель и теряла значимость после 40 недель.
- Недельные значения chi-square-test по объему были чрезвычайно низкими рядом с ориентиром 95 процентов, равным 14.067, поэтому объем, который не проходит те же тесты, не должен задавать lookback цены.
- Резкий порог около 30 недель, при средних значениях chi-square-test около пяти вплоть до лага 100, отметил определенное research-window, тогда как интервалы серийной зависимости выходили за пределы вероятных неслучайных окон.
- Редакция: берите исследовательский lookback из сгруппированных порогов pure-window и probable-window после недельного ресэмпла, а не из одного лага.
Недельное сжатие длинного дневного ряда
Дневные закрытия промышленного индекса и совокупный биржевой объем с 1897-01-02 по 1985-12-31 были сжаты в 4,623 недельные пары цена-объем, около 18.65 процента дневного ряда. Эти недельные пары затем оценивались на неслучайность и серийную зависимость.
Недельная оценка суммировала неслучайность по runs-test, лаговые профили chi-square-test и серийную зависимость по autocorrelation-test относительно референсных уровней chi-square-test в 95 процентов и 99 процентов.
Что отмечает каждый тест
runs-test — это проверка неслучайности упорядоченных недельных наблюдений цены или объема на заявленном лаге и lookback. chi-square-test — это лаговая сводка значимости, которая отмечает, где среднее или наименьшее значение статистики остается выше заявленного порога доверия. autocorrelation-test — это проверка серийной зависимости того же упорядоченного ряда, используемая чтобы увидеть, переживает ли зависимость окно неслучайности.
pure-window — это lookback, в котором ни одно значение chi-square-test не падает ниже выбранного порога доверия. probable-window — это lookback, в котором среднее значение chi-square-test остается выше этого порога. research-window — это интервал выборки, сохраняемый для дальнейшего изучения, потому что тесты группируются выше порога, а не рекомендация торговать.
Ценовые пороги не совпадают по длине
Недельная неслучайность цены сильно снижалась на протяжении лага семи недель и снижалась снова после 24 недель. Недельная серийная зависимость цены описывалась как чрезвычайно высокая ниже десяти недель и как теряющая значимость после 40 недель.
Относительно дневных результатов недельный ценовой ряд удлинил pure-window и укоротил probable-window, что было прочитано как фильтрация дневной случайности недельным ресэмплом. Окна серийной зависимости в целом простирались дальше того места, где заканчивались вероятные неслучайные окна.
Объем не проходит те же проверки
Недельные значения chi-square-test по объему описывались как чрезвычайно низкие и незначимые рядом с ориентиром 95 процентов, равным 14.067, что согласуется со случайным процессом объема. Недельные и дневные ряды изменения объема были признаны случайными, за исключением короткого серийно-зависимого окна объема в 11 дней на дневном ряде и 10.7 дней на недельном ряде.
Редакция: ряд объема, который не проходит те же проверки runs-test и chi-square-test, не является замещающим источником для исследовательского lookback, назначенного цене.
Длины торговых окон недельного DJIA по порогу и уровню доверия
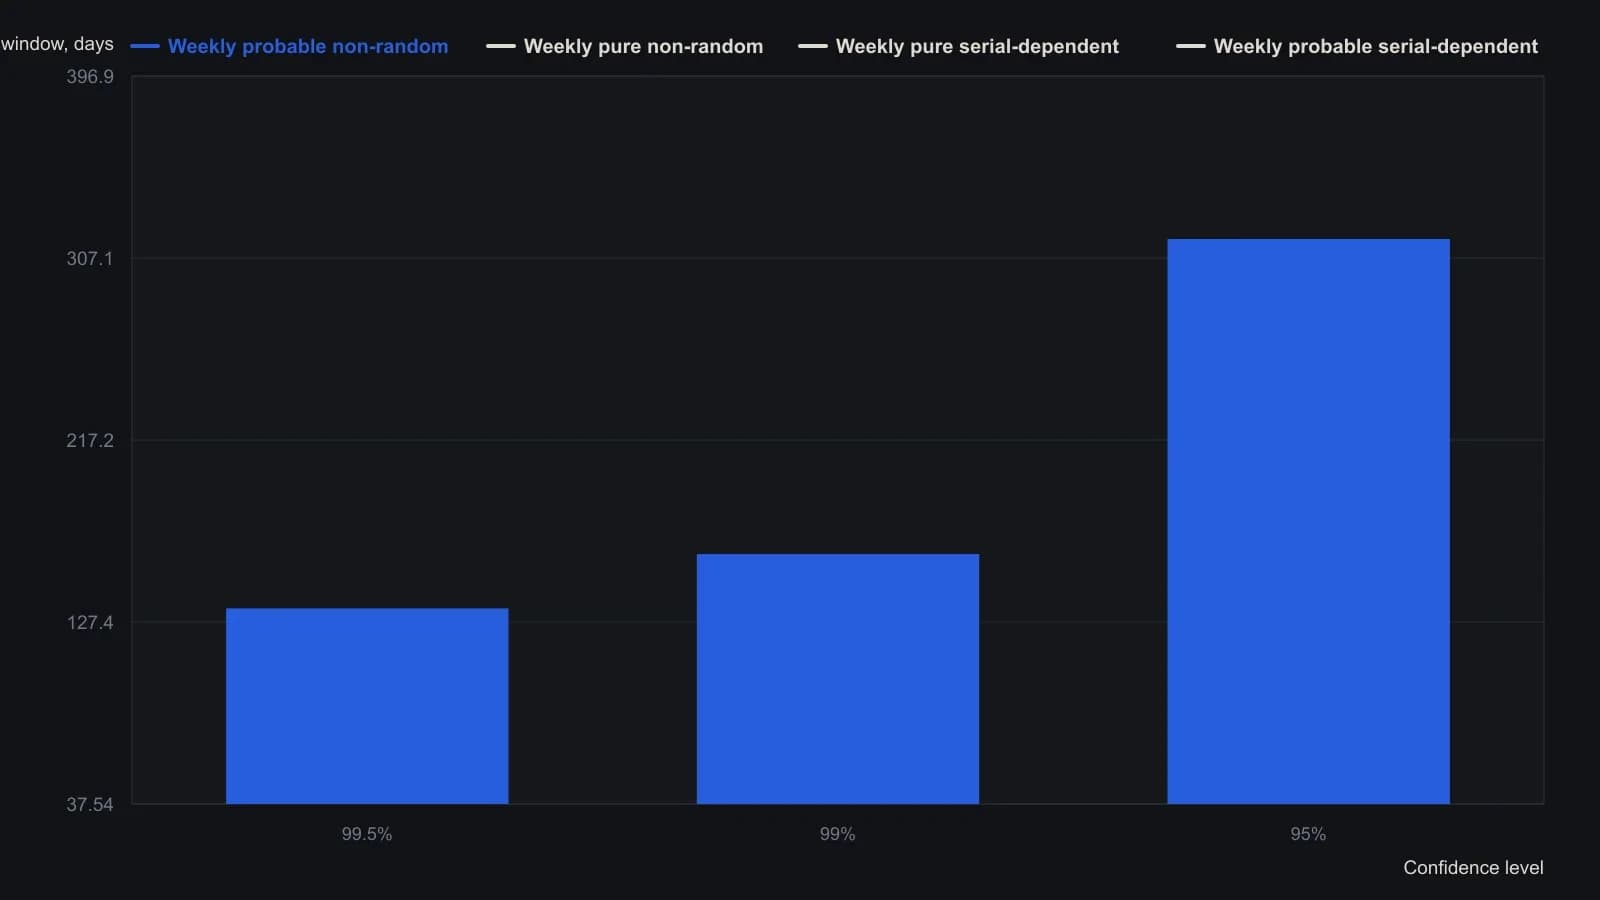
Чистое окно означает, что ни одно значение хи-квадрата не опустилось ниже указанного порога; вероятное окно означает, что выше порога оставалось только среднее хи-квадрата. Недельные дни равны лагам в целых неделях, умноженным на коэффициент пересчёта источника 5.36334. Выборка: недельное закрытие DJIA и объём NYSE, 2 January 1897–31 December 1985 (4,623 пар).
Где было отмечено research-window
Резкий порог около 30 недель в доле тестов ниже уровня 95 процентов, при средних значениях chi-square-test, приближающихся к пяти и остающихся около этого уровня вплоть до лага 100, отметил определенное неслучайное research-window.
Хорошо определенное pure серийно-зависимое недельное окно было указано на 187.72, 193.08 и 198.44 днях по трем уровням доверия. 32-дневное 99-процентное неслучайное серийно-зависимое ценовое окно и 167-дневное 99-процентное серийно-зависимое продление появились и в дневной, и в недельной периодичности. Недельный серийно-зависимый интервал достигал от 188 до 198 дней от уровня 99.5 процентов до уровня 95 процентов.
Короткие, средние и длинные зоны
Короткие, средние и длинные зоны оценки были заданы как до 10 недель, от 10 до 30 недель и от 30 до 50 недель. Самый строгий интервал 99 процентов короткой зоны составлял 32 дня внутри 51-дневной полосы, с восемью значимыми неслучайными окнами плюс все pure серийно-зависимые окна в интервале 5-to-10 недель.
Редакция: эти зоны показывают, где группируются три теста. Они не являются правилом для выбора одного лага, а research-window, взятое из этого кластера, — лишь интервал, сохраненный для дальнейшего изучения.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий