2006выпуск C061-2
Выравнивание фаз бума на сахаре с сезонными аналогами
Историческая работа по сахару выровняла завершённые циклы boom-bust по общей шкале дней. Этот редакционный материал показывает, как подтверждать только уже сформировавшийся first-upmove и полосу late-winter отката, оставляя несовпавший second-upmove как phase-overlay, а не как реализованный режим.
- dominant-cycle восстанавливается выравниванием последовательных эпизодов boom-bust по общей шкале дней, а не по календарным годам.
- Подтверждайте только уже сформировавшиеся фазы, прежде всего длительность first-upmove и повторяющуюся полосу late-winter коррекции.
- Несовпавший second-upmove оставляйте помеченным как наложение historical-analog-comparison, а не как реализованный режим.
- seasonal-analysis проверяет, занимает ли откат в середине бума то же календарное окно, что и в более ранних циклах.
Что выровнял архив
Эталонные цены на сахар были показаны как завершённые циклы boom-bust, а более позднее повышение выровнено относительно этих более ранних траекторий. Когда завершённые циклы наложили друг на друга, каждый подъём и каждый спад заняли сходные отрезки на общей шкале дней. Процентные траектории последовательных окон бума нанесли вместе, чтобы сравнить тайминг фаз. Архив использовал phase-overlay, чтобы последовательные циклы разделяли одну ось времени и можно было сравнить интервалы подъёма, паузы и спада.
Циклы бума и спада сахара NYBOT, наложенные на общую шкалу дней
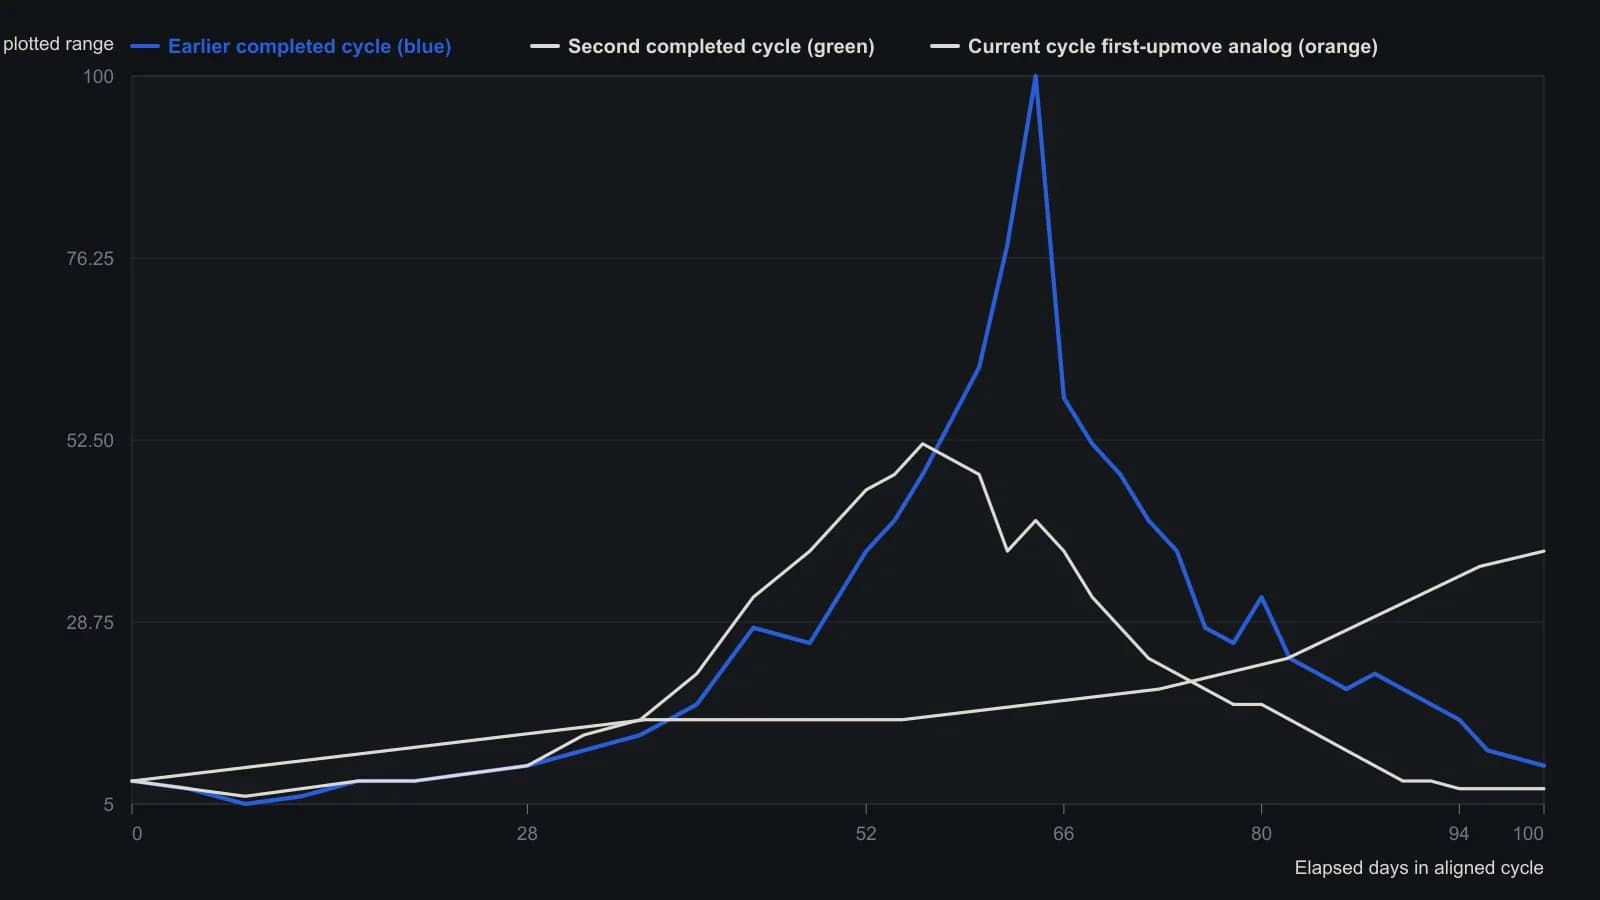
Оцифровано с совмещённого циклического графика. Значения по оси Y — приблизительные отсчёты в процентах от диапазона цикла (0–100), а не центы за фунт; исходная печать не подписывает ось наложения в извлечённом тексте. Оранжевая серия обрывается в середине цикла на аналоге первого восходящего движения. Не более 60 точек; растровая точность грубая.
Подтвердите сформировавшийся first-upmove
Для каждого окна бума были зафиксированы датированные старты first-upmove. Затем отмечались пики first-upmove после близко сходных чисел дней, и каждое начальное повышение было крупным в процентном выражении. Эти сформировавшиеся отрезки восстанавливают dominant-cycle: повторяющийся интервал подъёма и спада, считаемый по общей шкале дней, а не по календарным годам. С редакционной точки зрения более позднее повышение принадлежит карте лишь в той мере, в какой его first-upmove уже сформировал сопоставимую длительность.
Читайте late-winter откат как сезонное окно
Откаты в середине цикла в завершённых эпизодах измерялись как резкие процентные снижения за несколько недель. Более позднее окно отметили в сходном масштабе. Late-winter коррекции в более ранних циклах, охватывающие февраль–март, в среднем давали крупное снижение от локального максимума и описывались как существенная доля first-upmove. Этот масштаб перенесли на зону в центах за фунт рядом с breakout-reference. seasonal-analysis сравнивает то же календарное окно между циклами, чтобы судить, занимает ли откат в середине бума привычное сезонное окно. Это редакционное прочтение трактует повторяющуюся полосу late-winter как сформировавшуюся фазу, которую можно подтвердить, а не как прогноз следующего движения.
Оставьте несовпавший second-upmove как проекцию
Длительности second-upmove были зафиксированы в завершённых циклах. Несовпавший более поздний аналог внесли как проекцию по шкале дней. historical-analog-comparison использует завершённый более ранний цикл как шаблон длительности и фаз для более позднего повышения и оставляет несовпавшие более поздние фазы проекциями. Редакционная интерпретация: эта траектория second-upmove является phase-overlay, а не реализованным режимом, пока более поздний ряд не сформирует сопоставимое повышение от минимума середины цикла к более позднему пику.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий