1994выпуск C061-16
Двухгоризонтный разбор осциллятора широты рынка
Ежедневные голоса advance-decline преобразовали в краткосрочный осциллятор, а затем накопили в суммационный итог, чтобы историческое аналоговое наложение и долгосрочный ценовой канал могли проверить среднесрочную гипотезу.
- Ежедневный чистый баланс растущих против падающих выбрали потому, что он коррелировал с рыночным индексом, которым можно торговать, и потому что кумулятивная линия advance-decline отделяет участие на стороне роста от участия на стороне падения.
- Осциллятор — это разрыв между двумя экспоненциальными средними ежедневной разницы advance-decline, а не сглаживание кумулятивной линии; суммационный индекс — это нарастающий итог этих значений осциллятора.
- Два пути суммационного индекса наложили друг на друга, а цену также расположили внутри давно существующего канала, чтобы среднесрочное показание можно было повторить эхом или опровергнуть.
- Редакционный вывод: рассматривайте осциллятор как краткосрочный стенд, а суммационный индекс — как накопленный ряд, который аналоговые наложения и ценовые каналы могут фальсифицировать.
Редакционная рамка
Эта статья — редакционное прочтение TradersWeek исторического рабочего процесса. Рассматривайте осцилляторы широты рынка как двухгоризонтную лабораторию. Сначала преобразуйте ежедневные голоса advance-decline в краткосрочную разницу экспоненциальных трендов. Затем накопите эту разницу, чтобы аналоговые наложения и долгосрочные ценовые каналы могли фальсифицировать среднесрочную гипотезу.
Почему сырым рядом был ежедневный чистый баланс растущих
Ежедневный чистый баланс растущих против падающих выбрали как сырой ряд широты, потому что он коррелировал с рыночным индексом, которым можно торговать, и потому что кумулятивная линия advance-decline отделяет участие на стороне роста от участия на стороне падения.
Когда ленты обыкновенных акций и всех акций расходятся
Одну и ту же ленту advance-decline NYSE разделили на ряд обыкновенных акций и ряд всех акций. После того как в 1991 началось снижение ставок политики, обыкновенные акции отстали от бумаг, чувствительных к процентным ставкам, поэтому два ряда больше не накладывались так, как обычно, когда ставки были стабильны.
Три экспоненциальных сглаживания на кумулятивной линии
Кумулятивную линию advance-decline сгладили экспоненциальными трендами 10 процентов, 5 процентов и 1 процента. Эти сглаживания описывали как ведущие себя примерно как 19-дневные, 39-или-40-дневные и 200-дневные средние. Ежедневную линию, удерживающуюся выше растущего тренда 1 процента, рассматривали как условие среднесрочного роста. Пробой ниже этого тренда рассматривали как риск серьёзной эрозии.
Осциллятор — это разрыв в ежедневной разнице
Осциллятор не применяют к кумулятивной линии. Это разрыв между экспоненциальной средней 10 процентов и экспоненциальной средней 5 процентов ежедневной разницы advance-decline. Сначала пробовали сглаживания одной средней, и они не уловили силы, действующие на ленту.
Показание в границах и позднейший сдвиг волатильности
На протяжении 1992 и 1993 осциллятор в основном держался между минус 100 и плюс 80 — диапазон читали как низкую волатильность. Падение до минус 129 в ноябре 1993 читали как сдвиг к более тонкой ликвидности и более высокой волатильности.
Суммационный индекс как накопленная площадь
Суммационный индекс — это нарастающий итог значений осциллятора. Его мотивировали как меру площадей выше и ниже нуля. Направленные развороты этого нарастающего итога совмещали со среднесрочными рыночными поворотными точками. Показание, которое оставалось выше нуля, рассматривали как подтверждение восходящего тренда.
Выборка, посчитанная вручную
Ежедневные данные advance-decline с 1962 по 1970 посчитали вручную, чтобы материал 1970 охватил два полных цикла медведь-бык ещё до появления персональных компьютеров.
Аналоговое наложение двух суммационных путей
Наложение путей суммационного индекса за 1959-62 и 1991-94 показало частичное совпадение крупных поворотных точек. Малые вершины и основания инвертировались или выходили из фазы. Позднее перефазирование, если аналог удерживался, указывало на июньский минимум. Сравнительный график шёл до 22 марта 1994.
Проверяемый аналоговый интервал включал снижение Dow с 720s ниже 550, описанное как близкое к падению 27 процентов от пика до дна. Этот путь использовали только как шаблон, который позднейшие цены либо повторяют эхом, либо опровергают.
Долгосрочный ценовой канал как вторая проверка
На логарифмическом графике Dow за 1928-94 канал, проведённый с 1920s, удерживал цены 61 год. На момент обсуждения 1994 средняя сидела у верхней границы выше медианы, в положении, сопоставленном с 1962, после того как недавний тест верхней границы не дал пробоя.
Редакционно аналоговое наложение и долгосрочный ценовой канал — не лишние украшения. Это проверки, которые могут фальсифицировать среднесрочное показание, снятое с суммационного индекса.
Суммарный индекс A-D Макклеллана после вершин выше +3000
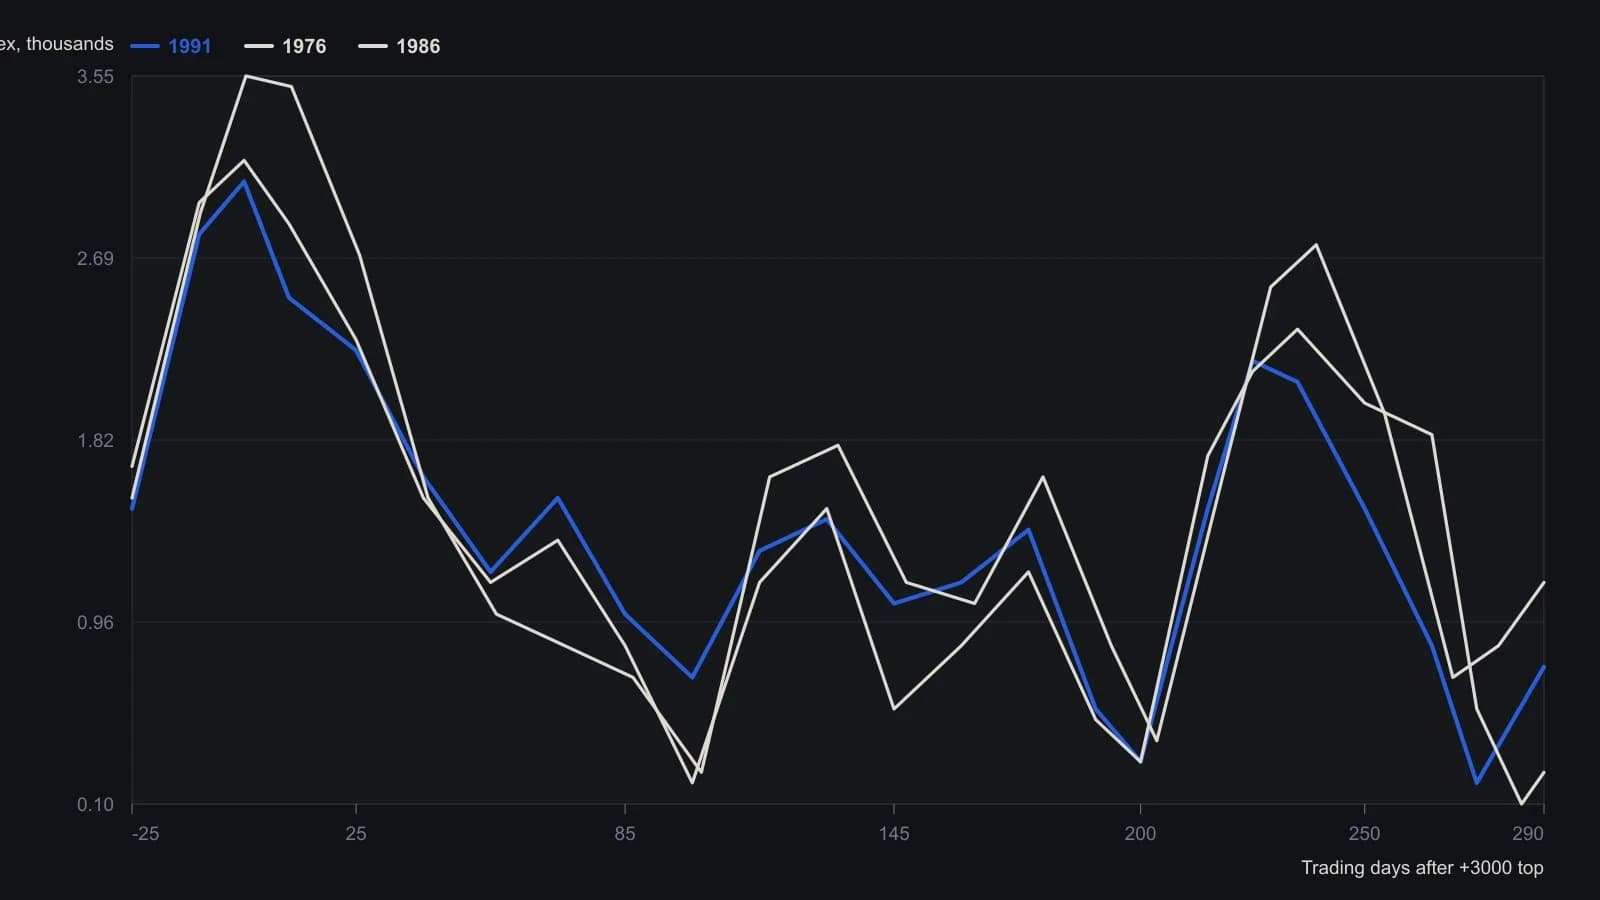
Источник совместил каждый эпизод по дню, когда суммирование впервые сформировало вершину выше +3000. Оцифрованные точки приблизительны; растр не позволяет читать точнее, чем примерно 0.1 тысячи.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий