1992выпуск C071-6
Оценка событий сплита в режимах коррекции и медвежьего рынка
Четырёхлетний обзор дат сплита оценивал цены за три месяца до даты вступления в силу и через три и шесть месяцев после неё, включая годы с severe-correction или bear-market. Более устойчивый паттерн аналога — рост до вступления сплита в силу, а не надёжная сила в post-split-window.
- Сплит акций вдвое снижает котировку, а также прибыль и дивиденды на акцию и одновременно удваивает число акций, не увеличивая финансовую устойчивость эмитента.
- event-driven-context помещает дату вступления в силу внутрь market-regime, включая годы severe-correction и bear-market, когда активность сплитов выглядела выше.
- historical-analog-comparison для post-split-window не был равномерно положительным на трёх и шести месяцах, вопреки убеждению, что само событие даёт краткосрочный подъём.
- Самый устойчивый паттерн аналога — рост до вступления сплита в силу. Последующие шестимесячные траектории описывались как более зависимые от прибыли, других корпоративных действий, динамики рынка и экономических изменений.
Что меняет сплит акций
Сплит два-к-одному вдвое снижает котировку, а также прибыль и дивиденды на акцию и одновременно удваивает число акций. Рекапитализация не увеличивает финансовую устойчивость эмитента.
Дата поэтому меняет масштаб котировки, а не экономическое положение эмитента.
Поместите дату внутрь market-regime
Активность сплитов выглядела выше в годы, которые содержали severe-correction, определяемую как падение промышленного индекса на 150 пунктов или более, или bear-market, определяемый как падение на 20 процентов или более. В этом обзоре односессионный обвал также считался медвежьим эпизодом.
Почти половина сплитов 1987 года в выборке пришлась на период после позднелетнего пика или после октябрьского обвала. Обзор рассматривал эти более поздние объявления как попытки поддержать падающие цены.
Число дроблений акций в годы коррекций и в более спокойные годы
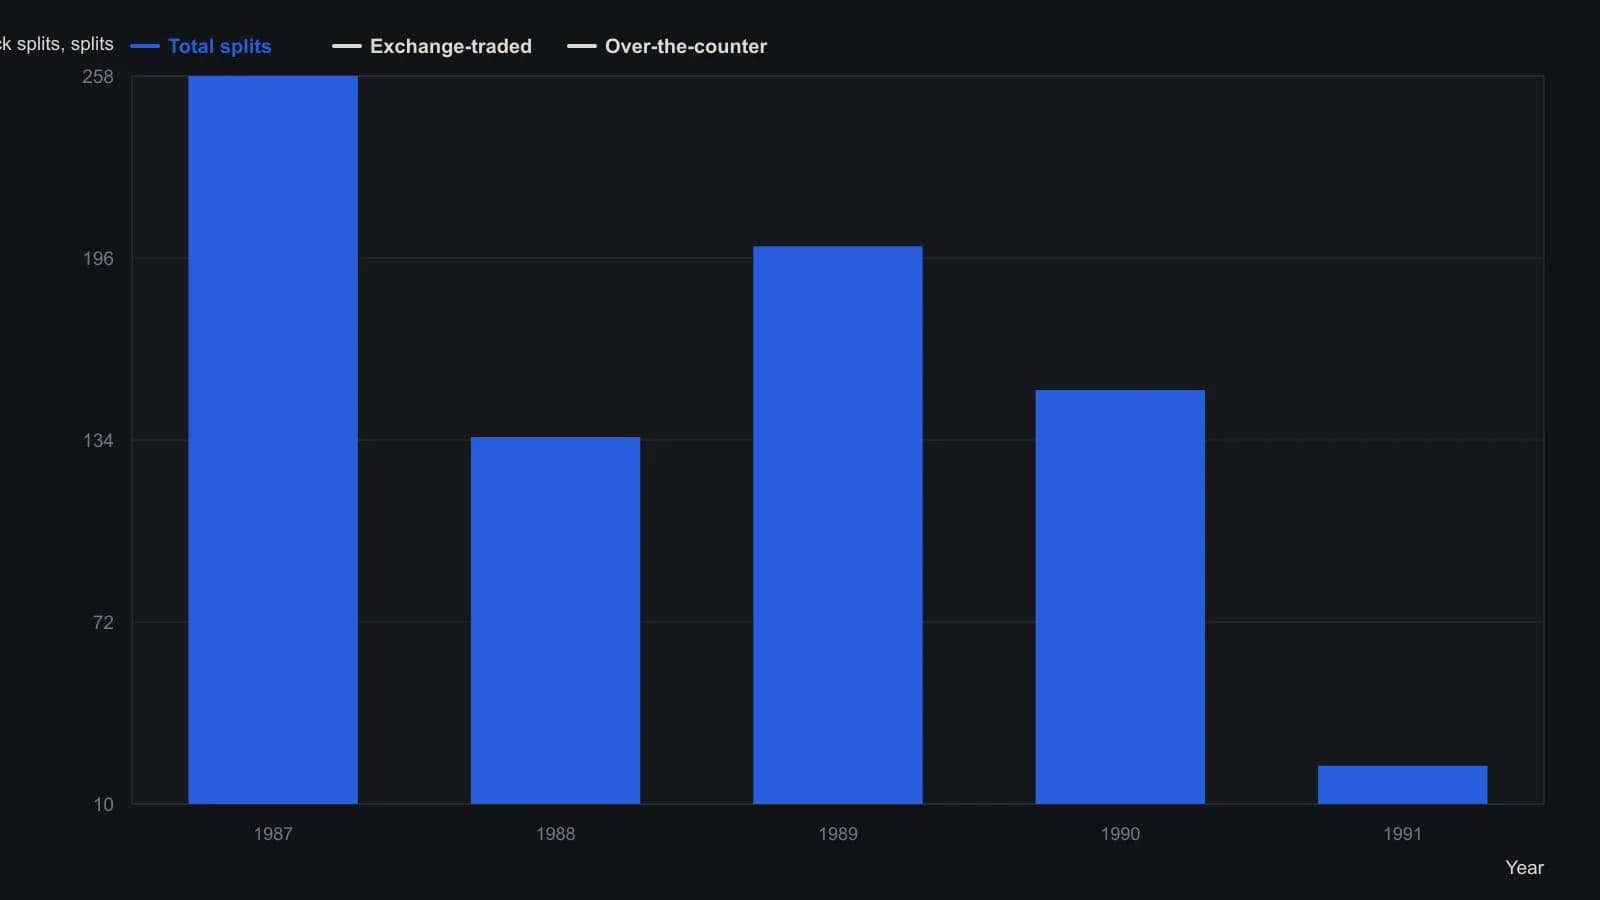
Источник помечает 1987, 1989 и 1990 звёздочкой как годы, в которые была сильная коррекция или медвежий рынок. Окно исследования — April 1987 through April 1991, поэтому 1991 охватывает только первые месяцы года.
Держите аналог на одних часах
Четырёхлетний обзор с апреля 1987 по апрель 1991 оценивал биржевые и внебиржевые акции со сплитом за три месяца до даты вступления в силу и через три и шесть месяцев после неё. Неизменные цены считались отсутствием прироста.
Биржевые бумаги обычно были ниже за три месяца до сплита, чем на дату вступления в силу. Внебиржевые бумаги 1987 года на этом дособытийном сравнении разделились примерно поровну.
Что показал post-split-window
После сплитов 1987 года лишь около половины бумаг были выше через три месяца, а большинство — ниже через шесть месяцев.
Результаты post-split-window 1988 и 1989 годов лишь умеренно склонялись вверх и на трёх, и на шести месяцах. Год bear-market 1990 не благоприятствовал тем же интервалам.
По выборке трёх- и шестимесячные результаты после сплитов не были равномерно положительными, вопреки распространённому убеждению, что само событие даёт краткосрочный подъём.
Шестимесячные траектории после сплита описывались как более зависимые от прибыли, других корпоративных действий, динамики рынка и экономических изменений, чем от самого сплита. Самый устойчивый паттерн в аналоге — рост до вступления сплита в силу, а не надёжная сила в последующем окне от трёх до шести месяцев.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий