2007выпуск C071-6
Сочетание оверлея double-diagonal с доходной бабочкой
Архивные конструкции 2006 года сочетают более дальний оверлей double-diagonal с ближними доходными структурами. Рост подразумеваемой волатильности, который вредит кондорам, может улучшить более дальние крылья, а income-butterfly оставляют собирать спокойное время вблизи центрального страйка.
- Оверлей double-diagonal можно сочетать с доходными структурами в стиле кондора, потому что рост подразумеваемой волатильности, который вредит кондорам, может улучшить более дальние крылья.
- Фильтры для double diagonal включают акцию выше $30, подразумеваемую волатильность в нижних двух третях двухлетнего диапазона, волатильностный перекос near/far не более четырех пунктов и исключение месяцев отчетности и сильно трендовых бумаг.
- Income-butterfly — это удержание распада при спокойной волатильности вблизи центрального страйка, обычно открываемое примерно за четыре недели до экспирации; speculative-butterfly рассматривают как событийный пакет на коротком горизонте.
- Управление переносит кредиты в заранее заданных точках кривой, выкупает кредиты ниже 0.20, забирает половину исходного денежного потока, использует calendar-spread-adjustment при нейтральном взгляде и выходит, когда кривую нельзя улучшить.
Взаимодополняющие задачи в одной книге
Архив смешивает оверлей double-diagonal с доходными структурами в стиле кондора. Рост подразумеваемой волатильности, который вредит кондорам, может улучшить более дальние крылья диагонали.
Double-diagonal — это короткий стрэнгл ближнего месяца в паре с более дальними длинными крыльями на один страйк дальше, используемый как хеджированный доходный оверлей. Income-butterfly — это короткое тело на деньгах с длинными крыльями на один страйк с каждой стороны, удерживаемое как инструмент временного распада, пока цена остается вблизи центрального страйка.
Фильтры и конструкция для double diagonal
Фильтры отбора для double diagonal включают акцию выше $30, подразумеваемую волатильность в нижних двух третях двухлетнего диапазона, волатильностный перекос near/far не более четырех пунктов и исключение месяцев отчетности и сильно трендовых бумаг.
Конструкция продает первый колл и пут внутри диапазона в пределах одного стандартного отклонения в ближнем месяце. Затем покупает колл на один-два месяца позже и на один страйк выше и пут на один-два месяца позже и на один страйк ниже. Каждое длинное крыло ограничено полуторакратной ценой короткого опциона.
Длинное крыло дороже чем в полтора раза относительно короткого опциона может дать проседающий профиль прибыли в середине кривой. Продажа более низкого колла и более высокого пута используется, чтобы восстановить доход и подтянуть этот провис.
P/L двойной диагонали SPY с шортами 126/132
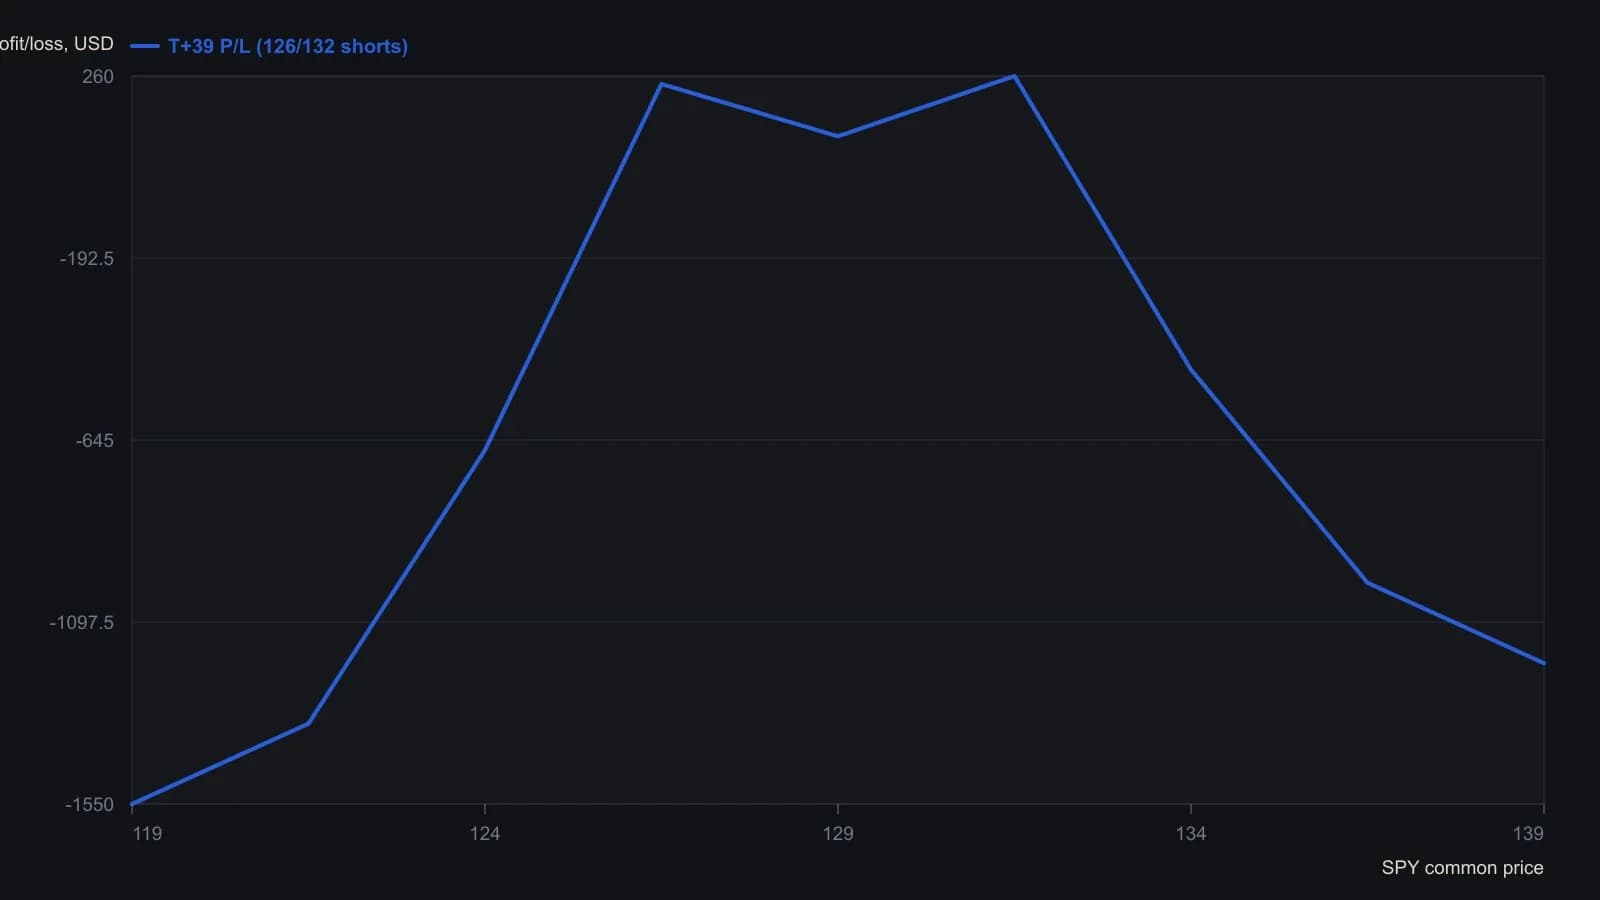
Девять ячеек P/L сняты с таблицы анализа под графиком и выровнены по напечатанным отметкам цены SPY. Спот на панели — 128.90; капитал/требования — $2,720. Построенная линия — срез T+39 (18 February 2006, изменение волатильности 0%).
Документированный оверлей Whirlpool
Документированная double diagonal по Whirlpool от October 13, 2006 продала 10 November 95 колл и 10 November 80 пут против December 100 колл и December 75 пут за кредит $0.73, или $730, против заявленного риска $5,000.
Управление и calendar-spread-adjustment
Правила управления включают перенос кредитов, если цена достигает заранее заданных точек на кривой, закрытие кредита, когда его можно выкупить ниже 0.20, и фиксацию прибыли, когда доступна половина исходного денежного потока.
Если взгляд нейтральный, угрожаемую диагональ конвертируют в календарь на том же страйке. Этот calendar-spread-adjustment выкупает короткую позицию ближнего месяца и заново продает тот же страйк в следующем месяце. Архив выходит, а не выхаживает кривую, которую нельзя улучшить.
Income-butterfly как удержание распада
Income-butterfly строят, продавая два колла на деньгах и покупая один колл ниже и один выше. Обычно ее открывают после того, как отчетность уже усвоена и подразумеваемая волатильность спокойна, и часто примерно за четыре недели до экспирации.
Бабочка iShares Russell 2000 от September 21, 2006 купила пять 67 колл, продала десять 72 колл и купила пять 77 колл за дебет $1,070. Прибыль росла тем дольше, чем дольше цена оставалась вблизи центрального страйка 72.
Эту бабочку закрыли примерно за две недели до экспирации, с September 29 по October 11, с доходностью 17% на вложенный капитал. Удержание до закрытия October 20 на 75.60 превратило бы ту же кривую риска в убыток.
Speculative-butterfly как событийный пакет
Speculative-butterfly рассматривают как событийный пакет на коротком горизонте, а не как доходное удержание. Одна документированная put fly продала два 1280 пут по 2.54 каждый против 1295 пут по 4.89 и 1265 пут по 1.24 за чистый дебет $1.05, с заявленным профилем выплаты около 1 к 13.3.
Все разборы дорожки · 18 разборов
- 2003Задайте бабочку как одну процедуру диапазона
- 2006Согласование индексной волатильности, скивы и построение бабочки
- 2006Нефтяные прокси, режимы волатильности и оверлеи с ограничением
- 2007Сочетание оверлея double-diagonal с доходной бабочкой
- 2008Диапазонная дебетовая бабочка против железной кредитной
- 2008Построение payoff iron butterfly на волатильной нефти
- 2010Построение направленных баттерфляй-спредов вне денег
- 2010Модифицированные бабочки и календарные спреды в дорогих бумагах
- 2011Broken-wing put butterfly: кредит, вега и исполнение
- 2013Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
- 2017Построение выплат пут-бабочки по подразумеваемому движению и премии
- 2017Однодневная волатильность отчётности, ratio-спреды и бабочки
- 2017Построение ступенчатой книги broken-wing butterfly
- 2017Баттерфляй-спреды ниже денег, размер которых задаётся режимом волатильности
- 2018Почему кривые риска опционов первого дня неверно читают тету, календари и бабочки
- 2019Фильтр математического ожидания для опционных спредов с ограниченным риском
- 2019Ложный пробой как постановка для пут-бабочки вне денег
- 2020Конструкция колл-бабочки с ограниченным риском на волатильной нефти