2013выпуск C0224-27
Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
Одну февральскую колл-лестницу на живой скот можно держать как одиночный колл 131 или собрать заново как баттерфляй 131/133/135. Цифры архива показывают фиксированный дебет $150 и экспирационный профит с центром в теле для трёхногой конструкции против дебета $540 у голого колла 131 и иной безубыточности у длинного колла 133.
- Фьючерсный контракт CME на живой скот специфицирован на 40,000 фунтов, поэтому февральская котировка около 130 центов за фунт подразумевает номинал около $52,000.
- Показанный колл 131 стоил 1.35 цента, то есть дебет $540. Колл-баттерфляй 131/133/135 заплатил 1.35 плюс 0.225 и получил 0.60 дважды, что даёт фиксированный дебет 0.375 цента, или $150.
- На экспирации баттерфляй выходит в безубыток на 131.375 и стоит $650 на 133, тогда как длинный колл 133 выходит в безубыток на 134.35, стоит $260 на 133 и имеет неограниченную прибыль.
- Почти максимальный профит баттерфляя требует, чтобы базовый актив был около короткого страйка на экспирации, и пример со скотом не подан как общее правило для каждого товара.
Та же лестница, два объекта риска
Кейс архива использует одну февральскую колл-лестницу на живой скот, чтобы сравнить одиночный длинный колл с трёхногим колл-баттерфляем. Обе конструкции делят один и тот же контракт CME и один и тот же месяц экспирации. Они не делят один и тот же дебет, безубыточность или экспирационный профит.
Редакционная интерпретация: трёхногий колл-баттерфляй — это иной объект риска, чем голый колл. Те же спецификации контракта и лестница страйков могут превратить направленную идею в сделку с фиксированным дебетом и целью в теле, которая платит только если цена и время совпадут.
Размер контракта и голый колл
Один фьючерсный контракт CME на живой скот специфицирован на 40,000 фунтов, поэтому февральская котировка около 130 центов за фунт подразумевает номинал около $52,000.
На показанной февральской колл-лестнице на живой скот колл 131 стоил 1.35 цента, что при 40,000 фунтах равно дебету $540 за один длинный колл.
Дебет трёхногого баттерфляя
Длинный баттерфляй определяется как один длинный опцион нижнего страйка, два коротких опциона среднего страйка и один длинный опцион верхнего страйка, все в одном месяце экспирации. В этой статье архива баттерфляй-спред означает трёхногий вертикальный спред с одной экспирацией, длинными крыльями и коротким телом на два контракта, поэтому чистый дебет — это максимальный убыток до экспирации.
Разобранный февральский колл-баттерфляй на скот 131/133/135 заплатил 1.35 плюс 0.225 и получил 0.60 дважды, что даёт чистый дебет 0.375 цента, или $150 фиксированного риска на контракте 40,000 фунтов.
Экспирационный профит в теле
В том же кейсе экспирационная безубыточность этого баттерфляя равна 131.375, а прибыль на 133 составляет $650 на контракт, тогда как длинный колл 133 имеет неограниченную прибыль, безубыточность 134.35 и $260 на 133.
Опционный спред позволяет сравнивать эти цифры входа, стоимости, профита и выхода как одну сделку, а не как отдельные контракты. Архив подаёт цифры соотношения прибыль/риск как условные: почти максимальный профит требует, чтобы базовый актив был около короткого страйка на экспирации, а цена вне зоны страйков может оставить малую или нулевую остаточную стоимость.
Февральский живой скот, колл-бабочка 131/133/135, прибыль на экспирации
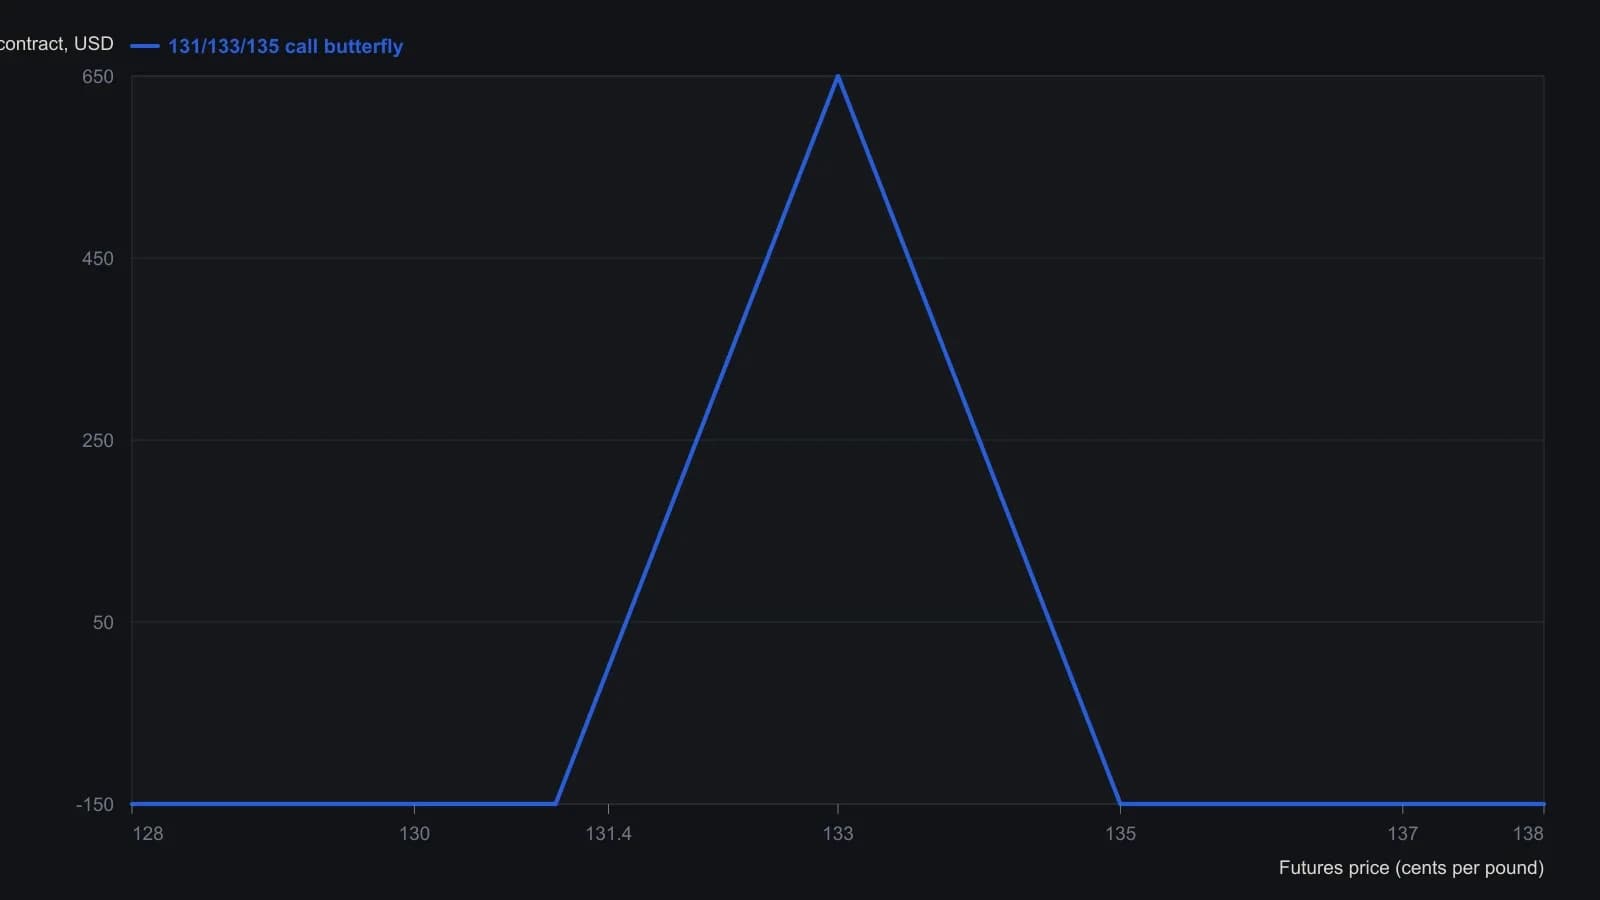
Только профиль на экспирации (0 DTE). В источнике также построены живые кривые на 35, 24 и 12 дней, которые нельзя считать с растра.
Размещение по каналу и ранний выход
Рекомендации по входу в примере предпочитают размещать ноги покупки и продажи вокруг восходящего канала линейной регрессии и трактовать раннее достижение цели как причину выйти, а не держать ради большей остаточной стоимости.
Шаг линейной регрессии — это подогнанный ценовой канал, которым крылья баттерфляя ставят вокруг ожидаемой траектории, а не вокруг изолированной догадки о страйке.
Пример, ограниченный ликвидностью
Процедура подана как ограниченная ликвидностью: многие рынки фьючерсных опционов слишком тонкие для многоногих баттерфляев, поэтому пример со скотом не является общим правилом для каждого товара.
Все разборы дорожки · 18 разборов
- 2003Задайте бабочку как одну процедуру диапазона
- 2006Согласование индексной волатильности, скивы и построение бабочки
- 2006Нефтяные прокси, режимы волатильности и оверлеи с ограничением
- 2007Сочетание оверлея double-diagonal с доходной бабочкой
- 2008Диапазонная дебетовая бабочка против железной кредитной
- 2008Построение payoff iron butterfly на волатильной нефти
- 2010Построение направленных баттерфляй-спредов вне денег
- 2010Модифицированные бабочки и календарные спреды в дорогих бумагах
- 2011Broken-wing put butterfly: кредит, вега и исполнение
- 2013Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
- 2017Построение выплат пут-бабочки по подразумеваемому движению и премии
- 2017Однодневная волатильность отчётности, ratio-спреды и бабочки
- 2017Построение ступенчатой книги broken-wing butterfly
- 2017Баттерфляй-спреды ниже денег, размер которых задаётся режимом волатильности
- 2018Почему кривые риска опционов первого дня неверно читают тету, календари и бабочки
- 2019Фильтр математического ожидания для опционных спредов с ограниченным риском
- 2019Ложный пробой как постановка для пут-бабочки вне денег
- 2020Конструкция колл-бабочки с ограниченным риском на волатильной нефти