2003выпуск C041-2
Задайте бабочку как одну процедуру диапазона
Бабочка — это структура бокового диапазона, которая задаёт крылья, тело и нетто-дебит как один профиль выплат. Исторический рабочий процесс затем бумажно тестирует те же правила на похожих сетапах до использования живых денег.
- Бабочка использует только коллы или только путы, продаёт два контракта на среднем страйке и покупает по одному контракту на каждом внешнем страйке.
- Максимальный риск равен нетто-дебиту после учёта кредита от коротких, а цены безубыточности расположены на один нетто-дебит внутри страйков крыльев.
- Крылья задаются по выявленным уровням поддержки и сопротивления, а центрирование тела — это отправная точка, а не жёсткое правило.
- Бумажная торговля по тем же правилам на серии похожих сетапов идёт до живых денег, потому что первые убытки относили главным образом к пропущенному изучению волатильности и временного распада.
Структура бокового диапазона
Бабочка — это структура бокового диапазона, которая использует только коллы или только путы. Она продаёт два контракта на среднем страйке и покупает один контракт на нижнем страйке и один на верхнем.
Два коротких контракта — это тело. Два длинных контракта — это крылья. Позиция строится вокруг заданного торгового диапазона, а не вокруг изолированного длинного или короткого контракта.
Нетто-дебит, риск и точки безубыточности
Нетто-дебит — это оставшийся денежный расход после вычитания кредита от коротких контрактов из стоимости длинных. Максимальная прибыль определяется как расстояние между коротким и длинным страйками минус этот нетто-дебит. Максимальный риск определяется как тот же нетто-дебит после учёта кредита от коротких.
Цены безубыточности рассчитываются прибавлением нетто-дебита к нижнему страйку и вычитанием того же нетто-дебита из верхнего страйка.
Прибыль/убыток пут-бабочки XYZ 40/45/50 на экспирации
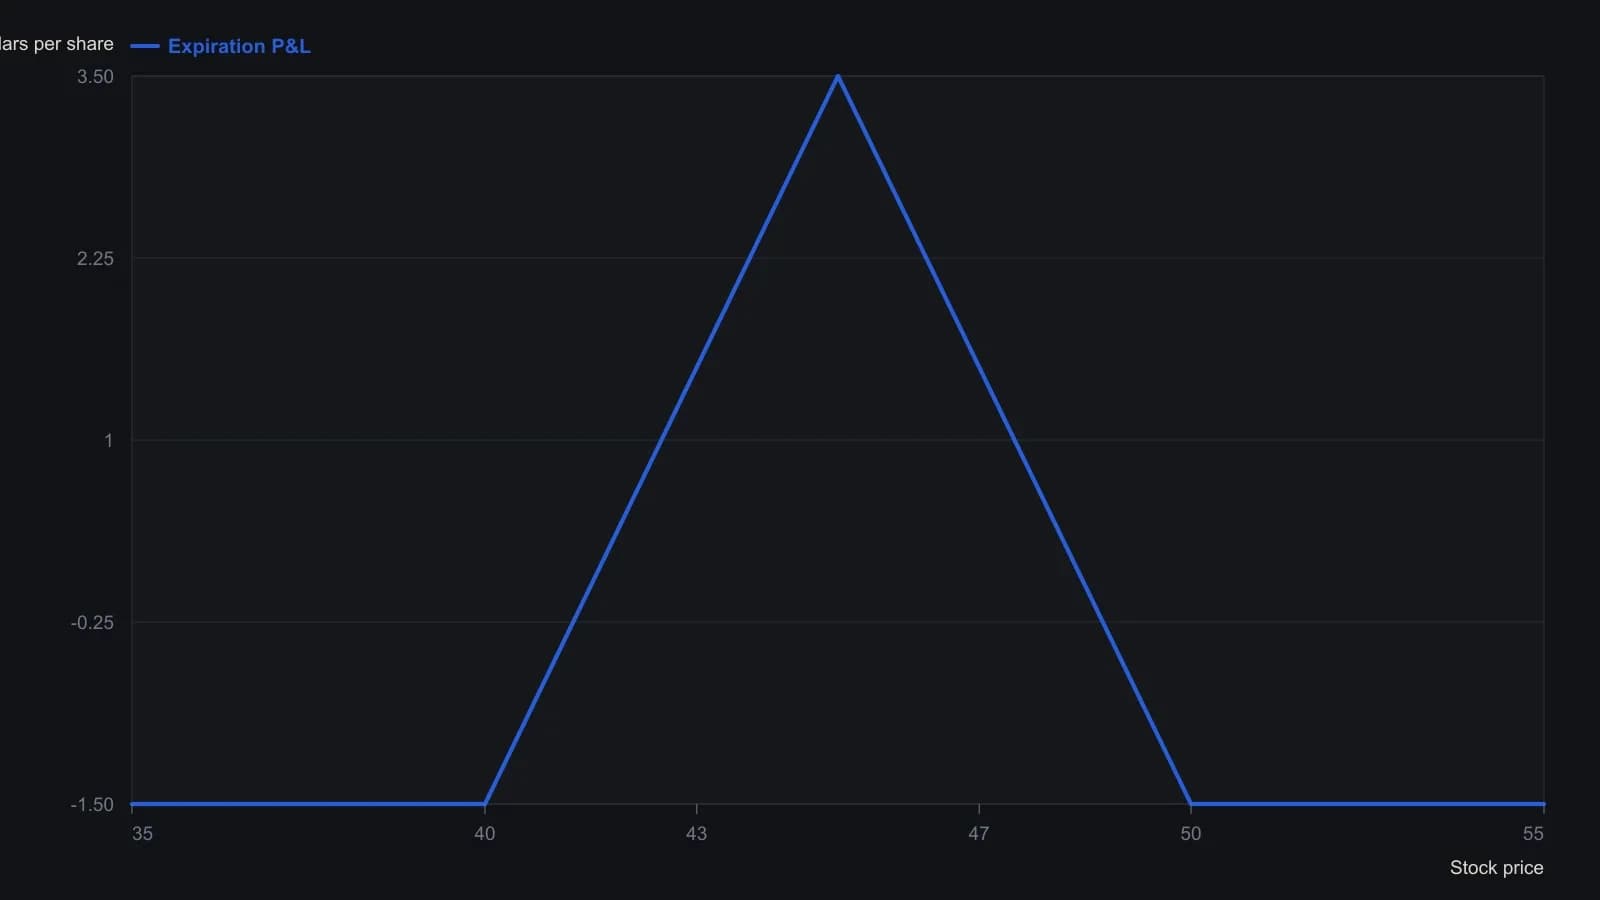
Точки — это прибыль/убыток одного спреда на экспирации при чистом дебете 1.50, который считает статья. Промежуточные цены следуют кусочно-линейной бабочке между указанными страйками и точками безубыточности; они не сняты со схематического рисунка Figure 1.
Крылья по поддержке и сопротивлению
Страйки крыльев задаются по выявленным уровням поддержки и сопротивления. Центрирование короткого тела внутри этого диапазона представлено как полезная отправная точка, а не как жёсткое правило.
В февральском примере с путами длинные контракты на 40 и 50 стоят 6.50, два коротких на 45 дают кредит 5, чистый риск составляет 1.50 на спред, а заявленная максимальная прибыль равна 3.50 на спред. Тот же пример называет прибыльную полосу между 41.50 и 48.50, с наибольшей выплатой, если базовый актив находится на 45.
Подразумеваемая волатильность после входа
Подразумеваемая волатильность — это заложенное рынком опционов ожидание движения. Последующее снижение подразумеваемой волатильности описывается как способное быстрее сократить оставшуюся временную премию в коротких контрактах, если эта волатильность была повышенной на входе.
Внутридневные ограничения на опционные спреды
Розничные трейдеры описываются как ограниченные во внутридневной торговле опционными спредами проскальзыванием и комиссиями. Проскальзывание — это разрыв между задуманным исполнением и фактически уплаченной или полученной ценой.
Бычьи или медвежьи спреды в целом считаются слабыми кандидатами для дейтрейда, потому что им обычно нужно несколько пунктов движения базового актива. Опционы с близкой экспирацией на индексы 100 и 500 описываются как одни из более ликвидных и относительно более дешёвых контрактов, особенно когда остаётся мало временной премии.
Бумажная торговля до живых денег
Метод нужно бумажно протестировать на серии похожих сетапов с теми же правилами до использования живых денег. Первые убытки относят главным образом к тому, что пропустили изучение волатильности и временного распада.
Редакторская позиция: бумажная торговля — это имитационный прогон одинаковых сетапов, которым проверяют полную процедуру опционного спреда. Это не шаг живого размера.
Все разборы дорожки · 18 разборов
- 2003Задайте бабочку как одну процедуру диапазона
- 2006Согласование индексной волатильности, скивы и построение бабочки
- 2006Нефтяные прокси, режимы волатильности и оверлеи с ограничением
- 2007Сочетание оверлея double-diagonal с доходной бабочкой
- 2008Диапазонная дебетовая бабочка против железной кредитной
- 2008Построение payoff iron butterfly на волатильной нефти
- 2010Построение направленных баттерфляй-спредов вне денег
- 2010Модифицированные бабочки и календарные спреды в дорогих бумагах
- 2011Broken-wing put butterfly: кредит, вега и исполнение
- 2013Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
- 2017Построение выплат пут-бабочки по подразумеваемому движению и премии
- 2017Однодневная волатильность отчётности, ratio-спреды и бабочки
- 2017Построение ступенчатой книги broken-wing butterfly
- 2017Баттерфляй-спреды ниже денег, размер которых задаётся режимом волатильности
- 2018Почему кривые риска опционов первого дня неверно читают тету, календари и бабочки
- 2019Фильтр математического ожидания для опционных спредов с ограниченным риском
- 2019Ложный пробой как постановка для пут-бабочки вне денег
- 2020Конструкция колл-бабочки с ограниченным риском на волатильной нефти