2014выпуск C0222-26
Недельные корректировки опционного дохода с железными кондорами и баттерфляями
Исторические кейсы недельного дохода показывают, как железный баттерфляй, добавление в середине недели, девятидневный календарный спред и железный кондор обрабатывали корректировки, сокращение размера и досрочные выходы по мере роста короткосрочных дельты и гаммы.
- Недельный железный баттерфляй входил в четверг или понедельник и предпочитал четырехдневное удержание после роста реализованной волатильности базового актива.
- Раннее движение к верхней точке безубыточности могло превратить баттерфляй в железный кондор за счет ролла крыла колл на три или четыре страйка.
- После четырехнедельной убыточной серии в ралли 2013 года кейс с кондором сократил размер вдвое и тестировал длинные опционы, прежде чем планировать возврат к полному размеру.
- Во всех этих кейсах общее правило состояло в том, чтобы выходить за два-три дня до экспирации или добавлять защиту, потому что дельта и гамма вблизи экспирации растут быстро.
Недельный доход как одна процедура
Эти архивные кейсы рассматривают стратегию опционного дохода как процедуру сбора короткосрочной премии с явными правилами входа, корректировки и выхода, которые можно тестировать как один процесс. Контрактами были недельные опционы, биржевые опционы, которые истекают за дни, а не за полный месячный цикл.
Стартовой конструкцией был спред-баттерфляй, структура с ограниченным риском и короткой премией, центрированная около денег, включая железный баттерфляй, использовавшийся как стартовая недельная сделка. Более поздний кейс использовал железный кондор, структуру с ограниченным риском и короткой премией с более широким прибыльным диапазоном, чем у центрированного баттерфляя, часто создаваемую роллом одного крыла после направленного движения.
Железный баттерфляй в четверг или понедельник
Один кейс недельного железного баттерфляя входил в четверг или понедельник, предпочитая четырехдневное удержание после роста реализованной волатильности базового актива. Тот же кейс собирал кредит от восьми до одиннадцати на железном баттерфляе около денег, как правило с крыльями в двадцать пунктов и тридцатью контрактами.
Кейс выбирал высоколиквидный недельный опцион на акцию, чтобы экстренные рыночные ордера могли исполняться с ограниченным проскальзыванием, при этом агрессивные дельта и гамма по-прежнему рассматривались как основной риск недельных опционов.
Учебные тревоги и ролл в железный кондор
Дельтой в основном управляли с помощью опционов следующей экспирации. Кейс использовал учебную тревогу, обзор в тот же день возможных исходов на следующее открытие, чтобы решить, нужны ли защитные хеджи. Этот обзор проводился в ежедневной поздней сессии, потому что базовый актив часто разворачивался после раннего движения.
Ранний подход к верхней точке безубыточности мог превратить баттерфляй в железный кондор за счет ролла крыла колл на три или четыре страйка, расширяя диапазон на экспирации ценой большего капитала и более низкой пиковой прибыли, если размер не увеличивали.
Более поздний вариант начинал в середине недели с половинным размером и планировал добавить размер в следующий понедельник по обновленным страйкам, обменивая риск гэпа на выходных на более гибкую конструкцию.
Девятидневный календарный спред с выходом в среду
Девятидневный календарный спред входил во вторник или среду. Эта конструкция короткая по ближнему недельному и длинная по более дальнему месячному, как правило входящая примерно за девять дней до ближней экспирации. Цель составляла около двенадцати процентов прибыли и потолок убытка в пятнадцать процентов, со ступенчатыми правилами повторного центрирования и жестким выходом в среду перед экспирацией, потому что поздняя гамма росла резко.
Убыточная серия кондора и сокращение размера
Отдельный кейс недельного железного кондора дал длинную прибыльную серию, затем четырехнедельную убыточную серию во время устойчивого ралли 2013 года, включая один убыток около одной и одной второй ожидаемой доходности на фоне предшествующей девятнадцатинедельной серии со средним 3.5 процента. После той убыточной серии кейс с кондором сократил размер вдвое и тестировал длинные опционы на входе и в качестве корректировок, прежде чем планировать возврат к полному размеру.
P/L кондора SPX против индекса после ролла бабочки
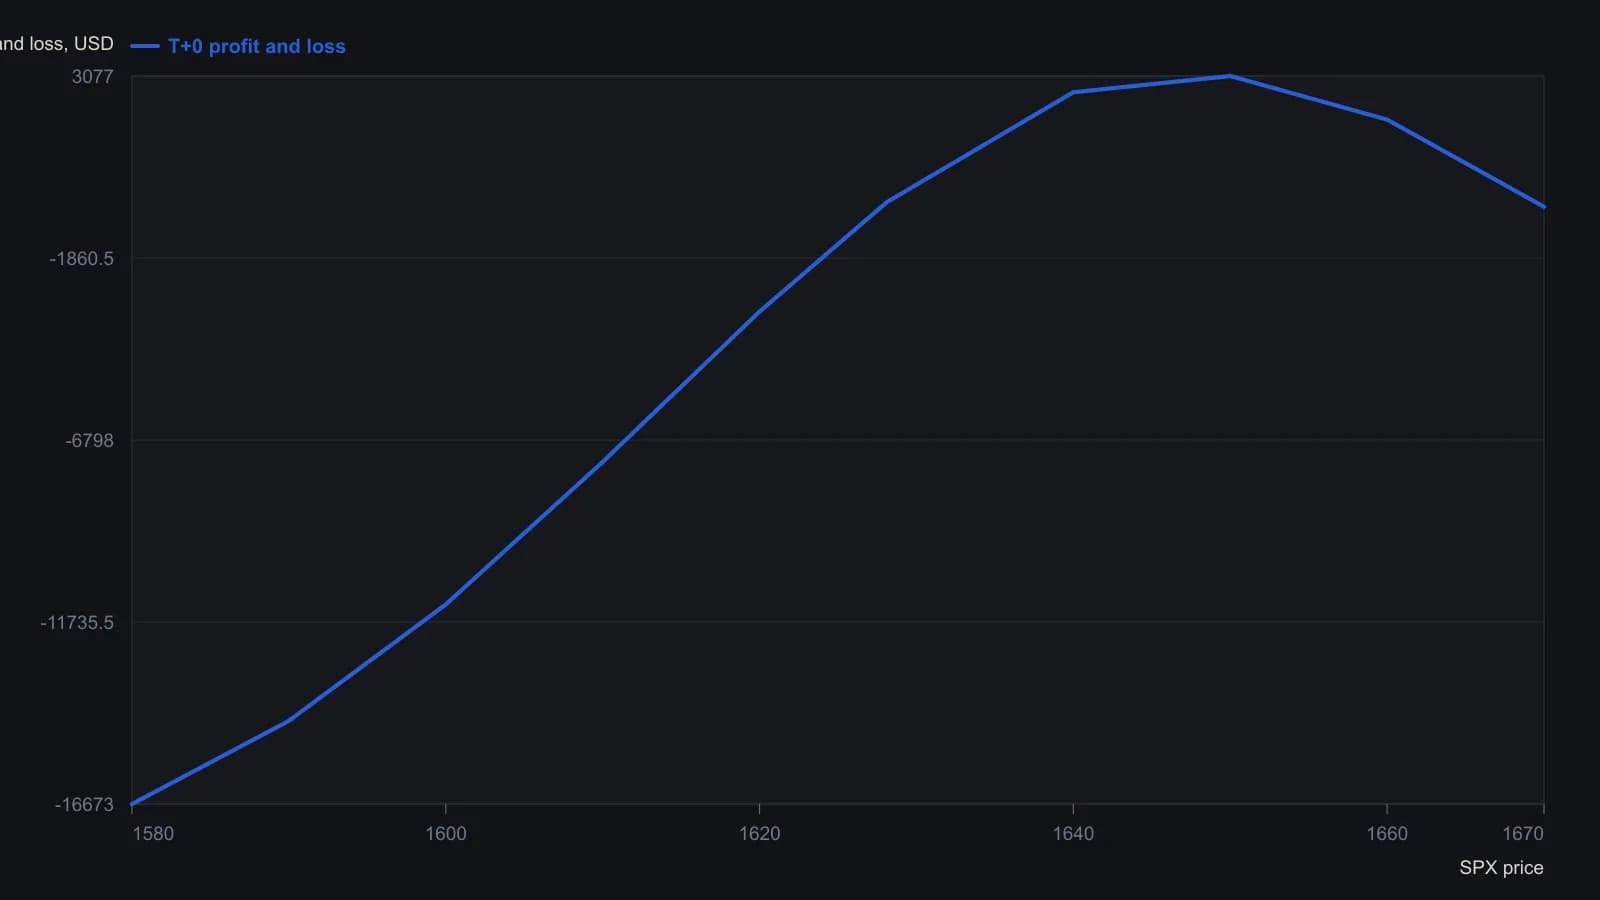
Считано из строки P/L под профилем риска OptionNet Explorer от 9 May 2013, за восемь дней до экспирации 17 May. Эти цифры — mark-to-market P/L против SPX, а не контуры бабочки и кондора на экспирации, которые тоже нарисованы на том же экране.
Все разборы дорожки · 15 разборов
- 2003Режимы подразумеваемой волатильности и контекст диапазонного кондора
- 2007Переписывание календарей и железных кондоров при смене режимов волатильности
- 2008Опционные спреды, ментальные стопы и режимы волатильности
- 2010Оверлеи индексных кондоров и ремонт дельты
- 2010Равная и неравная геометрия страйков в четырёхногой кредитной книге
- 2010Размер резервов для кондоров и слоёв пар
- 2012Корректировки железного кондора, когда ломается любимый индекс
- 2013Сжатие подразумеваемой волатильности на неделе отчётности и крылья iron condor
- 2013Iron condors, butterflies и стопы как единый бюджет риска
- 2014Пятничная экспирация как лаборатория недельного butterfly и iron condor
- 2014Статический iron condor — это оверлей режима рынка, а не фильтр ожидаемой стоимости
- 2014Недельные корректировки опционного дохода с железными кондорами и баттерфляями
- 2014Инвертированные профили выплат iron condor и разворотные свечи не на том экстремуме
- 2017Терпеливый доход на шорт-волатильности как письменная процедура
- 2020Короткий iron condor — это заявление о режиме диапазона на горизонте от недель до месяцев