2019выпуск C0224-27
Фильтр математического ожидания для опционных спредов с ограниченным риском
Архив преобразовывал платформенную вероятность прибыли, максимальную прибыль и максимальный убыток в двухисходный фильтр математического ожидания до того, как добавлялся размер. Редакторское прочтение: каждый опционный спред с ограниченным риском стоял как одна ограниченная фишка в книге режимов волатильности.
- Фильтр математического ожидания строил двухисходный скрининг как максимальную прибыль, умноженную на вероятность прибыли, минус максимальный убыток, умноженный на единицу минус эта вероятность.
- Базовое вероятностное допущение считало вероятности исходов известными наверняка и требовало, чтобы эти вероятности в сумме давали единицу.
- Нехеджированный короткий колл уводил величину ожидаемой доходности к минус бесконечности, поэтому длинный колл с более высоким страйком рассматривался как обязательная страховка, которая оставляла конструкцию с ограниченным риском.
- Конструкции с ограниченным риском ранжировались по высокой ожидаемой доходности, а не только по высокой вероятности прибыли, и требовалось много повторных испытаний, прежде чем долгосрочное среднее становилось осмысленным.
Двухисходный фильтр математического ожидания
Двухисходный скрининг ожидаемой доходности строился как максимальная прибыль, умноженная на вероятность прибыли, минус максимальный убыток, умноженный на единицу минус эта вероятность. В этом архиве эта арифметика и есть фильтр математического ожидания: предвходной скрининг, который взвешивает максимальную прибыль на вероятность прибыли и вычитает максимальный убыток, взвешенный на дополнительную вероятность.
Сообщаемая платформой вероятность прибыли входила в скрининг только как вес выигрыша. Базовое вероятностное допущение считало вероятности исходов известными наверняка и требовало, чтобы эти вероятности в сумме давали единицу.
Ограниченный риск удерживал скрининг конечным
Нехеджированный короткий колл описывался как создающий теоретически неограниченный убыток, который уводит величину ожидаемой доходности к минус бесконечности. Длинный колл с более высоким страйком рассматривался как обязательная страховка.
Спред с ограниченным риском — это опционная комбинация, максимальный убыток которой конечен, потому что длинные крылья или опцион с более высоким страйком ограничивают риск назначения. Архив использовал этот потолок, чтобы фильтр математического ожидания оставался конечным числом, а не уходил к минус бесконечности.
Четыре архивных скрининга
Пример короткого пута плюс короткого колл-спреда использовал кредит 4.10, 16 оставшихся дней и вероятность прибыли 99.5 процента, что подразумевало максимальную прибыль 410 и максимальный убыток 90. Скрининг был записан как 410 times 0.995 minus 90 times 0.05, equaling 407.5.
Обратный железный кондор, четырёхногая конструкция, которая покупает внутренние опционы и продаёт внешние крылья, удерживал и прибыль, и убыток ограниченными. При равных 25 максимальной прибыли и убытке он ставил крылья около одного стандартного отклонения гауссовой плотности от наблюдаемых цен, использовал вероятность прибыли около 62 процента и вычислял скрининг 6 при двух оставшихся днях.
Железный кондор, четырёхногая диапазонная конструкция, которая продаёт внутренние опционы и покупает внешние крылья, был показан на бумаге с высокой подразумеваемой волатильностью. Он собрал кредит 3.31 при вероятности прибыли 61 процент и максимальном убытке 1.69, если цена закрылась ниже 296.69. Скрининг на одну конструкцию был 331 times 0.61 minus 169 times 0.39, equaling 136.
Однодневная sell-call бабочка показала кредит 2.21 как максимальную прибыль и вероятность прибыли 96 процентов, с максимальным убытком, если цена закрылась выше 184.71 или ниже 185.30. Скрининг использовал 219 times 0.96 minus 281 times 0.04, equaling 199. Этот спред-бабочка — трёхстрайковая колл-конструкция, которая продаёт крылья и покупает два колла среднего страйка, давая плотно ограниченный профиль выплат вокруг узкой ценовой полосы.
Ранжирование по ожидаемой доходности
Конструкции с ограниченным риском ранжировались по высокой ожидаемой доходности, а не только по высокой вероятности прибыли; требовалось много повторных испытаний, прежде чем долгосрочное среднее становилось осмысленным, тогда как зависящая от времени ошибка в этих вероятностях оставалась неразрешённой.
Редакторское прочтение: решение о входе, удержании и воздержании по опционному спреду — это одна процедура на оставшемся сроке жизни, а книга изучается как книга повторных испытаний из многих малых, одинаково ограниченных конструкций, а не как одна крупная ставка. Контекст подразумеваемой волатильности — это окружающий режим цены и волатильности, по которому судят, стоит ли краткосрочная единица с ограниченным риском рядом с другими позициями.
Ожидаемый доход четырёх опционных спредов с ограниченным риском
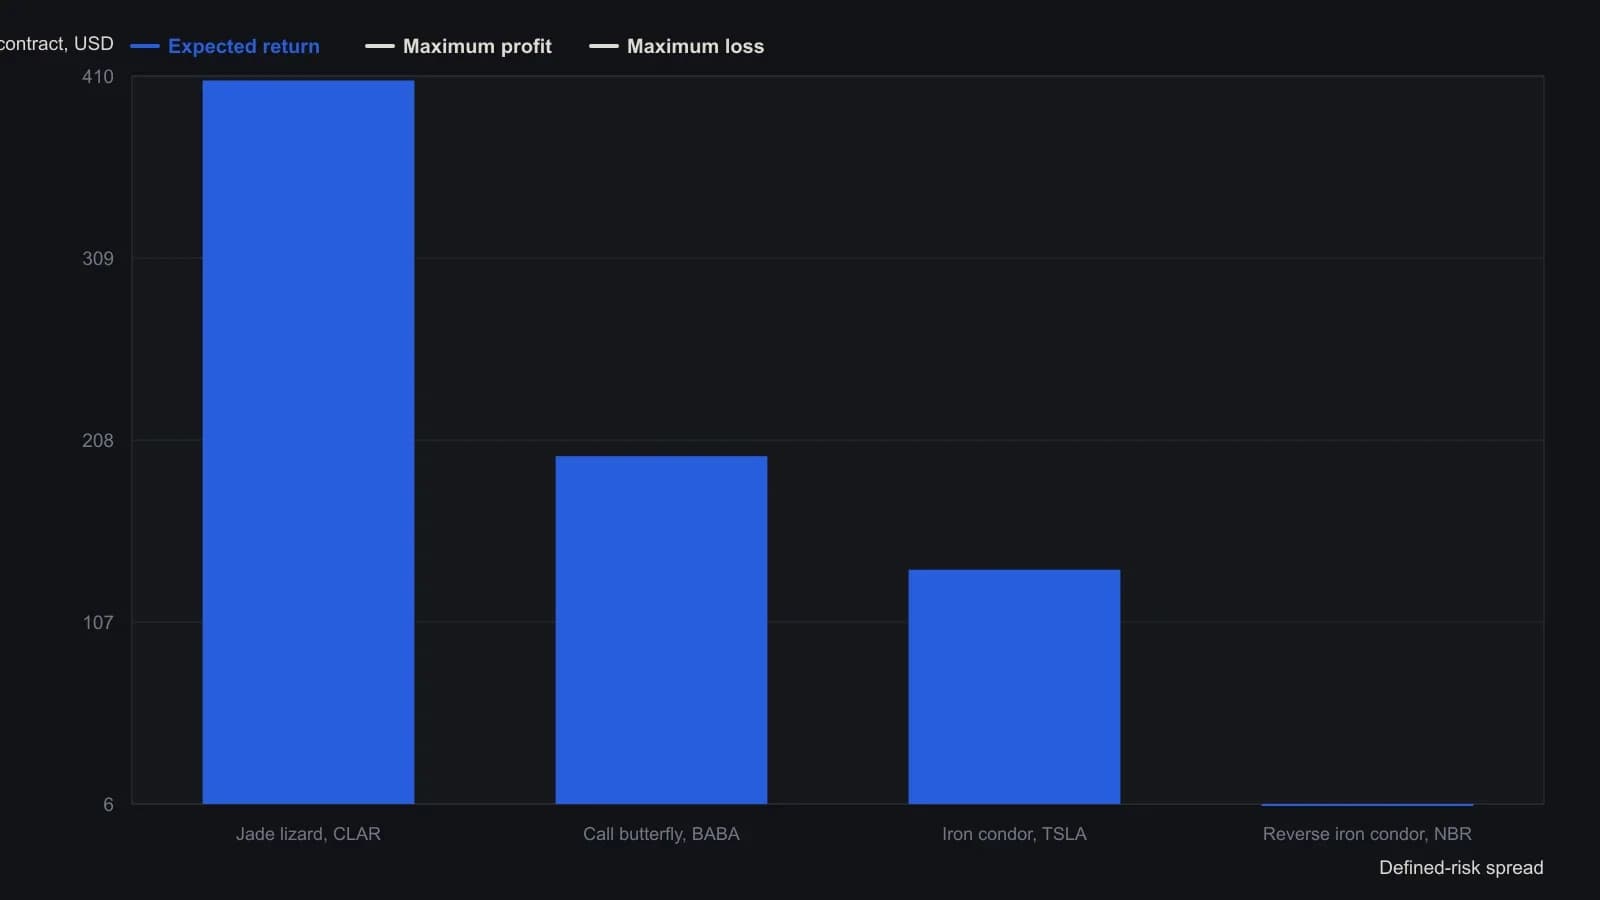
Вероятность прибыли Nabors составляла 62 percent на экране платформы и 60 percent в формуле. Максимальная прибыль Alibaba была введена как 219 dollars при заявленном кредите 2.21.
Все разборы дорожки · 18 разборов
- 2003Задайте бабочку как одну процедуру диапазона
- 2006Согласование индексной волатильности, скивы и построение бабочки
- 2006Нефтяные прокси, режимы волатильности и оверлеи с ограничением
- 2007Сочетание оверлея double-diagonal с доходной бабочкой
- 2008Диапазонная дебетовая бабочка против железной кредитной
- 2008Построение payoff iron butterfly на волатильной нефти
- 2010Построение направленных баттерфляй-спредов вне денег
- 2010Модифицированные бабочки и календарные спреды в дорогих бумагах
- 2011Broken-wing put butterfly: кредит, вега и исполнение
- 2013Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
- 2017Построение выплат пут-бабочки по подразумеваемому движению и премии
- 2017Однодневная волатильность отчётности, ratio-спреды и бабочки
- 2017Построение ступенчатой книги broken-wing butterfly
- 2017Баттерфляй-спреды ниже денег, размер которых задаётся режимом волатильности
- 2018Почему кривые риска опционов первого дня неверно читают тету, календари и бабочки
- 2019Фильтр математического ожидания для опционных спредов с ограниченным риском
- 2019Ложный пробой как постановка для пут-бабочки вне денег
- 2020Конструкция колл-бабочки с ограниченным риском на волатильной нефти