2019выпуск C0930-31
Ложный пробой как постановка для пут-бабочки вне денег
В кейсе ложный пробой вверх и низкое значение подразумеваемой волатильности используются как постановка для июльской пут-бабочки SPY вне денег: та же конструкция 1/-2/1 трактуется как направленная структура, а не как нейтральная бабочка у денег.
- Бабочка вне денег сохраняет ту же конструкцию «длинная одна, короткие две, длинная одна» и равные расстояния от крыльев до тела, что и стандартная бабочка, но каждый страйк расположен в стороне от денег.
- В кейсе ложный пробой вверх при подразумеваемой волатильности у нижней границы исторического диапазона рассматривается как постановка для направленной пут-бабочки, а не для нейтральной структуры у денег.
- В июльском примере по SPY, где покупается 288, продаются два страйка 264 и покупается 240, позиция описывается как убыточная, если базовый актив не снижается, а временной распад описывается как начинающий помогать, когда цена торгуется ниже более высокого длинного пут-страйка.
- Максимальная выплата на коротком среднем страйке называется крайне маловероятной, поэтому обычный путь управления — долларовая или ценовая цель; отмечается предпочтение стороны путов, потому что акции описываются как часто падающие быстрее, чем растут, и потому что структура обычно имеет положительную вегу.
Та же конструкция, другое размещение
Бабочка вне денег использует ту же конструкцию «длинная одна, короткие две, длинная одна», что и стандартная бабочка, с равными расстояниями от крыльев до тела. Каждый страйк размещается в стороне от денег. Обычная бабочка у денег, как правило, формулируется как относительно нейтральная структура, рассчитанная на базовый актив, который к экспирации остаётся вблизи среднего страйка.
Ложный пробой и дешёвые опционы
В кейсе ложный пробой вверх представлен как одна из постановок для пут-бабочки вне денег. Цена достигает предыдущего максимума и не продолжает движение — фон, за которым часто следует торговля вбок или ниже. После этого ралли подразумеваемая волатильность описывается как находящаяся у нижней границы исторического диапазона. В кейсе это значение трактуется как относительно дешёвые опционы для бабочки с чистой премией.
Пример направленного пута
Разобранный пример — июльская пут-бабочка SPY, которая покупает страйк 288, продаёт два страйка 264 и покупает страйк 240. Этот пример характеризуется как чисто направленная пут-структура: если базовый актив не снижается, позиция описывается как убыточная.
Временной распад и путь управления
Когда базовый актив торгуется ниже более высокого длинного пут-страйка — около 288 в примере — временной распад описывается как начинающий работать в пользу бабочки, а не против неё. Чтобы зафиксировать теоретическую максимальную выплату, базовый актив, как описывается, должен рассчитаться ровно на коротком среднем страйке на экспирации. Этот исход называется крайне маловероятным, поэтому обычным путём управления представлена долларовая или ценовая цель.
Почему обсуждается сторона путов
В кейсе отмечается возможное предпочтение стороны путов, потому что акции описываются как часто падающие быстрее, чем растут. Бабочка вне денег обычно имеет положительную вегу, а подразумеваемая волатильность часто растёт, когда цены снижаются.
Июльская пут-бабочка вне денег по SPY: подразумеваемая волатильность по страйкам
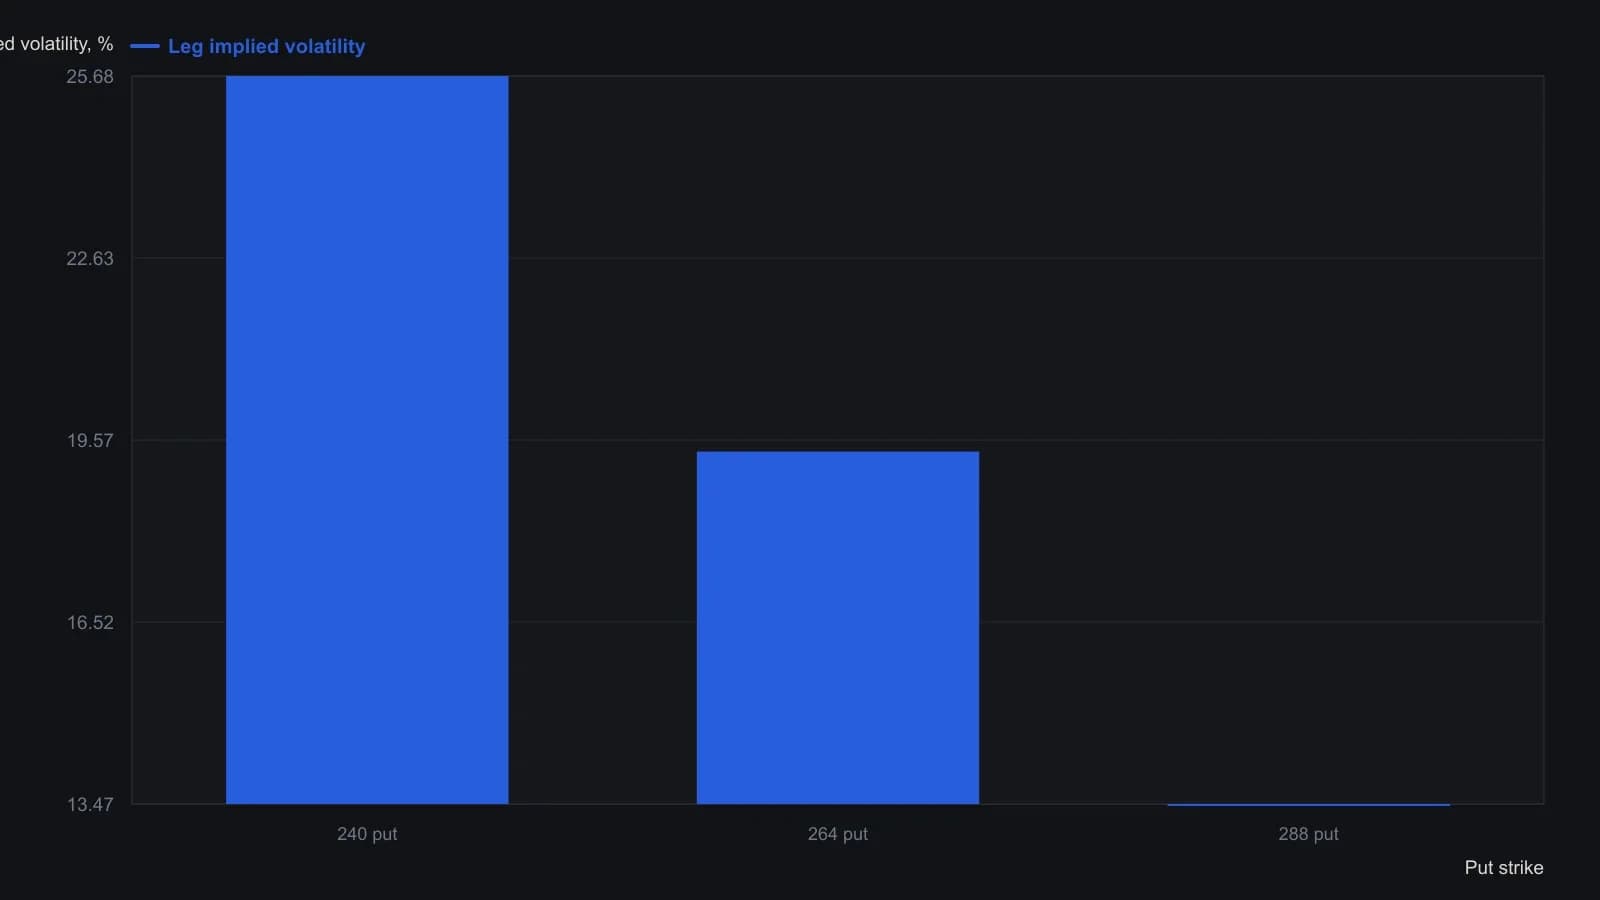
Цифры подразумеваемой волатильности, входа и P&L — это снимок котировки Natural в блоттере от 2019-05-02, за 78 дней до экспирации 2019-07-19. Максимальная прибыль и максимальный риск — платформенные итоги для одного спреда 1/-2/1, а не теоретические значения по средней цене.
Все разборы дорожки · 18 разборов
- 2003Задайте бабочку как одну процедуру диапазона
- 2006Согласование индексной волатильности, скивы и построение бабочки
- 2006Нефтяные прокси, режимы волатильности и оверлеи с ограничением
- 2007Сочетание оверлея double-diagonal с доходной бабочкой
- 2008Диапазонная дебетовая бабочка против железной кредитной
- 2008Построение payoff iron butterfly на волатильной нефти
- 2010Построение направленных баттерфляй-спредов вне денег
- 2010Модифицированные бабочки и календарные спреды в дорогих бумагах
- 2011Broken-wing put butterfly: кредит, вега и исполнение
- 2013Колл-баттерфляй на живой скот — это иной объект риска, чем голый колл
- 2017Построение выплат пут-бабочки по подразумеваемому движению и премии
- 2017Однодневная волатильность отчётности, ratio-спреды и бабочки
- 2017Построение ступенчатой книги broken-wing butterfly
- 2017Баттерфляй-спреды ниже денег, размер которых задаётся режимом волатильности
- 2018Почему кривые риска опционов первого дня неверно читают тету, календари и бабочки
- 2019Фильтр математического ожидания для опционных спредов с ограниченным риском
- 2019Ложный пробой как постановка для пут-бабочки вне денег
- 2020Конструкция колл-бабочки с ограниченным риском на волатильной нефти