2008выпуск C051-4
Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
Короткий колл и пут на один и тот же базовый актив позволяют собирать временную стоимость, пока рынок спокоен, но одно только дельта-хеджирование всё ещё оставляет экспозицию к подразумеваемой волатильности. На изученной выборке KOSPI 200 связь фьючерсов с подразумеваемой волатильностью и изменённый микс колла и пута использовались, чтобы одновременно компенсировать оба шока.
- Короткий колл и пут на один и тот же базовый актив позволяют собирать временную стоимость в спокойном рынке, но резкое движение всё ещё может дать крупный убыток.
- Дельта-хеджирование, которое компенсирует только дельты колла и пута, всё ещё оставляет короткую книгу подверженной изменениям подразумеваемой волатильности, потому что оба опциона имеют положительную вегу.
- На изученной выборке KOSPI 200 фьючерсная каппа группировалась около -0.5 и была более устойчивым входом для хеджа, тогда как спотовая каппа рассеивалась около нуля.
- Правило построения задавало отношение дельты к веге портфеля равным минус каппа за счёт изменения относительного размера колла и пута, чтобы шоки базового актива и подразумеваемой волатильности можно было компенсировать вместе.
Короткий стрэддл всё ещё нуждается в хедже
Короткий стрэддл, который продаёт колл и пут на один и тот же базовый актив, позволяет собирать временную стоимость, пока базовый актив спокоен. Этот опционный стрэддл остаётся подверженным крупному убытку, если базовый актив резко сдвинется.
Почему компенсации дельты недостаточно
Компенсация только дельт колла и пута оставляет короткую комбинацию всё ещё подверженной изменениям подразумеваемой волатильности. Оба опциона имеют положительную вегу, поэтому дельта-хеджирование, которое останавливается на плоской дельте, не снимает экспозицию к подразумеваемой волатильности.
Связь фьючерсов с подразумеваемой волатильностью
Анализ подразумеваемой волатильности на изученной выборке KOSPI 200 показал, что фьючерсная каппа группировалась около -0.5, тогда как спотовая каппа рассеивалась около нуля. Связь фьючерсов с подразумеваемой волатильностью была более устойчивым входом для хеджа.
Фьючерсная каппа -0.5 означает, что подразумеваемая волатильность росла примерно на 0.5 процента на каждое снижение фьючерса на один пункт. Нехеджированная короткая комбинация тогда оказывалась подверженной волатильности при падении фьючерсов.
На дельта-нейтральной кривой прибыли каппа, равная нулю, давала плоский наклон на уровне 180 при деньгах. Каппа -1 оставляла положительный наклон и больший убыток при снижении фьючерсов.
Подбор размера микса колла и пута
Изменение подразумеваемой волатильности при оставшемся времени T рассматривалось как обратно пропорциональное квадратному корню из T. Эта зависимость от горизонта использовалась, чтобы перевести связь фьючерсов с подразумеваемой волатильностью в коэффициент хеджирования.
Задание отношения дельты к веге портфеля равным минус каппа за счёт изменения относительного размера колла и пута было правилом построения, использованным для одновременной компенсации шоков базового актива и подразумеваемой волатильности.
Что показали сравниваемые случаи
В иллюстрации короткого стрэнгла от 7 ноября 2005 года при снижении фьючерсов на три пункта соотношение колл/пут было изменено с -80/-100 на -100/-80. Это изменение сдвинуло отношение дельты к веге с 0.0005 до 0.0100 и развернуло заявленную фактическую прибыль с -11.30 до 11.90.
По сравниваемым случаям короткого стрэнгла средние прибыли книги с нулевой дельтой и книги, хеджированной по дельте и веге, были сходными. Крупнейший заявленный убыток составил -31.30 пункта при одной только дельте против -17.20 при комбинированном хедже.
Прибыль/убыток короткого стрэнгла по соотношению коллов и путов после падения на три пункта
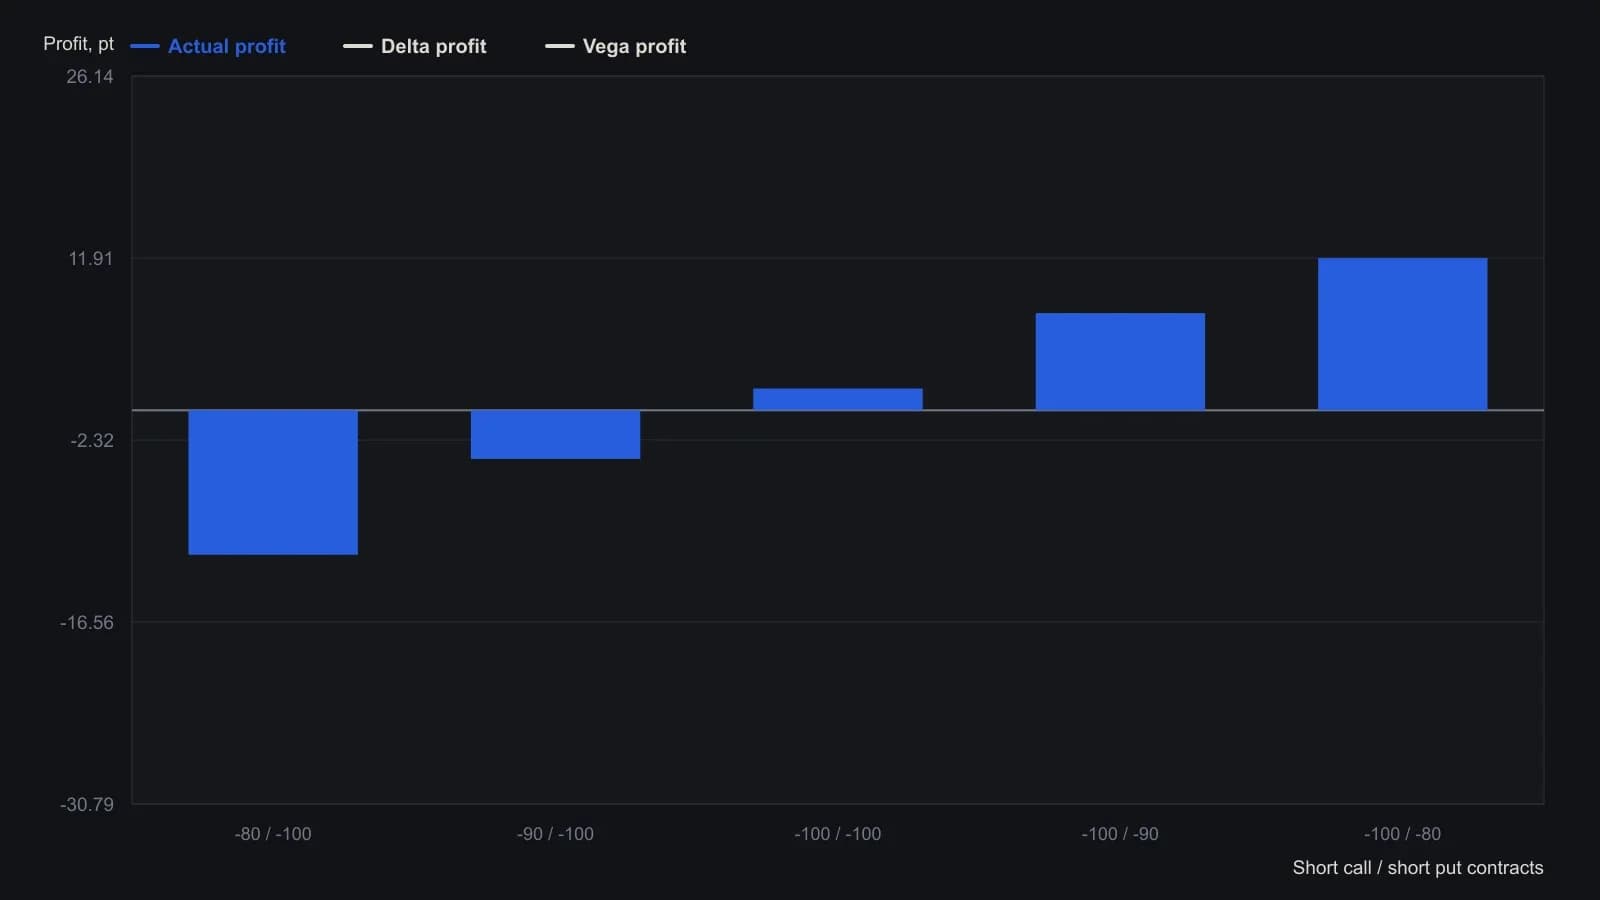
Дата выборки November 7, 2005; фьючерсы снизились на три пункта. Греки колла: дельта 0.3287, вега 7.228 пт на 100 процентов, тета -46.76 пт/год. Греки пута: дельта -0.2567, вега 6.442, тета -49.45. Фактическая прибыль не является суммой столбцов греков.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом