2014выпуск C1221
Долгосрочные против ближних коллов как режим волатильности
Пара биржевых коллов на акции с одним страйком и одним риском показывает, как экспирация меняет дельту, гамму, тету и вегу и как подразумеваемая волатильность может переоценить длинный колл даже при неизменном базовом активе.
- Редакционная интерпретация TradersWeek: рассматривайте экспирацию как регулятор режима, а не как календарное удобство. Один и тот же профинансированный бычий колл может быть высокогаммовым, быстро распадающимся заменителем акций или более медленной, вега-нагруженной долгосрочной позицией, которая в большей степени является ставкой на дешёвую волатильность, чем ближней ставкой на цену.
- Колл January 2015 100 и колл January 2017 100 сравнивались при одном страйке, причём максимальный риск был задан на уровне $1,700 для обеих позиций.
- При этом бюджете риска более ближний колл 100 соответствовал примерно 158 акциям дельта-экспозиции, а колл 2017 100 — примерно 54 акциям, причём дополнительная ближняя гамма сочеталась с большим тета-распадом.
- В расчёте на один контракт у более долгосрочного колла была выше вега. Подразумеваемая волатильность составляла 25, росла вместе с волатильностью широкого рынка и оставалась низкой относительно других ведущих технологических имён, поэтому рост подразумеваемой волатильности без изменения базового актива увеличил бы стоимость длинного колла.
Экспирация как главное различие
Биржевые долгосрочные опционы на акции могут удерживать позицию открытой до трёх лет.
Анализ экспирации опционов здесь — это сравнение иначе схожих коллов с одним страйком и одним риском, которые различаются в основном сроком. Сравнение используется, чтобы показать, как горизонт меняет дельту, гамму, тету и вегу.
Колл January 2015 100 и колл January 2017 100 удерживались на одном страйке 100. Максимальный риск был задан на уровне $1,700 для обеих позиций.
Прибыль ближних коллов и LEAPS со страйком 100 в зависимости от цены Apple
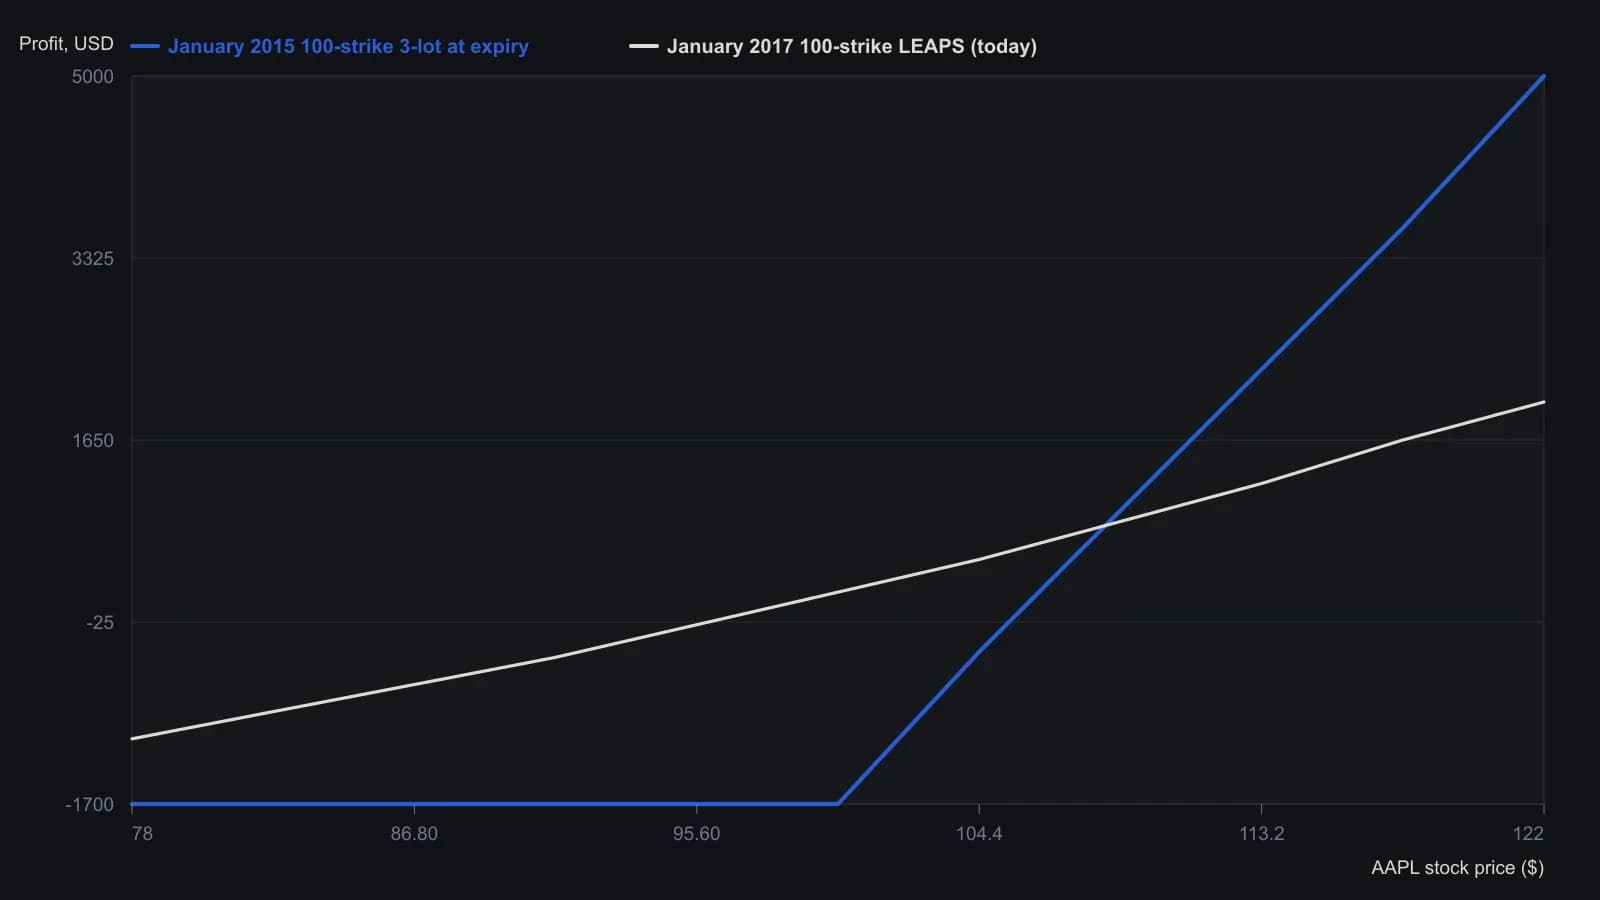
Сделка 1 — лонг трёх коллов January 2015 со страйком 100 по 5.5; сделка 2 — лонг одного колла January 2017 со страйком 100 по 17. На наложении также показаны дополнительные кривые дней до экспирации и волатильности; оцифрованы только выплата на экспирации January 2015 и текущая линия January 2017.
Дельта как эквивалентная акционная экспозиция
Дельта-хеджирование в этом рабочем процессе означает чтение дельты опциона как эквивалентного пакета акций. Два срока тогда можно сравнивать как акциоподобную экспозицию, а не как простое число контрактов.
При этом бюджете риска более ближний колл 100 соответствовал примерно 158 акциям дельта-экспозиции, тогда как колл 2017 100 соответствовал примерно 54 акциям.
Гамма, тета и вега
Более ближний колл показал более высокую гамму, чем более долгосрочный колл, что согласуется с тем, что опционы ближнего месяца несут больше гаммы, чем опционы дальнего месяца. Гамма — это то, насколько быстро меняется дельта при движении базового актива, и более близкие экспирации обычно несут её больше, чем долгосрочные контракты.
Дополнительная гамма в более близкой экспирации сочеталась с большим тета-распадом. Тета — это ежедневная стоимость временного распада за удержание опциона, и это обычный компромисс, который платят за более высокую гамму ближнего месяца.
В расчёте на один контракт у более долгосрочного колла была выше вега, и он был чувствительнее к изменению подразумеваемой волатильности. Вега — это чувствительность стоимости опциона к изменению подразумеваемой волатильности, и долгосрочные контракты обычно показывают её больше в расчёте на один контракт.
Подразумеваемая волатильность и неизменный базовый актив
Подразумеваемая волатильность — это уровень ожидаемого движения, заложенный в цену опционов. Она используется, чтобы судить, относительно дёшев ли длинный колл и как рост волатильности переоценил бы позицию даже при неизменном базовом активе.
Подразумеваемая волатильность в примере акции росла вместе с волатильностью широкого рынка, однако составляла 25 и оставалась низкой относительно других ведущих технологических имён.
Рост подразумеваемой волатильности без изменения цены базового актива увеличил бы стоимость длинной колл-позиции.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом