1991выпуск C081
Построение скоропортящегося дельта-хеджа из движений опциона
Короткое движение опциона относительно базового актива можно прочитать как коэффициент хеджирования. Этот вес покрывает только следующее небольшое движение и должен быть перестроен, как только цена уходит от страйка.
- Дельта опциона — это доля небольшого изменения цены базового актива, которая проявляется в цене опциона, положительная для коллов и отрицательная для путов.
- Монежность тянет колл к полной реакции один к одному, к почти нулевой реакции или примерно к половинной, и тот же путь идёт в обратную сторону для путов.
- Одна архивная сессия показала рост коллов June 380 на 1.30 пункта и падение путов June 380 на 1.70 пункта при росте фьючерсов June S&P 500 на 3.05 пункта — реализованную дельту колла 43% и реализованную дельту пута -56%.
- Использованный как коэффициент хеджирования, один колл «при деньгах» перекрыл 43% ближней экспозиции — скоропортящийся вес, который меняется, когда базовый актив уходит от страйка.
Дельта как коэффициент хеджирования
Дельта опциона — это доля небольшого изменения цены базового актива, которая проявляется в цене опциона. Дельта колла положительная, а дельта пута отрицательная. В архивном рабочем процессе та же доля и есть коэффициент хеджирования: она задаёт, какую часть ближней экспозиции перекрывает опцион.
Как монежность задаёт реакцию
Монежность — это положение базового актива относительно страйка, которое тянет колл к полной реакции один к одному, к почти нулевой реакции или примерно к половинной. Дельта колла близка к 1, когда базовый актив заметно выше страйка, близка к 0, когда заметно ниже, и близка к 0.50, когда две цены совпадают. Дельта пута приближается к -1, когда базовый актив торгуется заметно ниже страйка, и приближается к 0, когда базовый актив торгуется заметно выше страйка.
Сессия реализованных дельт
От одной сессии к следующей коллы June 380 выросли на 1.30 пункта, а путы June 380 упали на 1.70 пункта, в то время как фьючерсы June S&P 500 выросли на 3.05 пункта, что даёт реализованную дельту колла 43% и реализованную дельту пута -56%. При множителе $500 это движение фьючерса на 3.05 пункта равнялось $1,525, прирост колла на 1.30 пункта равнялся $650, а убыток пута на 1.70 пункта равнялся $850.
Определение размера ближнего перекрытия
Рассматривая дельту как коэффициент хеджирования, покупка одного колла «при деньгах» против короткой позиции во фьючерсе June S&P 500 в этом примере перекрыла 43% ближней экспозиции. Ближняя экспозиция — это срез портфельного риска, который хедж должен покрыть только на следующее небольшое движение, а не на устойчивый режим.
Скоропортящийся вес
Дельта — это мгновенная мера реакции опциона на краткосрочное движение базового актива, и она меняется, когда базовый актив уходит от страйка. Размер хеджа — скоропортящийся вес: его нужно перестроить после того, как базовый актив покинет страйк, потому что скорость реакции опциона меняется.
Односессионные пунктовые изменения, из которых получены дельты июньских 380
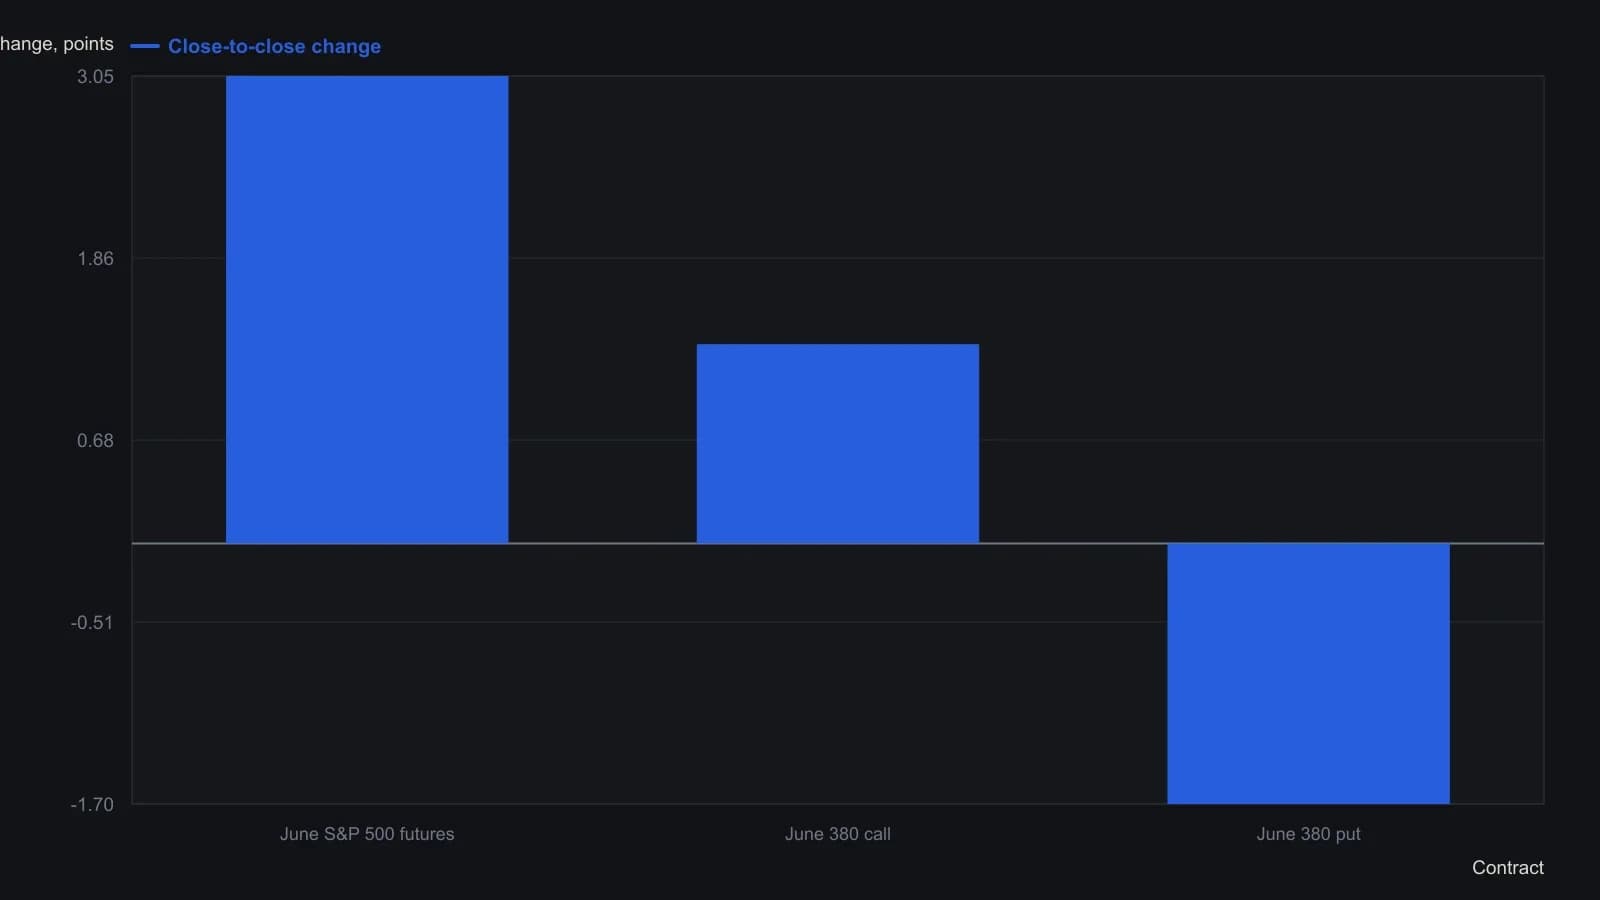
Дельта каждого опциона — это пунктовое изменение данного контракта, делённое на изменение фьючерса на 3.05 пункта. Врезка считает эти веса действительными только пока цена остаётся вблизи страйка 380.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом