2007выпуск C081-5
Корректировка длинного колла через синтетический стрэддл
Сначала длинный колл с ограниченным риском выражает бычью техническую цель чище, чем базовый актив, а затем становится остаточным инвентарём. Шорт акций превращает этот инвентарь в синтетический стрэддл с длинной премией, а последующие сделки с акциями сбрасывают дельту на ориентирах графика вместо наращивания исходного одностороннего размера.
- Кейс начинается с длинного колла с ограниченным риском, выбранного, чтобы выразить бычью техническую цель чище, чем базовый актив, а затем переходит к корректировкам этого инвентаря в логике мани-менеджмента.
- Синтетический стрэддл сочетает длинные коллы с шортом акций либо длинные путы с лонгом акций, чтобы обнулить направленную дельту и оставить опционный стрэддл с длинной премией, стоимость которого может расти при более широких реализованных колебаниях и при более высокой подразумеваемой волатильности.
- Шорт 600 акций против 10 майских коллов 22.50 в деньгах в зоне корректировки на сопротивлении снизил остаточную дельту примерно до +35 и оставил верхнюю выпуклость, которую полный хедж на 1000 акций превратил бы в синтетический длинный пут.
- Позднее покупки по 100 и 200 акций на 50-процентном откате, на отчётности и на ключевом расширении использовались, чтобы удерживать синтетическую опционную позицию ближе к нейтрали после того, как коллы ушли глубоко вне денег.
От бычьего колла к инвентарю
Кейс начинается с длинного колла с ограниченным риском, выбранного, чтобы выразить бычью техническую цель чище, чем базовый актив. Далее работа переходит к корректировкам этого остаточного инвентаря в логике мани-менеджмента.
Как собирается синтетический стрэддл
Синтетический стрэддл сочетает длинные коллы с шортом акций либо длинные путы с лонгом акций, чтобы обнулить направленную дельту. Соотношение один контракт на 100 акций становится синтетической опционной позицией, которая реплицирует пут или колл.
После сборки книга представляет собой позицию опционного стрэддла с длинной премией, стоимость которой может расти при более широких реализованных колебаниях и при более высокой подразумеваемой волатильности. Дельта-хеджирование компенсирует дельту опциона акциями, так что оставшаяся экспозиция следует за изменением цен, волатильности и времени, а не за исходным односторонним тезисом.
Сопротивление как зона корректировки
После того как базовый актив за почти три недели достиг заранее заданной зоны сопротивления, незахеджированные майские коллы 22.50 были в деньгах, ближе к экспирации и подвержены приближающейся дате отчётности, которая может поднять подразумеваемую волатильность. Зона корректировки — это заранее заданная техническая область, например сопротивление или откат, используемая как сигнал ребалансировать дельту вместо наращивания исходного направленного размера.
Шорт 600 акций против 10 длинных коллов снизил остаточную дельту примерно до +35 и преобразовал профиль выплаты так, что достаточно большое движение в любую сторону могло увеличить стоимость позиции.
Частичный хедж против полного синтетического пута
Хеджирование только 600 из возможных 1000 дельт оставило остаточную верхнюю выпуклость. Если бы цена к экспирации вернулась к страйку 22.50 без дальнейших хеджей, 10 коллов, купленных за дебет 1000, истекли бы, а покрытие 600 акций с 23.30 оставило бы чистый убыток 520.
Полный хедж на 1000 акций создал бы синтетический длинный пут, чей путь 30 вверх дал бы чистый убыток 200.
Частичный хедж на 600 акций против фиксации коллов XMSR
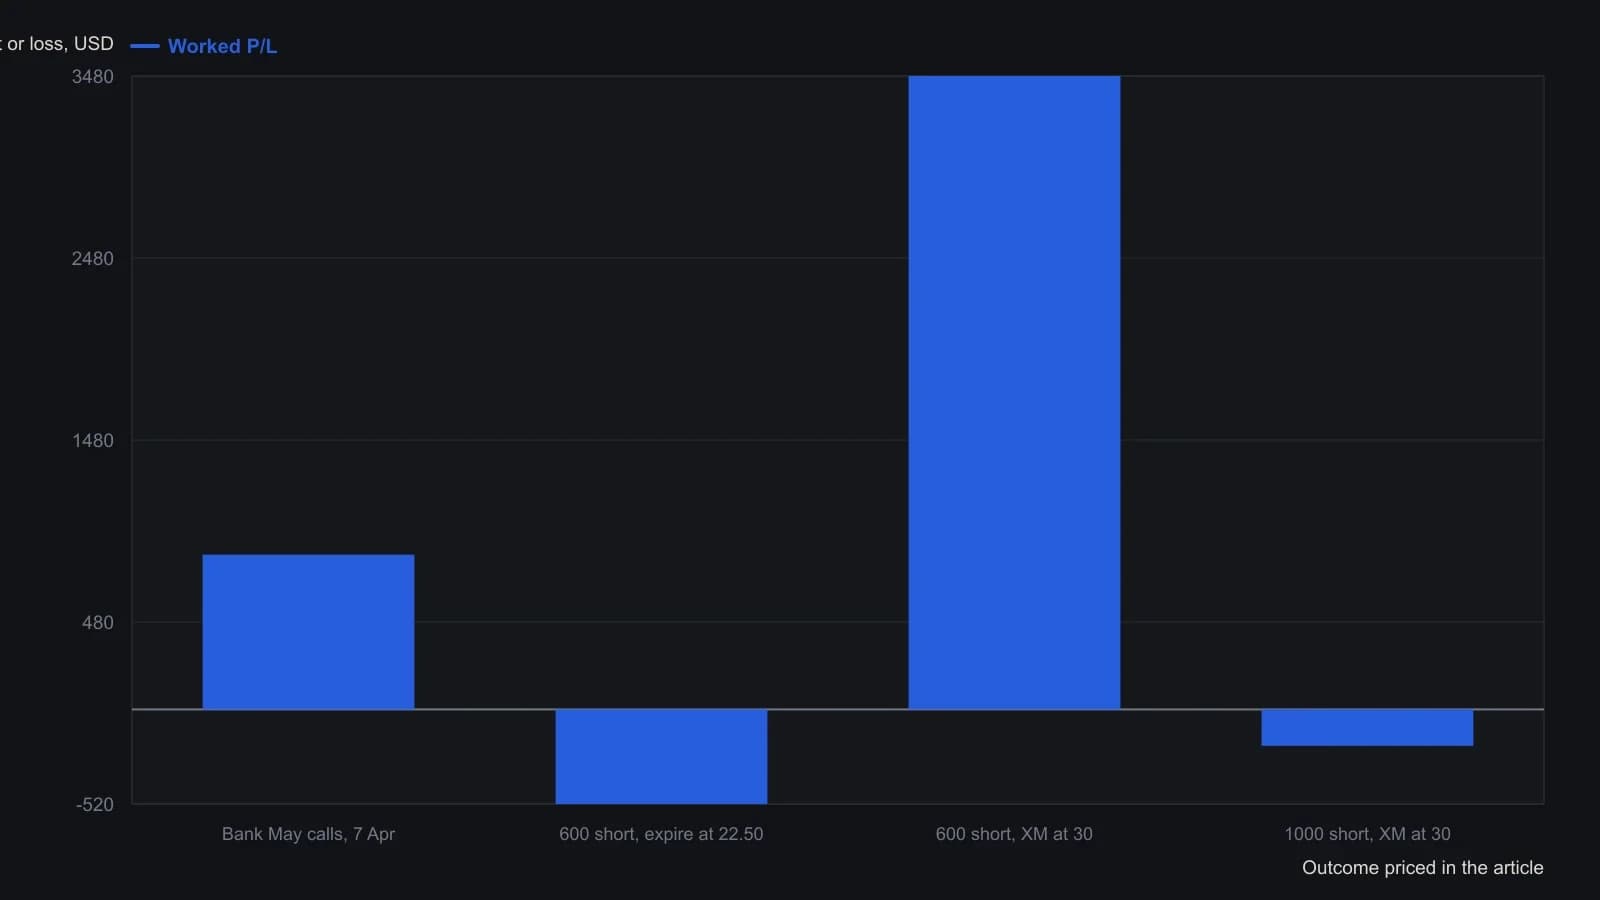
3480 использует 7500 стоимости коллов из статьи минус убыток 4020 по шорту 600 акций от 23.30 и не вычитает исходный дебет 1000 так же, как это делает отметка 850. Полный выход 27 April «почти 600» и более поздняя линия максимального риска «меньше 122» опущены, потому что они не были даны как точные зафиксированные цены.
Последующие сбросы акциями на ориентирах графика
Позднее дельта-хеджирование использовало покупки по 100 и 200 акций на 50-процентном откате и на отчётности, чтобы удерживать синтетическую опционную позицию ближе к нейтрали, включая лёгкий наклон вниз ниже -100 дельт.
После снижения, которое оставило майские коллы 22.50 глубоко вне денег примерно за 17 дней до экспирации, книга стояла около -250 дельты при всё ещё открытых 300 коротких акциях, поэтому на ключевом расширении нужно было купить как минимум 200 акций, чтобы выровнять большую часть направленного риска.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов