2008выпуск C011-6
Построение опционного спреда с ограниченным риском на основе волатильности и дельты
Соберите одну опционную позицию с заданным риском по единому чек-листу: режим подразумеваемой волатильности, оставшееся время, дельта, скью и взгляд на график. Эти пункты — правила конструирования, а не отдельные мнения о направлении.
- Структурированный опционный метод может быть чек-листом критериев и свободно выбираемых параметров, а не фиксированной торговой системой.
- Сравните текущую подразумеваемую волатильность с её собственной историей, чтобы понять, относительно высоки или низки временные премии, прежде чем покупать или продавать премию.
- Используйте дельту и как вероятность того, что опцион истечёт в деньгах, и как чувствительность, которая может расти по мере приближения базового актива к страйку.
- Сопоставьте относительно дешёвый опцион с относительно дорогим в спреде с заданным риском, затем применяйте каждый пункт чек-листа как одно правило входа, выхода или отказа от сделки.
Чек-лист, а не закрытая система
Структурированный опционный метод может быть чек-листом критериев и свободно выбираемых параметров, а не фиксированной торговой системой.
Чек-лист конструирования включает пять критериев: вероятность через дельту, режим подразумеваемой волатильности, время до экспирации, скью между дешёвыми и дорогими опционами и выбор момента на рынке.
Один график, несколько выражений с ограниченным риском
Один и тот же график базового актива может поддерживать взгляд на нисходящий тренд, взгляд на пробой или взгляд на диапазон. Каждый взгляд можно выразить как опционную конструкцию с ограниченным риском.
Редакторское примечание: рассматривайте взгляд на график как пункт выбора момента на том же чек-листе, а не как отдельный направленный прогноз, который стоит особняком от волатильности, времени и дельты.
Внутренняя стоимость и временная премия
Цена опциона делится на внутреннюю стоимость, равную тому, насколько он в деньгах, и внешнюю стоимость, которая представляет собой оставшуюся временную премию. Опционы вне денег не имеют внутренней стоимости и целиком оцениваются как временная премия.
Вся временная премия исчезает к экспирации. Это затухание обычно ускоряется в последний месяц, помогая продавцам и вредя покупателям. Временной распад — это эрозия внешней стоимости по мере приближения экспирации, которая благоприятствует продавцам опционов и работает против покупателей опционов, особенно в последний месяц.
Режим высокой или низкой временной премии
Историческая волатильность рассчитывается по прошлым движениям базового актива. Это ретроспективная мера того, насколько базовый актив уже сдвинулся на выбранном окне, и она отличается от текущего режима подразумеваемой волатильности рынка.
Подразумеваемая волатильность — это волатильность, которую модель ценообразования должна использовать, чтобы совпасть с текущей ценой опциона. Это волатильность, которую рынок закладывает в текущие опционные премии.
Сравнение текущей подразумеваемой волатильности с её собственной историей показывает, относительно высоки или низки временные премии, прежде чем решать покупать или продавать премию. Используйте это сравнение как режим высокой или низкой временной премии, а не как прогноз реализованных движений.
90-дневная подразумеваемая волатильность IBM ATM, 2002–2007
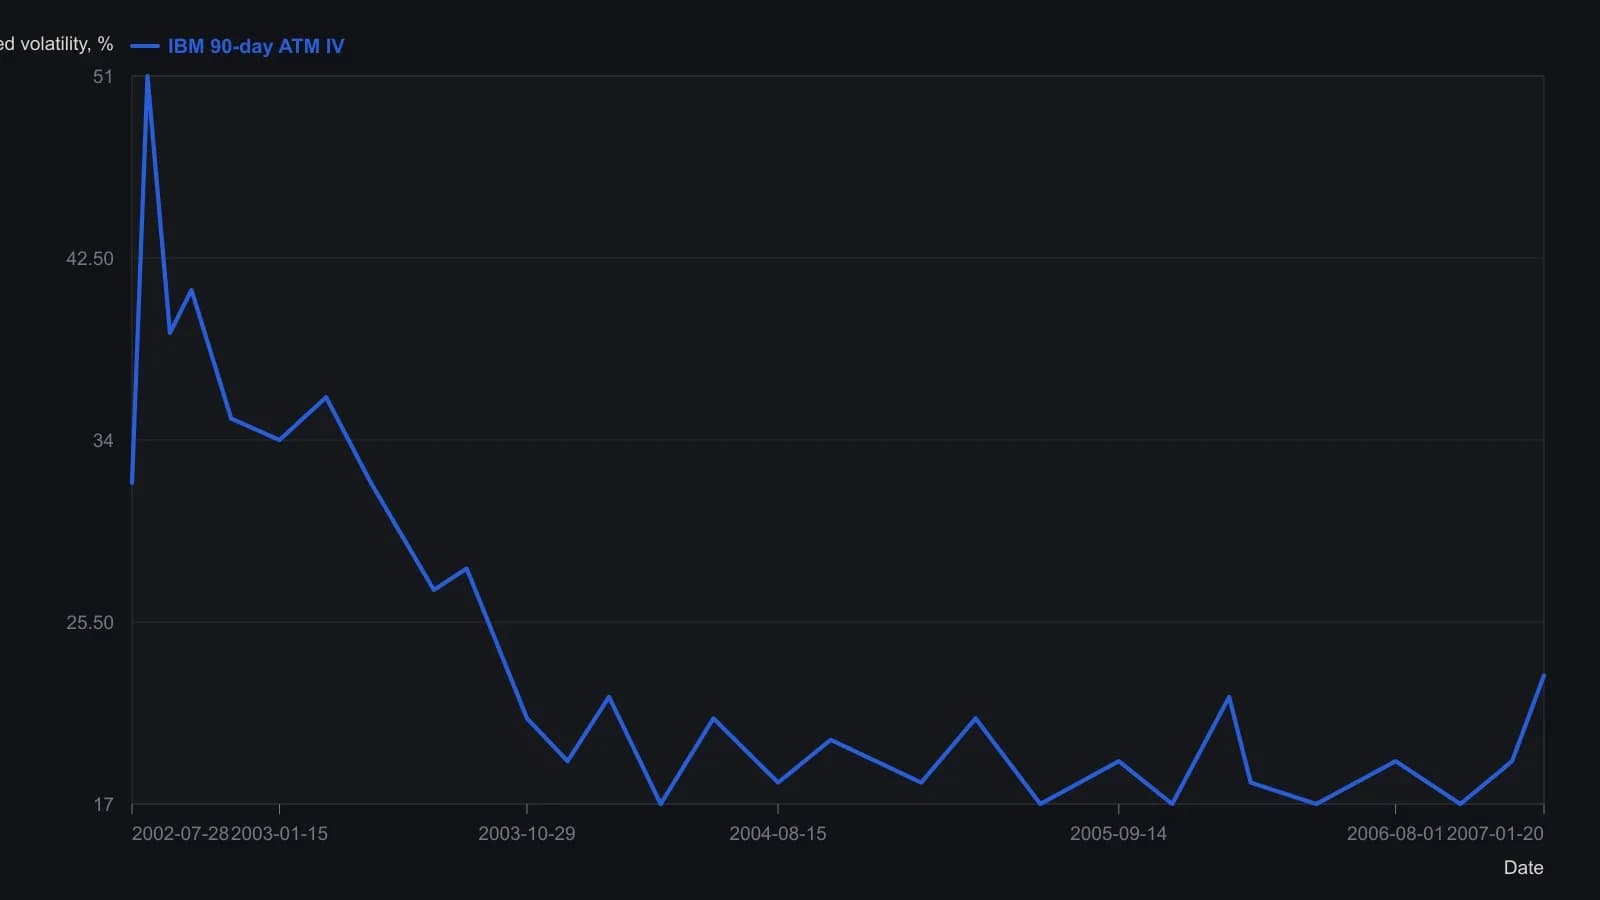
Оцифровано с растрового графика Optionetics Platinum подразумеваемой волатильности ATM сроком 90 дней и более. Даты между подписанными делениями шкалы интерполированы. Вертикальная точность — около одного пункта волатильности. Пример одной опционной позиции в статье (колл IBM September 120 по 45.97 на 25 July 2007) — иной расчёт, а не точка этой 90-дневной серии ATM.
Скью внутри спреда
Конструирование по скью ищет преимущество, сопоставляя относительно дешёвый опцион с относительно дорогим в спреде.
Опционный спред в этом рабочем процессе — это комбинация длинных и коротких опционов с заданным риском, выбранная так, чтобы каждый критерий чек-листа можно было применить как одно правило входа, выхода или отказа от сделки.
Дельта как вероятность и чувствительность
Дельта используется и как вероятность того, что опцион истечёт в деньгах, и как чувствительность, которая может резко вырасти по мере приближения базового актива к страйку. Одно и то же значение — это и прокси вероятности истечения в деньгах, и мера чувствительности, которая меняется по мере приближения базового актива к страйку.
Соберите одну позицию
Редакторское примечание: пройдите чек-лист на одной конструкции с ограниченным риском. Сверьте подразумеваемую волатильность с её собственной историей, выберите оставшееся время с учётом временного распада и поставьте страйк по дельте. Затем сопоставьте дешёвые и дорогие опционы и согласуйте структуру со взглядом на график.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом