2012выпуск C0963-64
Открытый интерес на уровне страйков как карта хеджирования и пина
Биржевое отображение сделало открытый интерес по опционам на акции сопоставимым по коллам, путам, экспирациям и страйкам. Эта архивная статья читает этот снимок как карту хедж-потоков: сначала найдите кластеры, затем спросите, могут ли дельта-хеджирование или защита пина усилить эти цены.
- Сравнивайте открытый интерес по коллам, путам, экспирациям и страйкам, а не читайте один контракт изолированно.
- Используйте сырой итог открытого интереса вместе с межсессионной разницей открытого интереса, чтобы видеть стоящие книги и свежие кластеры вместе.
- Крупные концентрации, включая дальние кластеры вне денег, рассматривались как кандидаты в поддержку и сопротивление, которые последующий хедж-поток может усилить.
- Тяжёлая книга на одном страйке связывалась с пин-риском, потому что защита или закрытие этой книги может создать временные, позиционно обусловленные уровни.
Биржевое отображение открытого интереса по опционам на акции было введено, чтобы позиционирование можно было сравнивать по коллам, путам, экспирациям и страйкам, а не просматривать каждый контракт изолированно. Открытый интерес — это число опционных контрактов, которые всё ещё остаются открытыми на данной экспирации и страйке.
Рассматривайте кластеры как кандидатные уровни
Крупные концентрации открытого интереса на отдельных страйках представлялись как кандидатные поддержка и сопротивление для связанного рынка фондового индекса. В этом рабочем процессе поддержка и сопротивление — это ценовые зоны, выведенные из крупных стоящих опционных книг, где последующее хеджирование или защитная торговля могут замедлить или развернуть движение.
Опционы вне денег описывались как обычно более активные, поэтому необычно крупный открытый интерес на дальних страйках вне денег рассматривался как возможный ориентир поддержки или сопротивления. Кластер вне денег — это накопление открытых контрактов вдали от текущего уровня индекса, рассматриваемое как возможный механический уровень, а не как прогноз.
Снимок July 2012
Проиллюстрированный кейс использовал открытый интерес по опционам S&P 500 за July 2012 и разницу открытого интереса на 16 July 2012. Всплески в обеих сериях использовались для разметки уровней.
Разница открытого интереса — это изменение числа открытых контрактов между текущей сессией и предыдущей торговой сессией. Её читали рядом со всплесками сырого открытого интереса, чтобы свежий кластер был виден рядом со стоящей книгой.
Открытый интерес по коллам E-mini S&P 500 за июль 2012 по страйкам
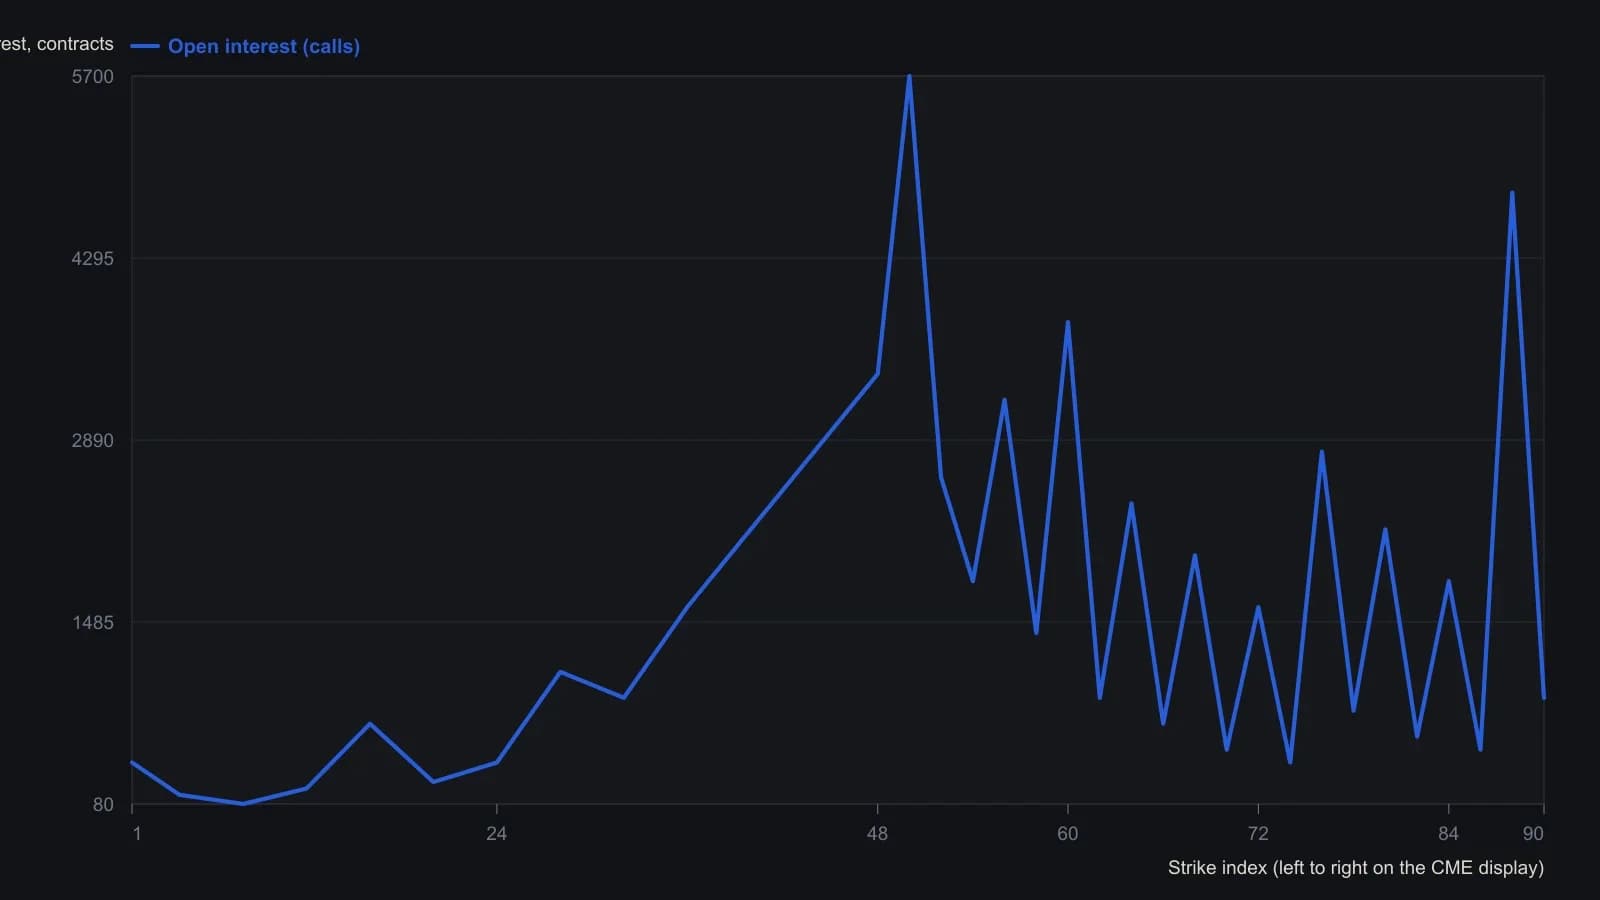
На растре нет печатных подписей страйков и контрактов по оси X и нет таблицы данных. Ряд — приближённый открытый интерес по коллам против индекса страйков (слева направо, как на графике). Ряд путов есть в легенде, но на заливке его нельзя отделить. Ограничивайтесь оцифрованными пиками; не считайте это точными биржевыми принтами.
Дельта-хеджирование вокруг крупной книги
Проработанный хедж задавал размер короткого оверлея 50-futures против длинной книги 100-call, чья дельта составляла 0.50. Дельта-хеджирование означает нейтрализацию направленной экспозиции опционной книги компенсирующей фьючерсной позицией, размер которой задан дельтой книги.
Активность дельта-хеджирования вокруг страйков, которые уже держали крупный открытый интерес, описывалась как механизм, который может усилить поддержку или сопротивление вблизи этих страйков.
Пин-риск на защищаемом страйке
Тяжёлый открытый интерес на одном страйке связывался с пин-риском: участник, защищающий эту книгу, может создать временную, позиционно обусловленную поддержку или сопротивление. Пин-риск — это вероятность того, что цена будет притянута к страйку, который держит крупную опционную книгу, когда эту книгу защищают или закрывают, особенно вблизи экспирации.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом