1992выпуск C121-7
Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
Прежде чем оценивать отдельную сделку или активную книгу, восстановите тот же капитал как низкооборотный индекс-прокси и как равновзвешивание той же вселенной. Сегмент — диагностический инструмент, который отделяет коэффициент расходов, издержки оборота и концентрацию от уже удерживаемого рыночного режима.
- Рассматривайте широкий рыночный сегмент как диагностический инструмент: восстановите книгу как индекс-прокси, прежде чем оценивать сделку или активного управляющего.
- Равновзвешивание той же вселенной — вторая линза, которая показывает, какая часть результата приходится на концентрацию, а не на диверсифицированный рыночный режим.
- Публикуемые индексные цифры указаны до издержек; коэффициент расходов, издержки оборота и любая нагрузка стоят между этой валовой цифрой и тем, что остаётся инвесторам.
- Пассивное индексирование означает повторение выбранного индекса без маркет-тайминга и отраслевого отбора, но пассивный сегмент автоматически не свободен от входных издержек.
Восстановите книгу, прежде чем оценивать сделку
Широкий рыночный сегмент — диагностический инструмент, а не продукт для рекомендации. Прежде чем оценивать отдельную сделку или активную книгу, восстановите тот же капитал как низкооборотный индекс-прокси. Затем восстановите его ещё раз как равновзвешивание той же вселенной. Коэффициент расходов, издержки оборота и концентрацию можно читать отдельно от рыночного режима, который трейдер уже удерживает.
Редакторская интерпретация: архив описывает исторический рабочий процесс оценки. TradersWeek использует этот процесс, чтобы поместить сделку или активную книгу в диверсифицированный, учитывающий режим контекст. Восстановленный сегмент не трактуется как рекомендация.
Нагрузка издержек на традиционные фонды акций
Традиционные паевые фонды акций обычно сталкиваются с совокупными коэффициентом расходов и транзакционными издержками, которые поглощают существенную долю активов. Средний коэффициент расходов фондов акций общего профиля — это регулярная плата за управление, дистрибуцию и операционную деятельность, удерживаемая из активов фонда.
Средний оборот фондов описывается как высокий, а связанные с этой активностью издержки оборота, как утверждается, дополнительно вычитаются из годового результата. Комиссии за продажу, если они взимаются, снижают результат ещё сильнее.
Индекс-прокси как первая базовая линия
Пассивное индексирование — это пассивная попытка повторить выбранный индекс акций или облигаций, удерживая все его бумаги или, для очень широких индексов, репрезентативную выборку, без маркет-тайминга и отраслевого отбора. Индекс-прокси — это низкооборотная корзина, используемая здесь как базовая линия оценки для активных фондов и отдельных сделок.
Повторение широкого публикуемого индекса на частном счёте требует покупки каждого компонента и постоянной корректировки на дивиденды, сплиты и изменения состава. Обычные брокерские издержки делают это упражнение непрактичным для типичного инвестора.
Хорошо управляемый индексный фонд задаётся как не платящий комиссию за управление, удерживающий операционные расходы на минимально возможном уровне и минимизирующий торговлю, чтобы результат оставался близким к зеркалируемому индексу.
Валовые индексные цифры и проблема управляющего
Взятые как группа, все инвесторы в акции не могут обогнать рынок акций в целом. Публикуемые индексные цифры указаны до издержек, поэтому типичные издержки покупки и удержания оставляют инвесторам меньше этой валовой цифры. Диверсификация распределяет экспозицию по широкому набору бумаг, так что одна бумага, сектор или ставка на управляющего не определяют рыночный режим портфеля, но она не отменяет коэффициент расходов или издержки оборота.
Некоторые активные фонды обгонят индексные фонды на длинных отрезках. Проблема оценки — выявлять стабильно превосходящих управляющих заранее, а не после того, как результат уже известен.
Равновзвешивание как вторая линза
Равновзвешивание выделяет сопоставимый капитал каждой бумаге, так что ни одна позиция не доминирует в сегменте. Рядом с концентрированной активной книгой и взвешенным по капитализации индекс-прокси оно показывает, какая часть результата приходится на несколько крупных бумаг, а не на уже удерживаемый диверсифицированный режим.
Входные издержки всё равно присутствуют в части пассивных сегментов
Большинство обсуждавшихся индексных фондов были недавнего происхождения и поэтому не имели длинной операционной истории. Табличное сравнение охватывало только продукты как минимум с одним полным годом результатов. Некоторые индексные продукты в обзоре по-прежнему взимали нагрузку или комиссию за покупку, поэтому пассивный сегмент автоматически не свободен от входных издержек.
Десятилетняя годовая доходность фондов акций в сравнении с рыночными индексами
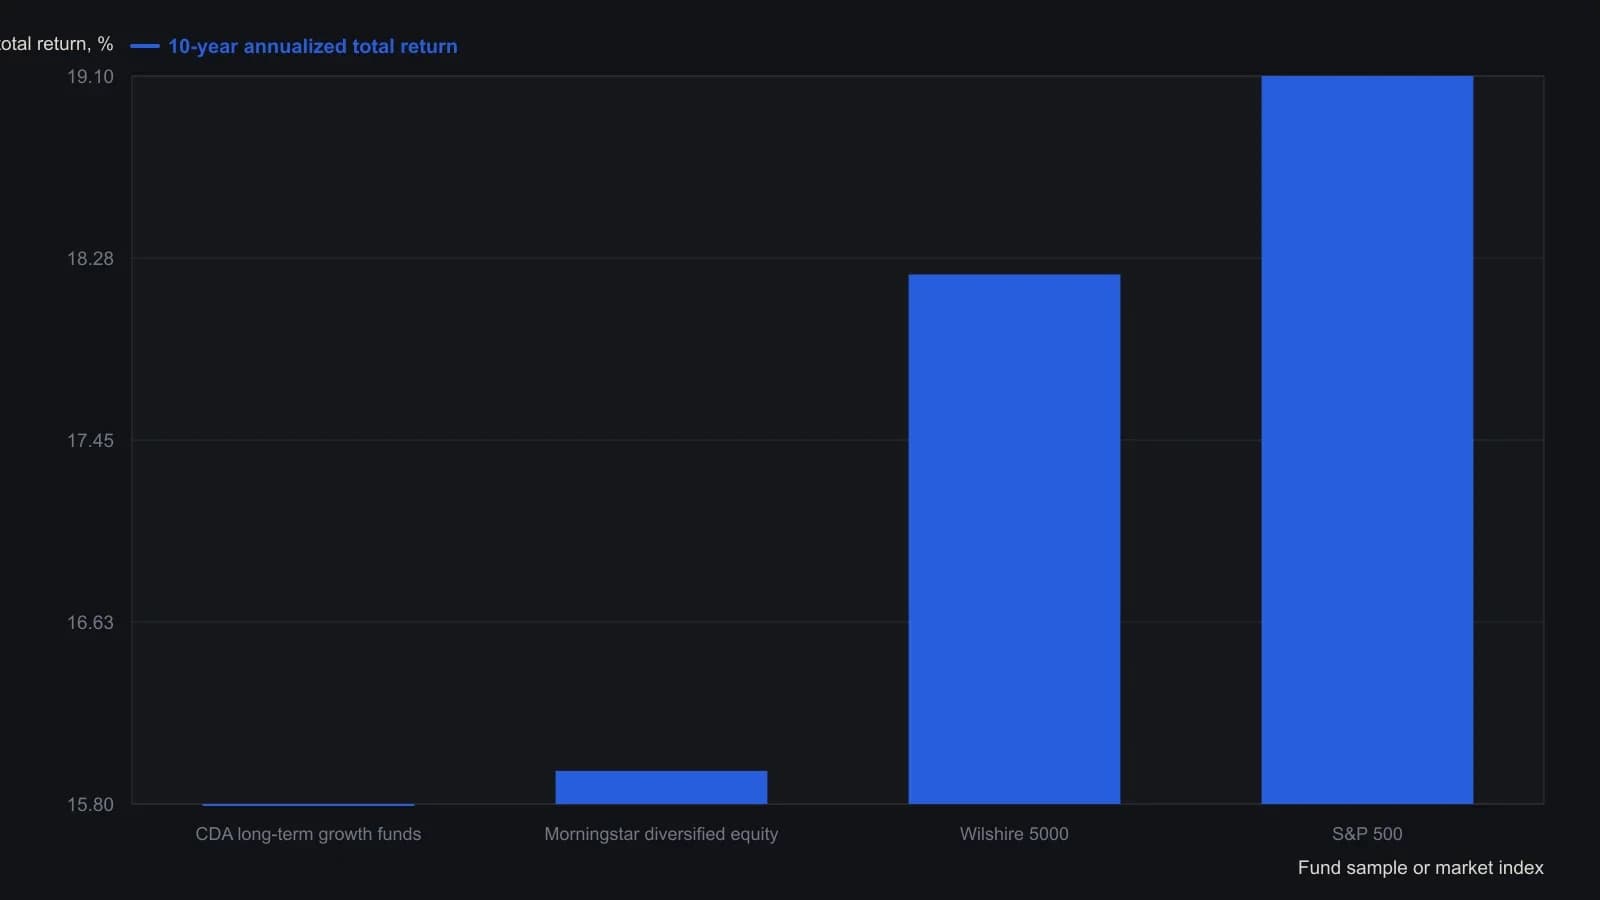
CDA/Wiesenberger — 356 фондов долгосрочного роста с доходностью 15.8%; Morningstar — 534 диверсифицированных фонда акций США с доходностью 15.95%. Обе цифры относятся к одному и тому же примерно 10-летнему окну, указанному в статье 1992 года, а не к одной объединённой выборке.
Все разборы дорожки · 10 разборов
- 1992Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
- 1996Сопоставьте технологическую позицию с index-proxy, затем с биржевым фьючерсным контрактом
- 2001Картины Equal-weight, Rank rotation и аллокация с учётом режима
- 2005Листинговые индексные корзины как рукава аллокации
- 2016Состояние инфляции 9/36 для корзины сырьевых товаров и доллара
- 2016Фильтры ликвидности, правила взвешивания и индексные прокси в рукаве одной категории
- 2018Рукава ETF с ценностным скринингом как кейс аллокации
- 2019Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
- 2019Высокодивидендные ETF как выбор при построении портфеля
- 2020Прокси Nasdaq-100 как задача конструкции, а не тикер