1991выпуск C061-4
Когда узкий индекс становится прокси денежного потока
Режим концентрированного владения может перевернуть привычное чтение средних и ширины рынка. Определите, какой короткий список ликвидных бумаг поглощает институциональный кэш, затем трактуйте это листинговое среднее как заменитель денежного потока, а подсчёты advance/decline плюс вторичные средние — как возможные поздние эхо.
- Если institutional-concentration сидит в коротком списке ликвидных бумаг, листинговое среднее, которое держит эти бумаги, является index-proxy, а не диверсифицированной выборкой всего рынка.
- Индексирование и практика малых корзин могут продлить пробой support-resistance в этом прокси, потому что фонды, которые обязаны держать корзины выровненными, перестают покупать или продают те же компоненты.
- market-breadth-context по подсчётам advance/decline может быть поздним эхо: дилеры могут переставить котировки периферийных бумаг после движения прокси и напечатать тонкие advances, которые не являются независимой покупкой.
- Более широкие листинговые средние могут быть утянуты денежным потоком, уже зафиксированным в промышленном среднем, поэтому они могут подтверждать только постфактум, а не лидировать.
Прежнее предпочтение широкого среднего
Старая техническая практика считала более широко базированные листинговые средние более ясным прочтением состояния рынка акций, чем промышленное среднее. Этот рейтинг трактует широкий список как рынок, а более узкое промышленное среднее — как более тонкую выборку.
Редакционное прочтение: рейтинг верен только тогда, когда кэш действительно распределён по более широкому списку. Как только institutional-concentration уже выбрала короткий список бумаг, которыми фонды могут торговать в размере, листинговое среднее, которое содержит эти бумаги, становится index-proxy.
Короткий список, который поглощает кэш
Опрос, процитированный в источнике, утверждал, что 27 процентов институциональных фондов акций были индексированы, оставляя небольшой набор бумаг крупной капитализации сконцентрированным у институциональных владельцев. Двадцать восемь из 30 участников промышленного среднего описывались как обычно входящие в этот концентрированный институциональный набор.
Эти бумаги характеризовались как достаточно ликвидные для крупных заявок, связанные с листинговыми опционами, достаточно крупные, чтобы держать размер, и выплачивающие широко ожидаемые регулярные дивиденды, используемые в торговле деривативами. Индексирование в этой постановке — практика зеркалирования опубликованного среднего вместо попытки его обогнать.
Примерно для 30 процентов институциональных денег в 1991 году описанная практика состояла в сборке малой корзины, а не в покрытии полных универсумов более широких опубликованных средних. Две из 30 бумаг промышленного среднего были определены как обычно исключаемые из этих корзин. Корзина — это тот небольшой набор крупных ликвидных бумаг, который используется, чтобы аппроксимировать среднее для кэш- и деривативного позиционирования.
Промышленный индекс Доу — Джонса, Jan–Jan
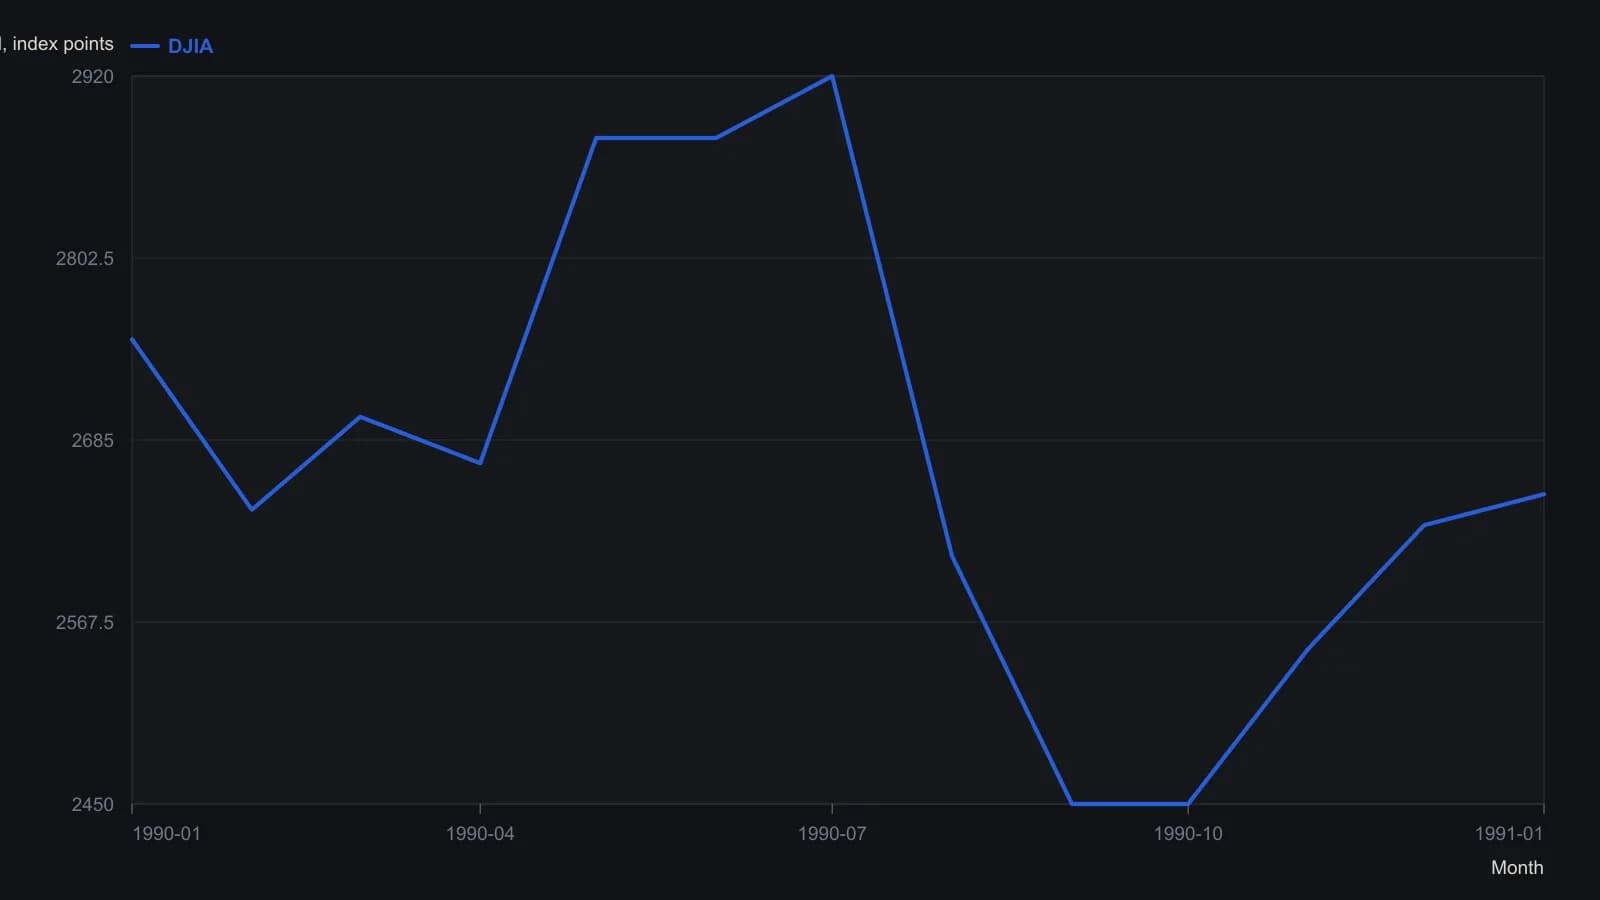
Приблизительные закрытия сняты со сканированного дневного барного графика; растр не обеспечивает точность на уровне тиков, поэтому траектория снята выборкой, а не по каждой сессии.
Когда пробой поддержки вынуждает те же бумаги
Источник утверждал, что пробой поддержки в промышленном среднем будет склонен продлеваться, потому что индексные фонды перестанут покупать или продадут компоненты корзины, чтобы держать веса выровненными. support-resistance используется здесь как ценовой уровень на наблюдаемом среднем, пробой которого, по гипотезе, вынуждает фонды, обязанные держать корзины выровненными, добавлять или сокращать те же бумаги.
Движение бумаги из корзины, вызванное мнением, описывалось как усиливаемое, когда индексные фонды затем добавляли или меняли размер этой бумаги, в отличие от похожего движения в мелкой бумаге вне корзины.
Ширина рынка и вторичные средние как поздние эхо
Линия advance/decline была отвергнута как полезная одновременная проверка ширины рынка, потому что дилеры в периферийных бумагах могли сдвигать котировки после движений промышленного среднего и позднее печатать тонкие advances, которые не были независимой покупкой.
Более широкие средние описывались как утягиваемые денежным потоком промышленного среднего и подтверждающие только постфактум, поэтому они не лидировали бы промышленное среднее в этом режиме владения.
Редакционное прочтение: market-breadth-context по-прежнему является прочтением движения как совместного против концентрированного, часто берущимся из того, сколько бумаг растёт или падает вместе со средним. В этом режиме владения этот подсчёт может прийти как механически вытянутое эхо кэша, уже зафиксированного в index-proxy, а не как независимое подтверждение.