1995выпуск C111-12
Почему исторически протестированные правила не срабатывают без процесса принятия решений
Архив описывает последовательность от наблюдаемого рыночного поведения к историческому тестированию бар за баром, а затем к небольшой живой торговле, которую прекращают, если результаты не совпадают. Редакция: TradersWeek рассматривает эту последовательность как сам метод, потому что исторически аккуратный сетап всё равно не срабатывает, когда оператор, режим или путь от исполнения до стопа оказываются вне той же процедуры.
- Описанная исследовательская последовательность — это наблюдение повторяющегося рыночного поведения, историческое тестирование бар за баром того, как действовал бы трейдер, затем живая торговля, которая начинается с малого и прекращается, если результаты не совпадают с тестом.
- Одинаковые письменные правила могут давать разные результаты в живой торговле у разных трейдеров, а метод, который не соответствует темпераменту и привычкам мани-менеджмента, вряд ли будут соблюдать.
- Показание 10-дневной historical-volatility около 50% от 100-дневного показания рассматривается как самоуспокоенный режим, который часто предшествует резкому, нередко однонаправленному движению.
- Метод считается торгуемым только тогда, когда оператор может объяснить, почему он должен работать. Исторически аккуратный, но концептуально непрозрачный набор правил отклоняется, даже если тестирование выглядит идеальным.
Рассматривайте метод как всю процедуру целиком
Архив представляет исследование как последовательность, а не как поиск одиночного триггера. Сначала наблюдают повторяющееся рыночное поведение. Затем это поведение тестируют бар за баром как запись того, как действовал бы трейдер. Живая торговля начинается с малого и прекращается, если результаты не совпадают с тестом.
Редакция: TradersWeek читает это как критику изолированных сетапов. Язык входа — это ещё не метод, пока тестирование, воздержание, сайзинг, стопы, соответствие оператору и объяснимая причина действия не принадлежат одной и той же процедуре.
Историческое тестирование описано как проход по барам
Внутридневное тестирование описано как проход по 10 годам 10-минутных или 15-минутных баров, а не как оценка идей только по ценам закрытия. Проход предназначен для реконструкции решений, включая выбор остаться в стороне.
Трейлинг-стопы, выставленные сразу после исполнения, как утверждается, дают больше стоп-аутов в живой торговле, чем та же идея показывала в историческом тестировании. Редакция: TradersWeek рассматривает этот разрыв как причину держать исполнения, стопы и живое сопровождение внутри одного проверяемого процесса, а не как поздний ремонт, когда сетап уже выглядит аккуратным.
Одни и те же письменные правила — это не один и тот же живой метод
Одинаковые письменные правила могут давать разные результаты в живой торговле у разных трейдеров. Метод, который не соответствует темпераменту оператора и привычкам мани-менеджмента, вряд ли будут соблюдать.
В этой рамке trading-psychology-process — это повторяемая процедура, которая превращает рыночные наблюдения во входы, выходы и воздержания только тогда, когда оператор может объяснить логику, соблюдать ограничения мани-менеджмента и принять, что одни и те же письменные правила дадут разные живые результаты у разных трейдеров.
Диапазон открытия и новостной разворот
opening-range-breakout — это сигнал короткого горизонта, который использует диапазон предыдущего дня и текущий гэп открытия или ранний диапазон как триггер для входа, выхода или воздержания после открытия, вызванного новостью или волатильностью.
Процедура news-reversal ждёт явно бычий или медвежий отчёт, требует гэп за пределы диапазона предыдущего дня, затем входит против гэпа, если цена печатает один тик обратно через предыдущий максимум после гэпа вверх или один тик через предыдущий минимум после гэпа вниз.
Сжатие и расширение диапазона, а также переходы между высокой и низкой волатильностью представлены как повторяющиеся рыночные структуры. Эти структуры считаются концептуально валидными даже тогда, когда конкретные расстояния opening-range 1980s больше не применимы, потому что изменилась сама волатильность.
Сжатие волатильности как контекст режима
historical-volatility — это режимное сравнение краткосрочного показателя волатильности с более длинной базовой линией, используемое, чтобы отметить сжатие, которое часто предшествует более крупному, нередко одностороннему движению.
Показание 10-дневной historical-volatility около 50% от 100-дневного показания рассматривается как низковолатильный, самоуспокоенный режим, который часто предшествует резкому, нередко однонаправленному движению, когда краткосрочная волатильность возвращается к более длинной базовой линии. Сочетание сравнения 10-дневного показателя с 100-дневным и сравнения 6-дневного с 100-дневным описывается как дающее меньше, но более точных сигналов сжатия.
Редакция: TradersWeek читает это сравнение как контекст для одного решения, а не как замену правилам входа, выхода и воздержания.
Медь, июль 1995: 100-, 10- и 6-дневная историческая волатильность
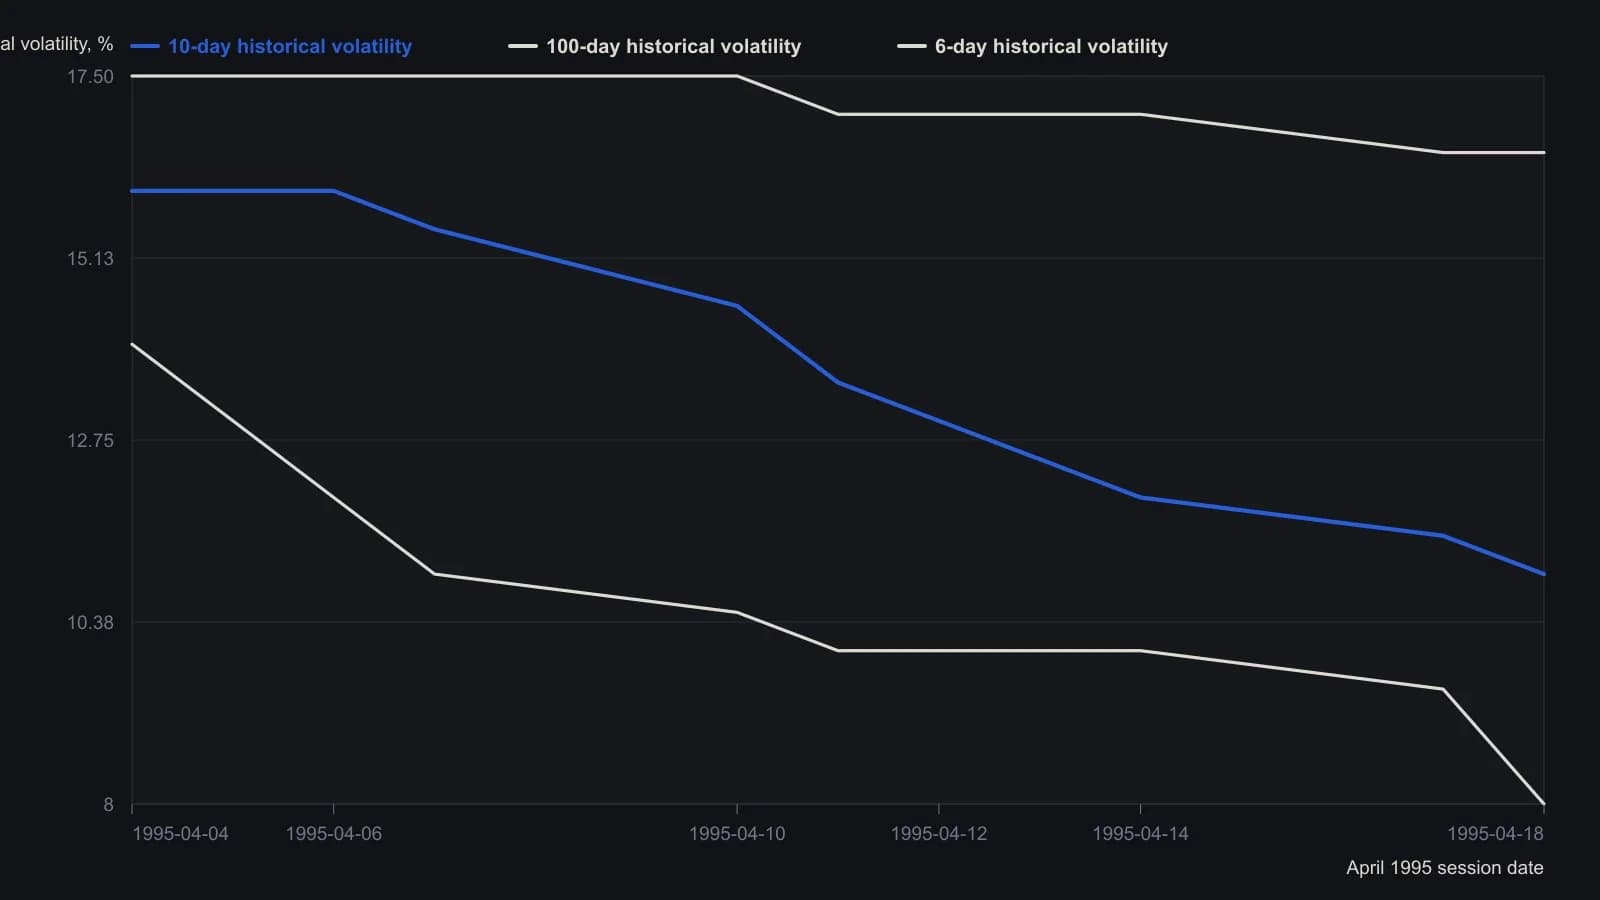
На шкале источника подписаны только 10 и 15 процентов, поэтому снятые с графика значения приблизительны — до ближайшей половины пункта. Коннорс считает сигналом 10-дневное или 6-дневное значение примерно в половину 100-дневного; 18 апреля — дата сигнала, указанная для сопроводительного графика цены меди.
Набор правил отклоняется, если его нельзя объяснить
Метод считается торгуемым только тогда, когда оператор может объяснить, почему он должен работать. Исторически аккуратный, но концептуально непрозрачный набор правил отклоняется, даже если тестирование выглядит идеальным.
Редакция: TradersWeek принимает этот фильтр как последний тест процедуры. Если оператор не может сказать, почему действие должно существовать, исторический проход не произвёл метод, а только паттерн, который не будут соблюдать одинаково от одного трейдера к другому.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout