1989выпуск C021-5
Оценка фильтров внутреннего дня на пробоях диапазона открытия
Оценивайте внутренний день предыдущей сессии как контекстный фильтр, оставляя stretch, вход по первому стопу и закрытие той же сессии без изменений. Меняться должно только правило допуска: разрешено ли засчитывать тот же самый пробой диапазона открытия.
- Оставьте stretch, первый сработавший стоп и закрытие той же сессии неизменными, чтобы единственным меняющимся правилом было требование предшествующего внутреннего дня.
- Внутренний день — это сессия, чей максимум ниже предыдущего максимума, а минимум выше предыдущего минимума; здесь он используется как контекстный фильтр на неизменном пробое.
- Историческое сравнение оценивало отфильтрованное правило относительно того же пробоя диапазона открытия, взятого в любой день, и не показало улучшения после внутреннего дня на каждом рынке и в каждом направлении.
- Внутрисессионная целостность — это живая проверка открытого пробоя и не должна смешиваться с оценкой фильтра предыдущей сессии.
Правило пробоя, которое остаётся неизменным
Процедура диапазона открытия выставляет стоп на покупку на величину stretch выше максимума диапазона открытия и стоп на продажу на ту же величину stretch ниже минимума диапазона открытия, а первый сработавший стоп становится позицией. Это основанный на правилах вход в той же сессии и система пробоя.
Позиция закрывается по закрытию того дня, когда сработал stretch, без стопа после входа. Такое закрытие в той же сессии — способ оценить контекстный фильтр по итогам одной сессии.
Внутренний день — единственная подвижная часть
Внутренний день — это сессия, чей максимум ниже предыдущего максимума, а минимум выше предыдущего минимума, так что весь диапазон лежит внутри предыдущей сессии. В этой конструкции он является контекстным фильтром: условием предыдущей сессии, которое решает, допускается ли к срабатыванию то же правило пробоя.
Проверяемая гипотеза состояла в том, что внутренние дни предшествуют поведению трендового дня и потому более успешным пробоям диапазона открытия.
Проиллюстрированная последовательность: внутренний день, затем открытие следующей сессии, затем срабатывание stretch выше или ниже этого открытия, затем выход по закрытию той же сессии.
Оценивайте фильтр относительно неотфильтрованного двойника
Казначейские облигации, S&P 500, соя и скот были прогнаны на четырёх смещениях stretch, с выходом по закрытию той сессии, без стопа после входа, и обе стороны учитывались, если торговались оба stretch.
Версия с внутренним днём оценивалась относительно того же пробоя диапазона открытия, взятого в любой день, без учёта паттерна предыдущей сессии.
Что показали шестнадцать сравнений
Из шестнадцати сравнений точек входа четыре показали меньшую долю прибыльных сделок в том же направлении после внутреннего дня. Сравнения, которые не улучшились после внутреннего дня, — это stretch S&P 500 ниже открытия и stretch скота выше открытия.
Среди девяти изображённых внутренних дней несколько следующих сессий открылись в пределах одного тика от экстремума и затем расширили диапазон.
Пробои диапазона открытия после внутреннего дня: процент прибыльных
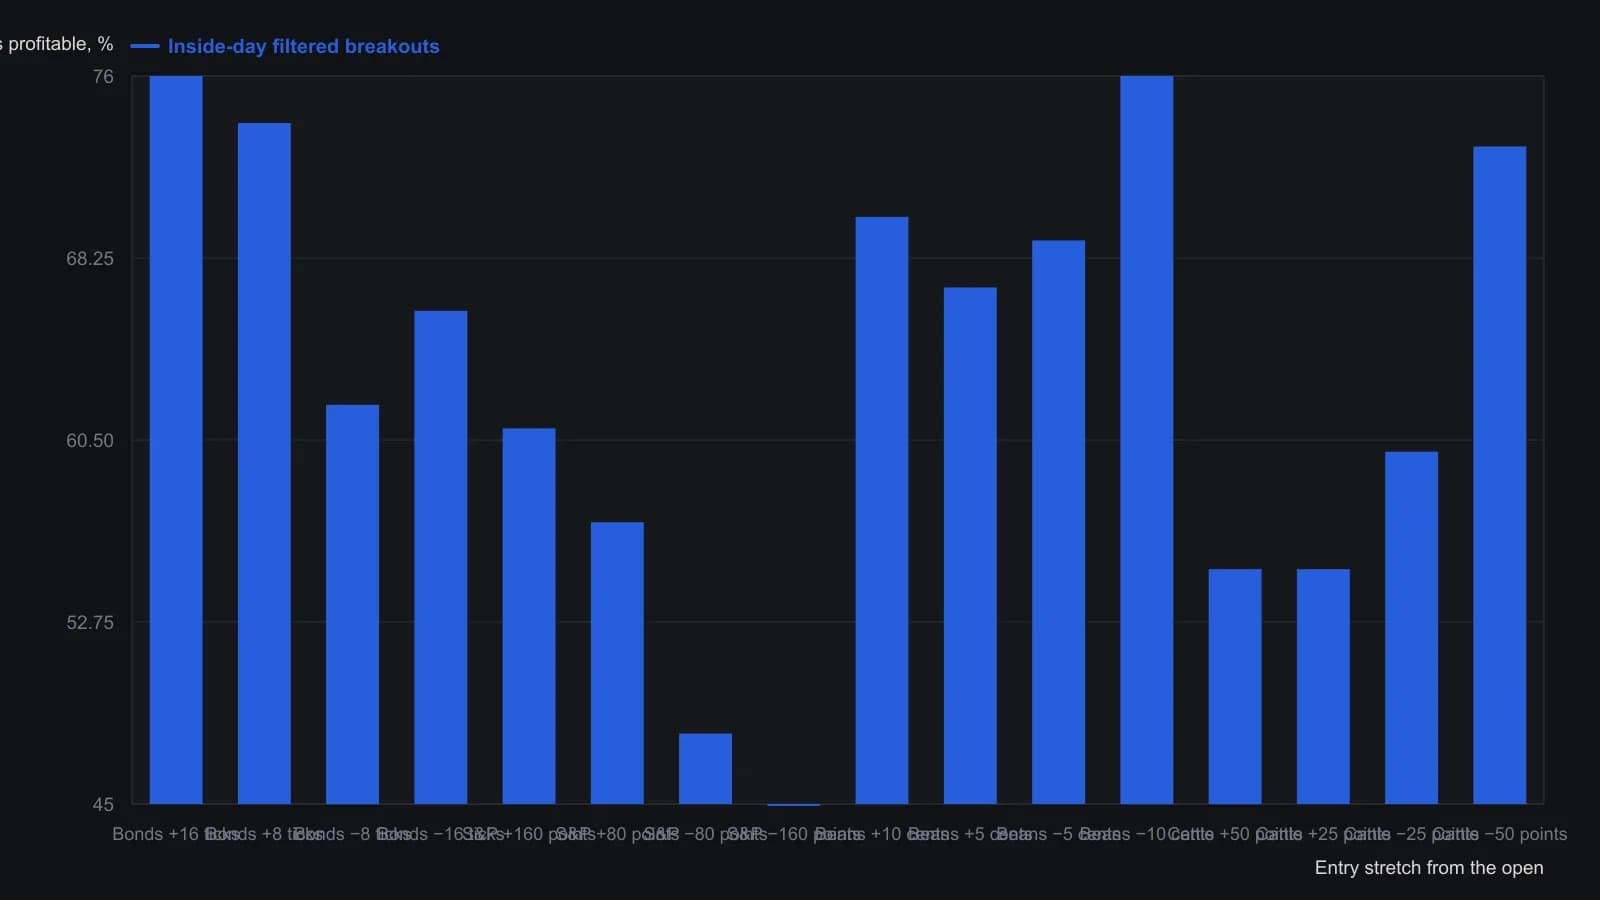
После срабатывания первого stretch защитный стоп не ставился. Если цена касалась и верхнего, и нижнего stretch, могли быть учтены и покупка, и продажа. Автор позднее отмечает, что ночная сессия по облигациям снизила тренд и волатильность относительно этой выборки.
Не включайте живую целостность в оценку фильтра
Пока пробой открыт, процедура ищет отсутствие ускоряющегося движения против позиции, удержанный экстремум предыдущих получаса и новый максимум или минимум как минимум каждый час в направлении пробоя.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout