1989выпуск C111-6
Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
Инсайд-день — это сессия, чей максимум лежит ниже предыдущего максимума, а минимум — выше предыдущего минимума. Архив входил на следующем открытии в направлении этого открытия и выходил на закрытии той же сессии. Редакторское прочтение: рассматривайте бар как свечное сжатие консолидации и оставляйте фильтр только если он меняет эту процедуру «от открытия до закрытия».
- Инсайд-день — это свечная сессия, чей максимум ниже предыдущего максимума, а минимум выше предыдущего минимума.
- Базовый вход по правилу покупал более высокое открытие следующей сессии или продавал более низкое открытие следующей сессии после инсайд-дня, затем использовал выход на закрытии той же сессии без стопа.
- Согласование закрытия и открытия требовало, чтобы закрытие инсайд-дня и следующее открытие указывали в одну сторону и в окне 1982-1987 дало 44 сделки «от открытия до закрытия», из которых 74 процента завершились прибылью, против 68 процентов у нефильтрованного базового правила.
- Четырёхсессионный контекст сохранял тот же выход «от открытия до закрытия» Дня 4. Короткая последовательность появилась 10 раз с 1982 по 1987 год, а обратное длинное правило не требовало, чтобы День 4 открывался выше середины Дня 3.
Что такое инсайд-день
Инсайд-день определяется как сессия, чей максимум ниже максимума предыдущей сессии, а минимум выше минимума предыдущей сессии. Этот бар — условие свечных паттернов: полная сессия, заключённая в предыдущий диапазон.
Историческая оценка рассматривала инсайд-день как сужающуюся консолидацию внутри предыдущего диапазона и рассматривала следующее открытие как первый сигнал к расширению. Довод состоял в том, что рынок, который часто идёт трендом в течение одной сессии, может завершить это расширение уже из одного сжатия инсайд-дня.
Редакторское прочтение: рассматривайте инсайд-день как свечное сжатие консолидации. Рабочая посылка — сжатие-затем-расширение, в которой сужающийся инсайд-бар — это пауза, которая может предшествовать направленному расширению, а первый принт после инсайд-дня — это пробой в направлении открытия, а не ожидание более позднего пробоя диапазона.
Базовое правило «от открытия до закрытия»
Базовое проверяемое правило покупало более высокое открытие следующей сессии или продавало более низкое открытие следующей сессии после инсайд-дня. Вход брался на этом открытии. Выход — закрытие той же сессии, без стопа. Эта связка и есть вход по правилу, который нужно держать как одну процедуру: пробой в направлении открытия плюс выход на той же сессии.
Тест фьючерсов S&P 500 за 1982-1987 по этому базовому правилу «от открытия до закрытия» сообщил, что 68 процентов сделок завершились прибылью.
Согласование закрытия и открытия
Согласование закрытия и открытия требует, чтобы закрытие инсайд-дня и следующее открытие указывали в одну сторону, прежде чем сделка берётся. Когда этот фильтр применялся, то же окно 1982-1987 дало 44 сделки «от открытия до закрытия», и 74 процента этой отфильтрованной выборки завершились прибылью.
Вход и выход не менялись. Фильтр лишь решал, допускается ли голос следующего открытия. Редакторское прочтение: это и есть стандарт для сохранения дополнения. Оно меняет воздержание, а не выход на той же сессии.
Четырёхсессионный контекст
Четырёхсессионное короткое правило требовало, чтобы День 2 удерживал более высокий минимум, чем День 1, а День 4 открывался ниже середины и закрытия Дня 3. Продажа бралась на открытии Дня 4 и закрывалась на закрытии Дня 4. Последовательность появилась 10 раз с 1982 по 1987 год.
Обратное четырёхсессионное длинное правило требовало, чтобы максимум Дня 2 был ниже максимума Дня 1, а открытие Дня 4 — выше закрытия Дня 3, не обязательно выше середины Дня 3. Длинная сторона поэтому не была зеркалом условия середины короткой стороны.
Редакторское прочтение: четырёхсессионный контекст — это многобаровая последовательность, в которой краткосрочный импульс теряет dynamику на инсайд-дне, а четвёртая сессия открывается против этого импульса. Он по-прежнему живёт или умирает как пробой в направлении открытия Дня 4 с выходом на той же сессии.
Что следующее открытие означало для Дня 3
После инсайд-дня с более низким закрытием и следующим открытием выше этого закрытия тесты 1982-1987 сообщили, что День 3 закрылся выше закрытия инсайд-дня в 62 процентах случаев. Более высокое закрытие инсайд-дня, за которым следовало более высокое открытие, дало 79 процентов.
После инсайд-дня с более низким закрытием и более низким следующим открытием День 3 закрылся ниже закрытия инсайд-дня в 59 процентах проверенных случаев. Более высокое закрытие инсайд-дня, за которым следовало более низкое открытие, дало 67 процентов. Эти подсчёты описывают следующую сессию относительно закрытия инсайд-дня. Они не заменяют базовый выход на той же сессии.
Крупные ходы от открытия
На сессиях S&P с 1982 по 1988 год рост на 200 пунктов от открытия сопровождался закрытием выше открытия в 90 процентах этих дней. Падение на 200 пунктов от открытия сопровождалось закрытием ниже открытия в 88 процентах этих дней.
Редакторское прочтение: эти подсчёты работают как проверка внутридневного расширения. Они отмечают крупный ход той же сессии от открытия как начальный тренд внутри сессии, которую выход уже использует. Они поддерживают утверждение архива, что расширение может завершиться уже из паузы инсайд-дня и следующего открытия. Это не второе правило входа.
Как оценивать дополнения
Редакторское прочтение: держите инсайд-день, пробой в направлении открытия и выход на той же сессии как одну проверяемую процедуру. Согласование закрытия и открытия и четырёхсессионный контекст имеют значение только как изменения того, когда этой процедуре разрешено срабатывать. Если дополнение не меняет правило «от открытия до закрытия», оно не заслуживает отдельного места в рабочем процессе той же сессии.
Внутренний день на S&P: доля прибыльных сделок от открытия до закрытия
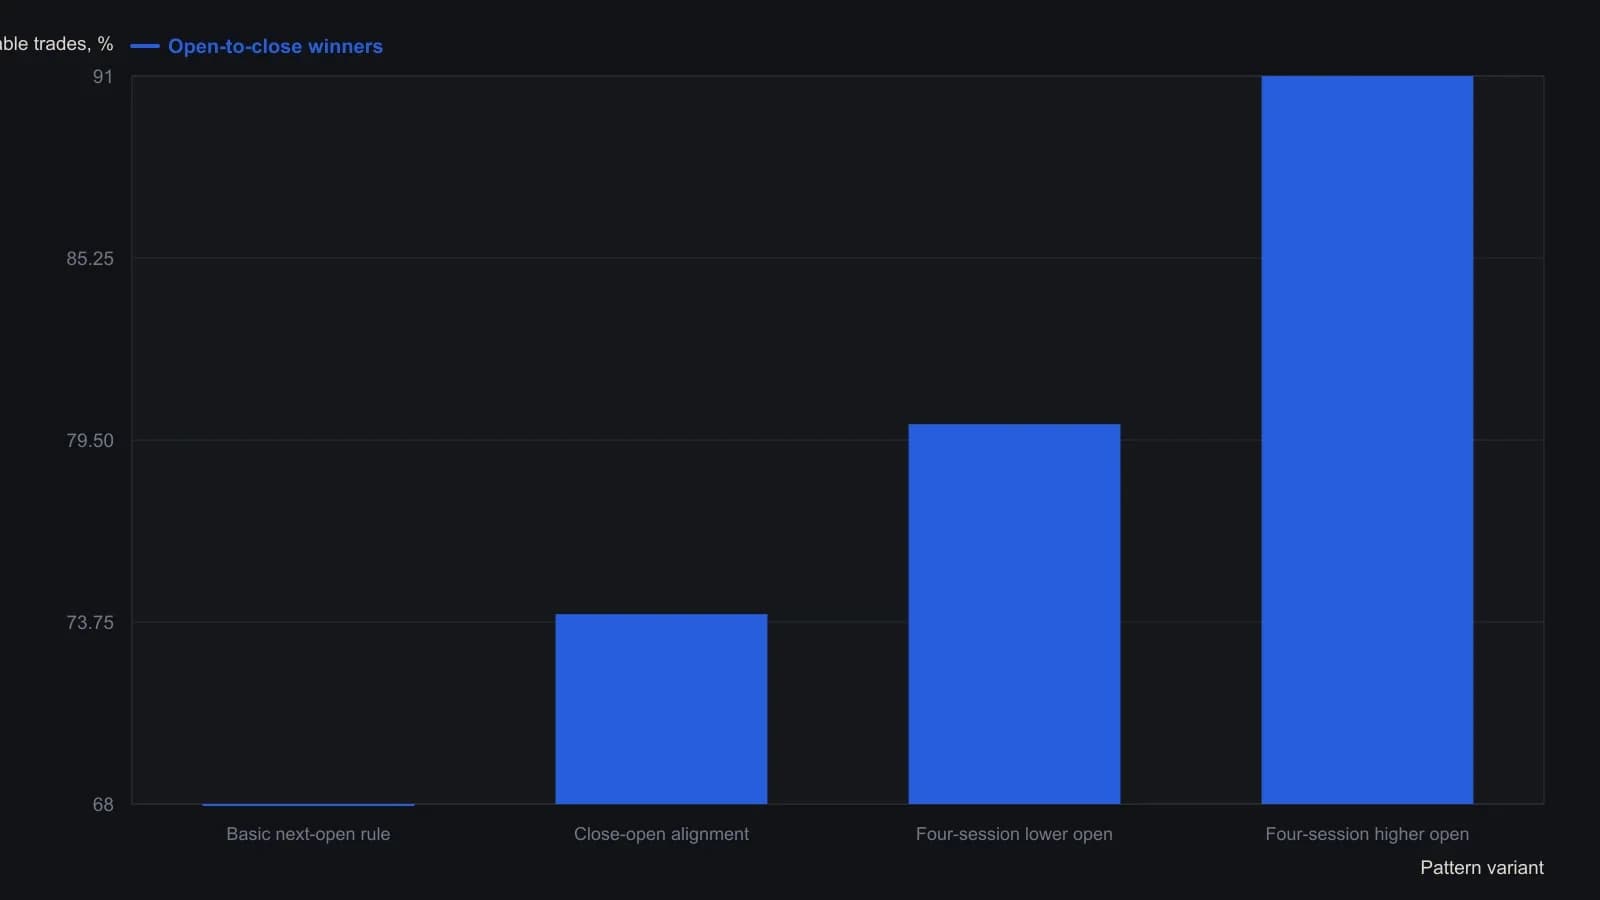
Защитный стоп не использовался. Базовая чистая прибыль указана после комиссии $18. Выборка совпадения закрытия и открытия составляет 44 сделки; четырёхсессионный паттерн более низкого открытия встретился всего 10 раз. Crabel отмечает, что бычий рынок 1980-х, вероятно, завысил результаты длинных позиций. Позднее замечание о 56 процентах опущено, поскольку оно противоречит базовым 68 процентам и не привязано к отдельной выборке.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout