1989выпуск C051-4
Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
В кейс-исследовании требовались одновременно внутренний день и четырёхдневное сужение диапазона, прежде чем брать пробой диапазона открытия со стретчем. Затем тот же вход по парным стопам сравнивали после этого совместного сетапа, после каждого паттерна сжатия по отдельности и после дней без фильтра паттерна.
- Пробой диапазона открытия ставит стоп на покупку на величину стретча выше максимума диапазона открытия и стоп на продажу на ту же величину стретча ниже минимума диапазона открытия; позиция открывается по первому сработавшему стопу.
- Совместный сетап сжатия — это сессия, которая одновременно является внутренним днём и четырёхдневным сужением диапазона: дневной диапазон уже каждого из трёх предыдущих дневных диапазонов и целиком лежит внутри диапазона предыдущего дня.
- Кейс-исследование сравнивало этот совместный фильтр с одним внутренним днём, одним четырёхдневным сужением диапазона и отсутствием фильтра паттерна на том же пробое диапазона открытия.
- Исследование интерпретировало рейтинги сравнения как согласующиеся со связью «сжатие, затем расширение», при которой узкий, безнаправленный день связан с трендовым движением на следующий день.
Пробой диапазона открытия по парным стопам
Диапазон открытия — это ценовой интервал, сформированный в первые от 30 секунд до 5 минут сессии. Стретч — это 10-дневное среднее расстояния от открытия каждого дня до ближайшего из максимума или минимума этого дня.
Процедура ставит стоп на покупку на величину стретча выше максимума диапазона открытия и стоп на продажу на ту же величину стретча ниже минимума диапазона открытия. По правилу первого сработавшего стопа позиция открывается по тому из парных стопов, который исполнится первым.
Совместный сетап сжатия
Совместный сетап сжатия требует, чтобы текущий дневной диапазон был уже каждого из трёх предыдущих дневных диапазонов и целиком лежал внутри диапазона предыдущего дня. Это одна сессия, которая одновременно удовлетворяет условию внутреннего дня и условию четырёхдневного сужения диапазона.
Рабочая гипотеза состояла в том, что два паттерна сжатия, каждый из которых был полезен по отдельности, дадут более ясный сигнал пробоя диапазона открытия, если требовать их вместе.
Как кейс-исследование сравнивало фильтры
Кейс-исследование сравнивало один и тот же пробой диапазона открытия после совместного сетапа, после одного внутреннего дня, после одного четырёхдневного сужения диапазона и после дней без фильтра паттерна.
В 15 из 16 тестов совместный сетап показал более высокую вероятность успеха на следующем пробое диапазона открытия, чем тот же пробой без фильтра паттерна. В 8 из 16 пробоев диапазона открытия после совместного сетапа этот сетап имел более высокую вероятность успеха, чем любая из трёх групп сравнения.
Исследование интерпретировало эти рейтинги как согласующиеся со связью «сжатие, затем расширение»: узкий, безнаправленный день связан с трендовым движением на следующий день.
Частота выигрышей пробоя диапазона открытия после совместного фильтра ID/NR 4 по сравнению с более слабыми фильтрами
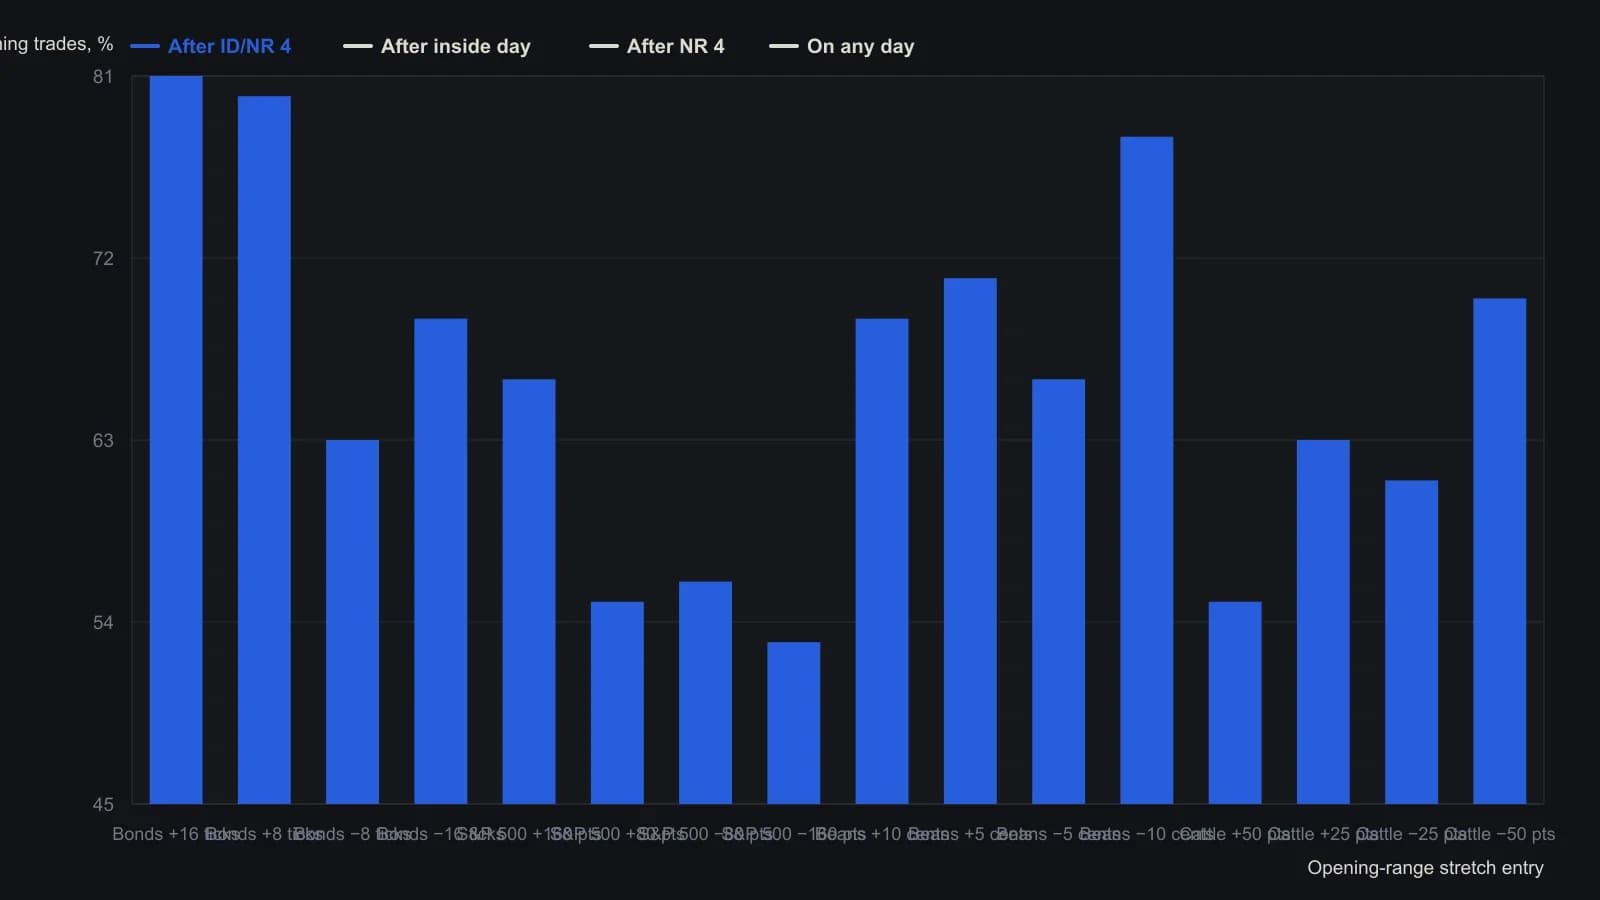
Окна выборок различаются по рынкам: T-bonds 1978–86, S&P 500 1982–88, соевые бобы и живой скот 1970–88. Столбцы отражают только частоту выигрышей; число сделок и математическое ожидание приведены в парной таблице результатов ID/NR 4.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout