2013выпуск C0816-23
Стоп часа открытия как фильтр сессии
Исторический лонг первого часа ставил sell Stop-loss ордер под принт 9:30 и отменял любой неисполненный стоп в 10:30. Частота исполнений, фиксация сквозь триггер и экран объёма до открытия могут перевернуть тот же ордер из спасателя в обузу по сравнению с удержанием часа открытия. TradersWeek оценивает этот контраст как редакционный Session analysis, а не как вердикт архива.
- Исторический тест всегда открывал лонг по принту 9:30 с sell Stop-loss ордером под этим принтом, затем отменял любой неисполненный стоп и закрывал позицию в 10:30.
- Стоп 0.25 процента исполнился в 359 из 743 дней, примерно раз в 2.07 сессии. Стопы 0.50, 0.75 и 1.00 процента исполнились 150, 56 и 23 раза, а более узкие процентные стопы дали более высокие совокупные расходы на стопы за то же окно.
- Ни одна из четырёх дистанций стопа не превзошла удержание 9:30-to-10:30 без стопа. Каждая оставила отрицательный гэп упущенной возможности относительно лонга первого часа.
- В 165 днях, когда объём с 7:30 до 8:30 превышал двух миллионов акций, стоп 0.25 процента дал +2.27 против -3.32 часа открытия, а стоп 0.50 процента дал -5.39. TradersWeek читает этот раскол, редакционно, как экран Session analysis, а не как базовую страховку.
Что делал исторический тест
Исторический тест всегда открывал лонг по принту 9:30 и ставил sell Stop-loss ордер под этим принтом. Любой неисполненный стоп отменялся, а лонг закрывался в 10:30. Выборка покрыла 743 сессии с 1 June 2010 по 13 May 2013 и не учитывала комиссии и катастрофические гэпы сквозь стоп.
TradersWeek рассматривает вход в 9:30, Stop-loss ордер и выход в 10:30 как одну процедуру Opening range breakout. Рабочий вопрос — является ли стоп фильтром сессии или лишь базовой страховкой. Эта рамка редакционная.
Частота исполнений и зафиксированная стоимость
Стоп 0.25 процента исполнился в 359 из 743 дней, примерно раз в 2.07 сессии. Стоп 0.50 процента исполнился 150 раз, стоп 0.75 процента исполнился 56 раз, а стоп 1.00 процента исполнился 23 раза. Более узкие процентные стопы дали более высокие совокупные расходы на стопы, чем более широкие, за то же окно в 743 дня.
Зафиксированные выходы по стопу брали триггер как цену исполнения, хотя фактический принт часто был на пенни или больше сквозь ордер. TradersWeek рассматривает этот разрыв фиксации, редакционно, как Session analysis стоимости сквозь триггер, а не как повод игнорировать, как часто срабатывал самый узкий стоп.
Первый час без стопа
Ни одна из четырёх дистанций стопа не превзошла удержание 9:30-to-10:30 без стопа. Каждая оставила отрицательный гэп упущенной возможности относительно лонга первого часа.
Убытки часа открытия в доллар и более произошли 20 раз за 743 дня, примерно раз в 37.15 сессии. TradersWeek отмечает, редакционно, что эти крупные убытки были редки рядом с исполнением 0.25 процента примерно раз в 2.07 сессии, так что постоянная страховка делала большую часть работы в обычные дни, а не в редкий час с убытком от доллара и выше.
Экран объёма до открытия
В 165 днях, когда объём с 7:30 до 8:30 превышал двух миллионов акций, следующий час открытия дал -3.32. Стоп 0.25 процента тогда дал +2.27, а стоп 0.50 процента дал -5.39.
То же семейство Stop-loss ордеров перевернулось из спасателя в обузу, как только дистанция расширилась, и только после этого среза по объёму до открытия. TradersWeek оценивает срез, редакционно, как Session analysis того, когда час открытия был враждебным, а не как довод делать узкий стоп автоматическим.
Один концентрированный отрезок
За 30 сессий с 15 July по 25 August 2011 стоп 0.25 процента превратил результат часа открытия -3.54 в +2.18. 75 дней до и 30 дней после показали гэпы упущенной возможности -2.54 и -5.52.
Стоп, который помог внутри одного концентрированного отрезка, был обузой в окнах вокруг него. TradersWeek читает этот паттерн, редакционно, как ещё одну причину оценивать стоп часа открытия как условный фильтр сессии, а не как постоянную страховку.
Стоп 0.25% в первый час против удержания вокруг обвала 2011
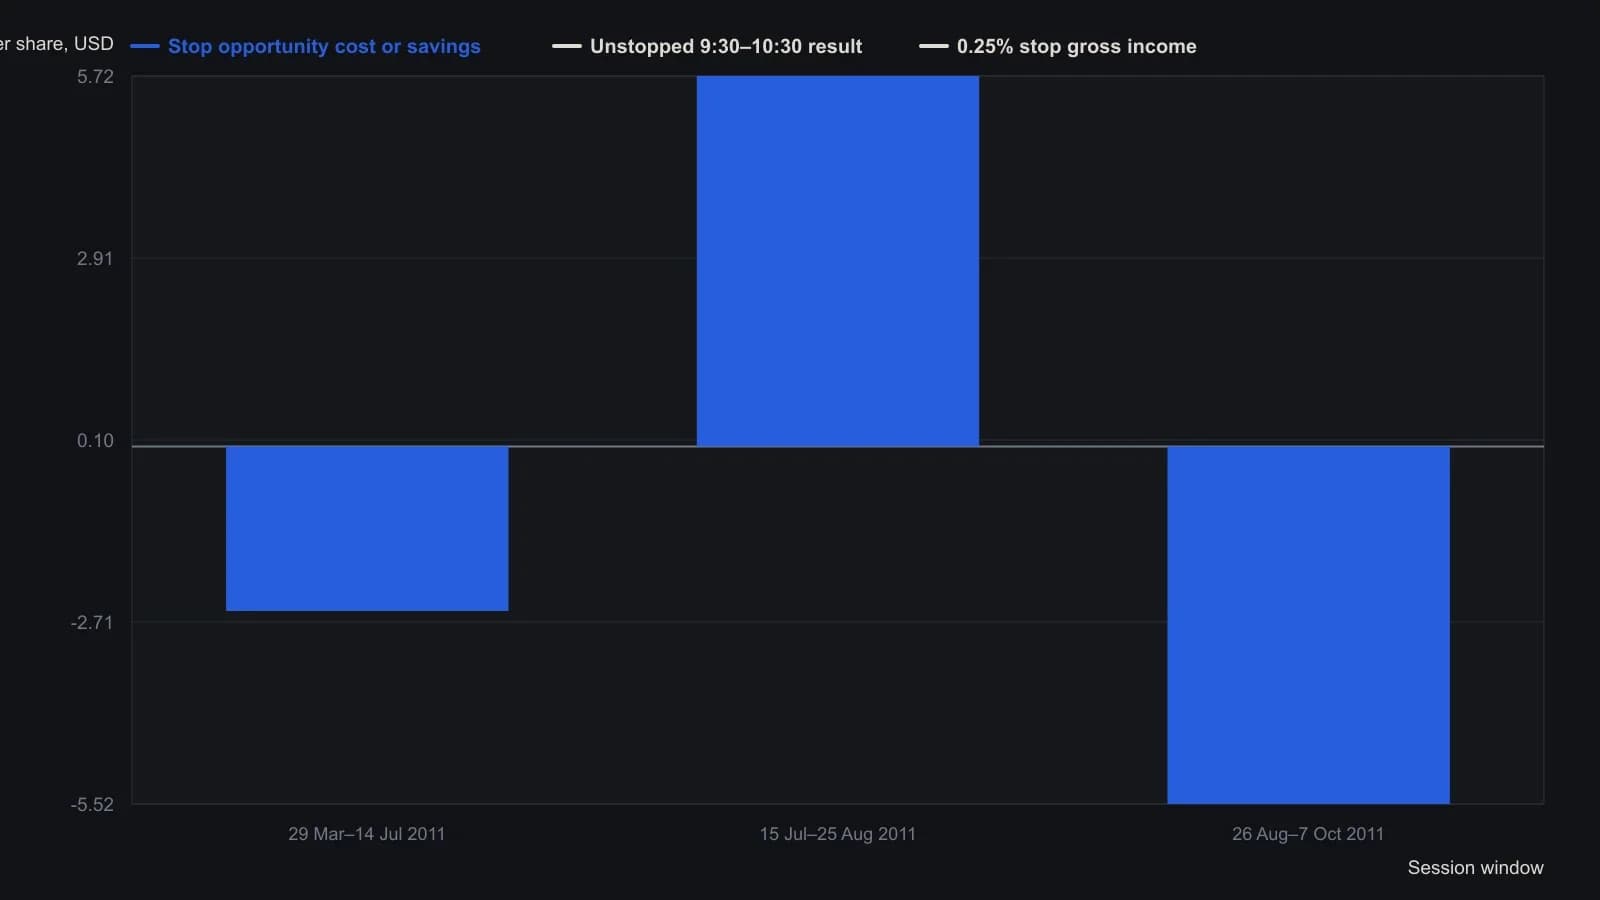
Тест покупает SPY по цене на 9:30, выставляет стоп на продажу на 0.25 процента ниже этой цены и отменяет любой неисполненный стоп в 10:30. Исполнения фиксируются по цене стопа; автор отмечает, что это часто занижает проскальзывание на пенни и больше. Комиссии и шоки гэпов опущены. Три окна длятся 75, 30 и 30 сессий.
Как TradersWeek оценивает ордер
TradersWeek оценивает Stop-loss ордер часа открытия как фильтр Session analysis, привязанный к удержанию первого часа Opening range breakout. Частота исполнений, стоимость сквозь триггер и экран объёма до открытия могут перевернуть тот же ордер из спасателя в обузу по сравнению с простым удержанием первого часа. Эта оценка редакционная. Архив фиксирует исторический процесс и не выносит вердикт.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout