1990выпуск C061-6
Оценка пятидневных правил open-to-close по соевым бобам
Выборка по соевым бобам с 1970 по 1988 год проверила каждую комбинацию четырёх последовательных закрытий плюс более высокое или более низкое открытие следующей сессии. Вход — на открытии пятой сессии, выход — на закрытии той же сессии. Те же последовательности затем сравнили на казначейских облигациях и разделили по диапазону предыдущего дня.
- Четыре последовательных закрытия плюс следующее открытие были зафиксированы как одна пятидневная последовательность: вход на этом открытии и выход на закрытии той же сессии.
- Покупка или продажа для каждой последовательности назначалась только по той стороне, которая дала положительную суммарную валовую прибыль, поэтому каждая табличная последовательность показана на выбранной стороне.
- Восемь из 32 последовательностей показали существенно иной направленный перекос по соевым бобам, чем по казначейским облигациям, включая последовательности 3, 4, 15 и 17, у которых ориентация покупка/продажа сменилась на противоположную.
- Разделение по диапазону для последовательности 30 изменило показатель процента прибыльных сделок, а небольшие однодневные различия диапазона были представлены как более полезные шаги разработки, чем нефильтрованные пятидневные шаблоны.
Зафиксированная процедура от открытия до закрытия
Выборка по соевым бобам с 1970 по 1988 год использовалась для проверки каждой комбинации четырёх последовательных закрытий плюс более высокое или более низкое открытие следующей сессии — получилось 32 пятидневные последовательности. Пятидневная последовательность — это эти четыре относительных закрытия плюс следующее открытие, причём это открытие служит и последним символом, и точкой входа.
Вход брался на открытии пятой сессии, а позиция закрывалась на закрытии той же сессии, поэтому период удержания составлял один интервал от открытия до закрытия. Распознавание паттернов кодировало упорядоченные повышения и понижения закрытий, затем следующее открытие, как прогноз направления от открытия до закрытия этой сессии. Opening Range Breakout использовал открытие торгового дня как исполняемую цену входа, с которой начинается тест внутри той же сессии. Вход по правилам объединял последовательность, открытие и выход на закрытии того же дня в одну законченную процедуру покупки или продажи.
Как оценивалась последовательность
Покупка или продажа для каждой последовательности назначалась только по той стороне, которая дала положительную суммарную валовую прибыль, поэтому каждая табличная последовательность показана на выбранной стороне. Последовательность следовало оценивать по проценту прибыльных сделок, отношению средней прибыли к среднему убытку и валовой прибыли вместе, а не по любому одному из этих показателей в отдельности.
Межрыночная проверка
Те же последовательности повторили на казначейских облигациях, чтобы проверить, сохраняется ли ориентация покупка/продажа. Восемь из 32 последовательностей показали существенно иной направленный перекос по соевым бобам, чем по казначейским облигациям, включая последовательности 3, 4, 15 и 17, у которых ориентация покупка/продажа сменилась на противоположную на двух рынках.
В таблице по соевым бобам наибольшие суммы валовой прибыли сосредоточились на коротких последовательностях: ни одна длинная последовательность не превысила отметку валовой прибыли в десять тысяч долларов, тогда как сравнение по облигациям было описано как более ровное по этому показателю.
Валовая прибыль сои от открытия до закрытия по пятидневному паттерну
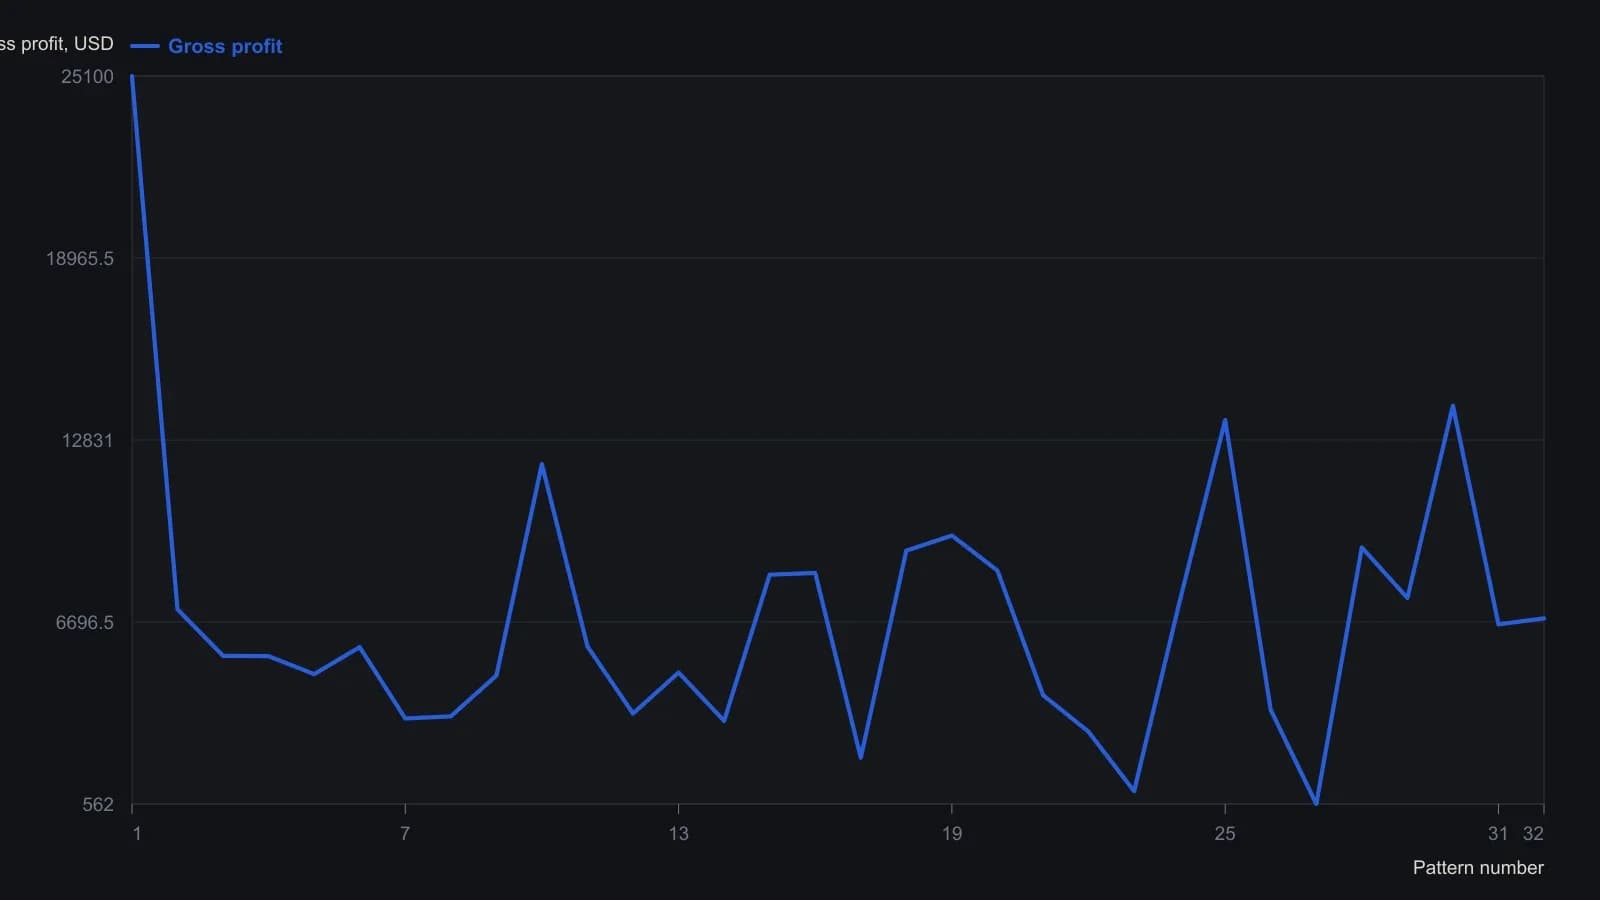
Направление сделки назначалось исключительно по той стороне, которая дала положительную валовую прибыль, поэтому каждый столбец по построению выше нуля. Некоторые правила имеют меньше 50 процентов прибыльных сделок и держатся за счёт размера среднего выигрыша.
Разделение по диапазону для последовательности 30
Последовательность 30 задана как три более низких закрытия, затем более высокое закрытие, затем более низкое открытие, с продажей на этом открытии. Разделение по диапазону оставляет только расширяющийся или только сужающийся диапазон в день перед входом.
Ограничение последовательности 30 расширяющимся диапазоном дня 4 относительно дня 3 оставило 63 из 94 случаев и снизило показатель процента прибыльных сделок до 51 процента, тогда как сужающийся диапазон дня 4 оставил 30 случаев и поднял этот показатель до 67 процентов.
Стартовый шаблон
Небольшие изменения базовых последовательностей, особенно однодневные различия диапазона, которыми отмечали импульс, были представлены как более полезные шаги разработки, чем одни только нефильтрованные пятидневные шаблоны. Пятидневные последовательности рассматривались как стартовый шаблон для последующей работы с правилами, а не как готовые высокоприбыльные процедуры, и этот стиль разработки описывался как менее перспективный на соевых бобах, чем на других рынках.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout