2001выпуск C051-4
Оценка реакции на открытие как единой процедуры с тайм-стопом
Процедура выжидает диапазон открытия, затем ищет реакцию на открытие только после пересечения стохастика в экстремальной зоне. При оценке первый стоп оставляют неподвижным, оценивают короткое окно удержания и лишь затем сравнивают трейлинг-стоп.
- Диапазон открытия — это окно формирования с высоким объёмом, а не торговый интервал. Реакцию на открытие ищут только с 9:45 a.m. ET.
- 14-периодный стохастический осциллятор на одноминутных барах может сработать только при пересечении быстрой линии медленной в экстремальной зоне. Пересечение между этими зонами пропускается.
- Лимитный вход привязан к закрытию бара пересечения и требует, чтобы следующий бар подтвердил направление. Начальный стоп оставляют без изменений на пять минут.
- Сильный тренд дня открытия может дать ложный контртрендовый сигнал стохастика. Одноминутный бар широкого диапазона не используется как стоп.
Диапазон открытия — это окно формирования
После открытия сессии одноминутные бары наблюдают примерно 15 минут рваной торговли на высоком объёме. Этот диапазон открытия рассматривают как окно формирования, а не как торговый интервал.
Только в 9:45 a.m. ET процедура начинает искать реакцию на открытие относительно цен, пропечатанных в этом первом окне.
Вход ждёт пересечения в экстремальной зоне
14-периодный стохастический осциллятор на этих одноминутных барах используется, чтобы выявить краткосрочный свинг-экстремум после окна диапазона открытия. Осциллятор считает 80 перекупленностью, а 20 — перепроданностью.
Для входа быстрая линия %K должна пересечь медленную линию %D внутри этих экстремальных зон. Пересечение между 20 и 80 пропускается.
Предполагаемый вход — лимитный ордер, выставленный чуть дальше закрытия бара пересечения, поэтому следующий бар должен подтвердить направление.
Начальный стоп оставляют неподвижным
Начальный стоп — это нарушение ближайшего максимума или минимума непосредственно перед входом. Этот стоп не сдвигают пять минут. Затем используют стоп в безубыток, если сделка уже прибыльна.
Одноминутный бар широкого диапазона не используют как уровень стопа, потому что принты короткого интервала могут быть ненадёжными.
Окно удержания задаёт горизонт выхода
Для оценки сделки оставляли идти без трейлинг-стопов. Исходы группировали от входа с шагом в пять минут вплоть до 20 минут, и этот набор интервалов использовали, чтобы найти горизонт выхода внутри окна удержания примерно от 15 до 20 минут.
Поздний контроль риска включает трейлинг-стоп или ещё одно повторное пересечение стохастика, чтобы выйти из сделки, идущей не в ту сторону. Очень сильный тренд дня открытия рассматривают как условие, которое может породить ложный контртрендовый сигнал стохастика.
Прибыль/убыток реакции QQQ на открытие по окну удержания
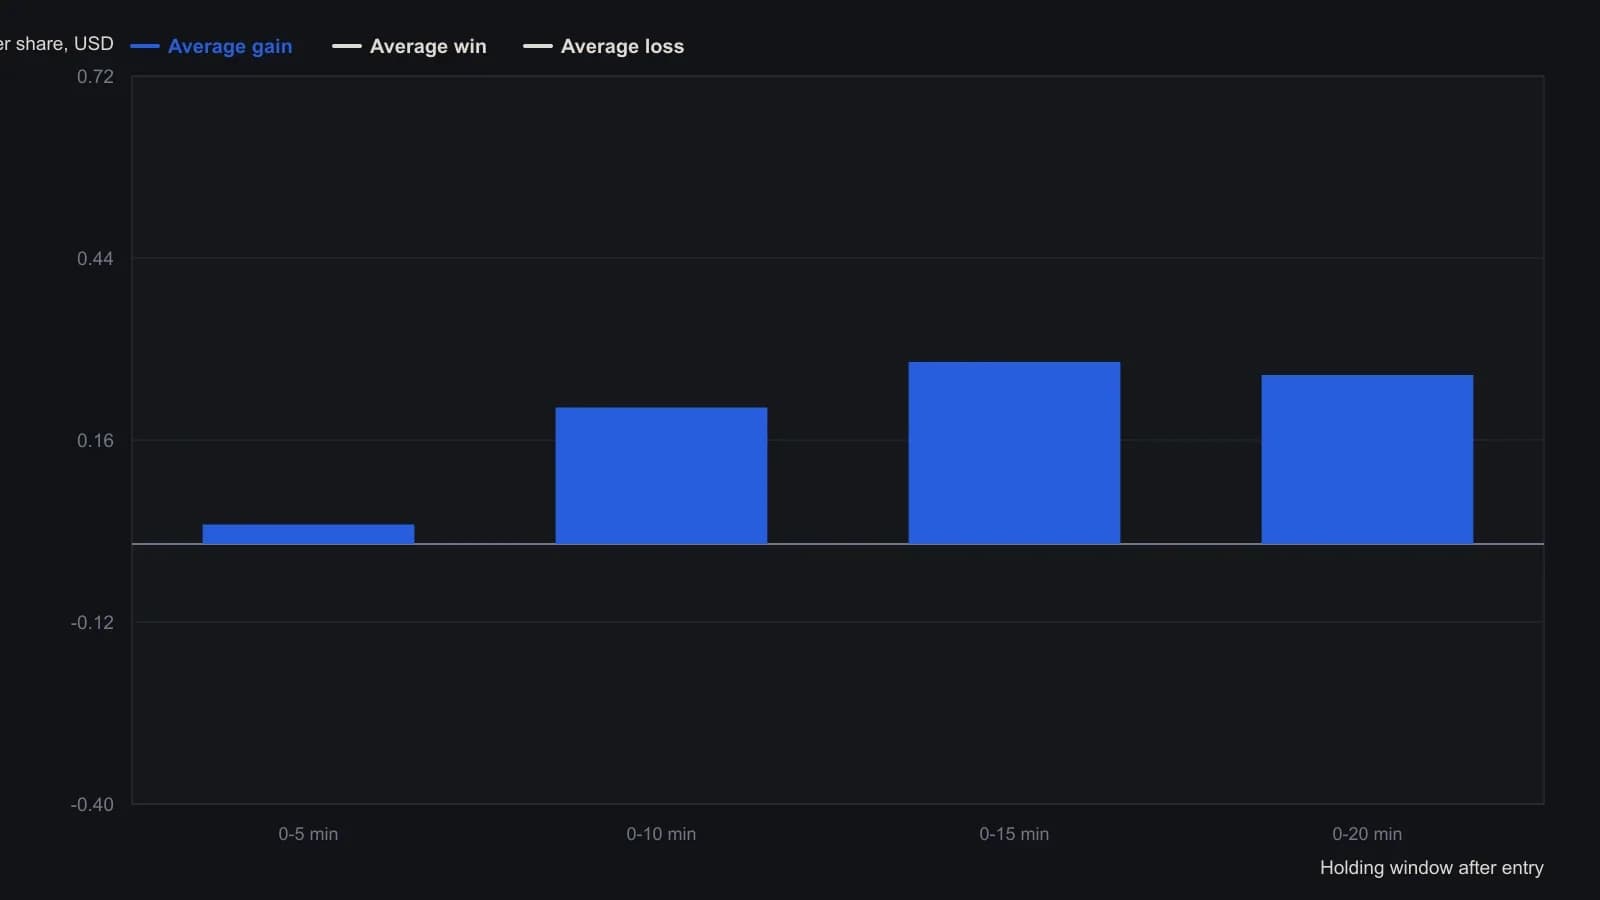
Тридцать входов по пересечению 1-минутного стохастика в зоне экстремума за 42 сессии. Первый стоп оставался фиксированным пять минут; отслеживание прекращали на отметке 20 минут, после того как средняя прибыль начала сокращаться.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout