1989выпуск C041-4
Opening-range breakout после сессии narrow-range-four
Исторические тесты сравнивали opening-range breakout в рамках той же сессии с предварительным фильтром narrow-range-four и без него, оставляя смещение и выход на закрытии дня без изменений. В 15 из 16 сравнений у отфильтрованной группы была более высокая доля прибыльных сделок.
- Opening-range breakout — это вход в рамках той же сессии на заранее заданном расстоянии выше или ниже цены открытия этого дня, обычно исполняемый по стопу.
- День narrow-range-four — это сессия, чей диапазон меньше каждого из трёх предыдущих дневных диапазонов, и здесь он используется только как фильтр предыдущего дня.
- Исторические тесты оставляли смещение и закрытие того же дня фиксированными в четырёх вариантах смещения на каждый рынок, затем сравнивали отфильтрованные сессии с неотфильтрованной контрольной группой.
- В 15 из 16 сравнений у отфильтрованной группы была более высокая доля прибыльных сделок, но отчёт рассматривал работу как проверку принципа, а не как готовую торговую систему.
Что проверяет процедура в рамках той же сессии
Opening-range breakout определяется как вход на заранее заданном расстоянии выше или ниже цены открытия этого дня. Обычное исполнение — стоп, поэтому процедура проверяет, расширяется ли цена от открытия этой сессии.
Система пробоя соединяет этот вход с выходом и любым фильтром воздержания, чтобы всю процедуру можно было оценить вместе. В этой оценке выход — это выход в рамках той же сессии: позиция закрывается на закрытии дня, в который взят пробой, поэтому тест измеряет продолжение движения только от открытия этой сессии.
Фильтр narrow-range-four
Сессия narrow-range-four определяется как дневной диапазон, который меньше каждого из трёх предыдущих дневных диапазонов. Здесь это условие предыдущего дня для теста диапазона открытия следующей сессии, а не изменение смещения или выхода.
Исторические тесты входили по стопу на указанном смещении от открытия, выходили на закрытии того же дня и прогоняли четыре варианта смещения на каждый рынок. Эти тесты сравнивали сессии opening-range breakout, которые следовали за днём narrow-range-four, с неотфильтрованной контрольной группой.
Что показали сравнения
В 15 из 16 сравнений сессии opening-range breakout, которые следовали за днём narrow-range-four, показали более высокую долю прибыльных сделок, чем неотфильтрованная контрольная группа.
Сочетание дня narrow-range-four с последующим движением от следующего открытия, по сообщению, появлялось примерно раз в восемь-десять рыночных дней.
По всем приведённым тестам доля прибыльных сделок никогда не превышала 70 процентов, и все тесты, кроме двух, достигли как минимум 60 процентов.
Единственное сравнение, которое не было в пользу отфильтрованной группы, — покупка скота на 50 пунктов выше открытия: 63 процента после дня narrow-range-four против 65 процентов в любой день.
Как рассматривалось сжатие-расширение
Оценка рассматривала узкую, безнаправленную сессию как часто предшествующую расширению на следующий день, отмечая при этом, что трендовое движение может произойти и без этого предварительного сжатия.
Доля выигрышных пробоев диапазона открытия в той же сессии после NR 4
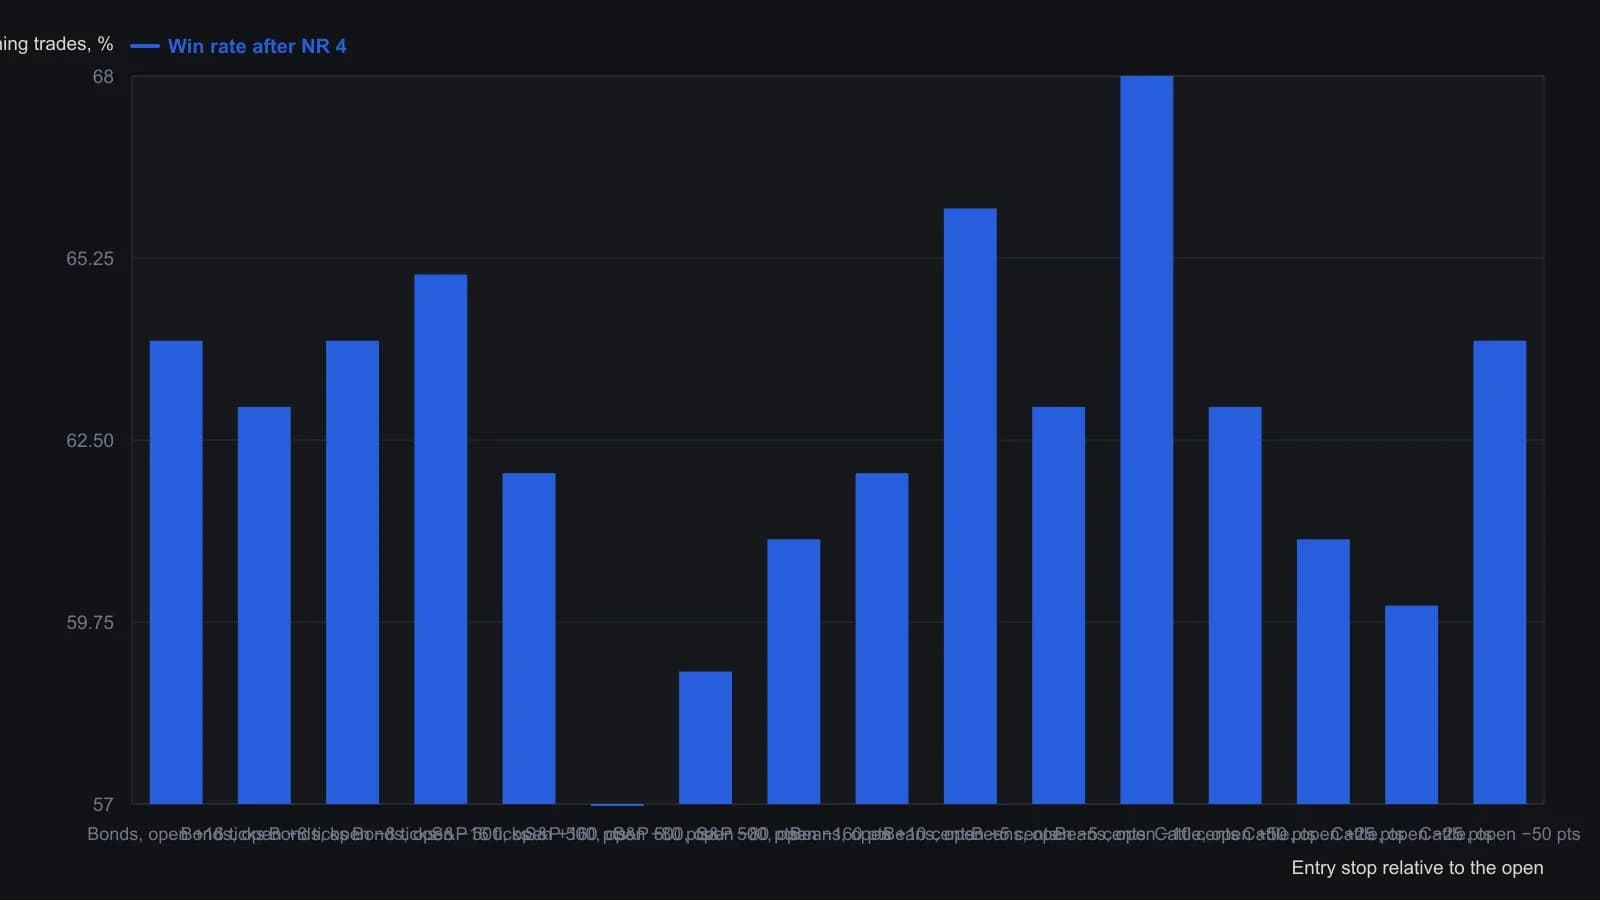
Каждая сделка — стоп на указанном отступе от открытия того дня, выход по закрытию той же сессии. Окна выборки различаются по рынкам. Комиссия и проскальзывание не вычтены; Крабель предупреждает, что они резко сократили бы валовую прибыль. Контрольные проценты для произвольного дня без сопоставления в этой таблице отсутствуют.
Чем тесты не являлись
Отчёт предупреждал, что добавление комиссии и проскальзывания резко снижало валовую прибыль, и представлял тесты как проверку рыночного принципа, а не как готовую торговую систему.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout