1993выпуск C091-14
Отбор сетапов премаркета и правила диапазона открытия
После многолетнего периода обучения анализ завершался после предыдущего закрытия. Следующая сессия открывалась с письменным листом: предыдущие максимум и минимум, выбранный режим пробоя или свинга и короткий список кандидатов.
- Знание индикаторов существовало годами, прежде чем его удалось применять как избирательный письменный процесс принятия решений.
- Следующее открытие начиналось с предыдущих максимума и минимума, выбранного режима пробоя или свинга и короткого списка кандидатов, а не с попытки торговать каждый просканированный рынок.
- Запланированную покупку отменяли, если цена не удерживала предыдущий минимум и пробивала его с продолжением.
- Планирование риска рассматривало краткосрочные результаты как неравномерные, а хвосты — как более толстые, чем предполагает колоколообразная кривая, поэтому процесс сохранялся через множество мелких исходов.
Трейдер описывал многолетний период обучения, в котором знание индикаторов существовало раньше, чем его удалось применять избирательно. Рабочий процесс принятия решений складывался несколько лет.
Генерацию сделок затем сузили до повторяющихся сетапов, а не подгонки каждого рынка под одну индикаторную схему. Названными примерами были покупка отката к скользящей средней в тренде и вход по дивергенции 10-дневного осциллятора с двойным дном.
Сначала процесс, потом больше рынков
Размер вотчлиста расширяли только после того, как процесс систематизировали. Больше рынков повышают шанс нескольких качественных условий и одновременно увеличивают нагрузку на управление. Одновременные позиции держали заметно ниже числа просканированных рынков.
Запишите сессию накануне вечером
Анализ завершали после предыдущего закрытия, чтобы следующая сессия открывалась с письменным листом ордеров. Этот лист использовал предыдущие максимум и минимум как ориентиры, называл выбранный режим пробоя или свинга и перечислял короткий набор кандидатов на покупку или продажу. Это не была попытка торговать каждый просканированный рынок.
Запланированное правило на следующий день использует максимум и минимум предыдущей сессии как опорный диапазон и либо покупает или продаёт пробой этого диапазона, либо фейдит его, в зависимости от режима, выбранного накануне вечером.
Если запланированная покупка не удерживала предыдущий минимум и вместо этого пробивала его с продолжением, сделку отменяли. Исполнение рассматривали отдельно от анализа. Техническая работа использовалась, чтобы очертить вероятности, а торговое мастерство управляло входами, выходами и риском.
Письменная предсессионная процедура превращает анализ, отбор сделок, вход, выход и воздержание в одну проверяемую процедуру, а не в смесь индикаторов и импульса.
Дивергенция внутри тренда
В тренде описанный набор правил покупал откаты, подтверждённые осциллятором, и откладывал фейд тренда, пока не появлялись одна или две дивергенции.
Дивергенция здесь — повторяемое графическое условие, при котором цена делает новый экстремум, а парный осциллятор — нет. Её используют как гипотезу покупки или фейда, а не как самостоятельный прогноз.
Пример с соей использовал 10-дневную дивергенцию, при которой цена сделала более низкий минимум, а осциллятор — более высокий максимум. Покупка следовала после многодневной распродажи, успешного ретеста минимума и первого дня роста.
Узкий семидневный диапазон представляли как условие низкой волатильности, которое может предшествовать тренду. Сжатие использовали как вход сетапа, а не как завершённый сигнал.
Дневное закрытие ноябрьской сои после 10-дневной дивергенции
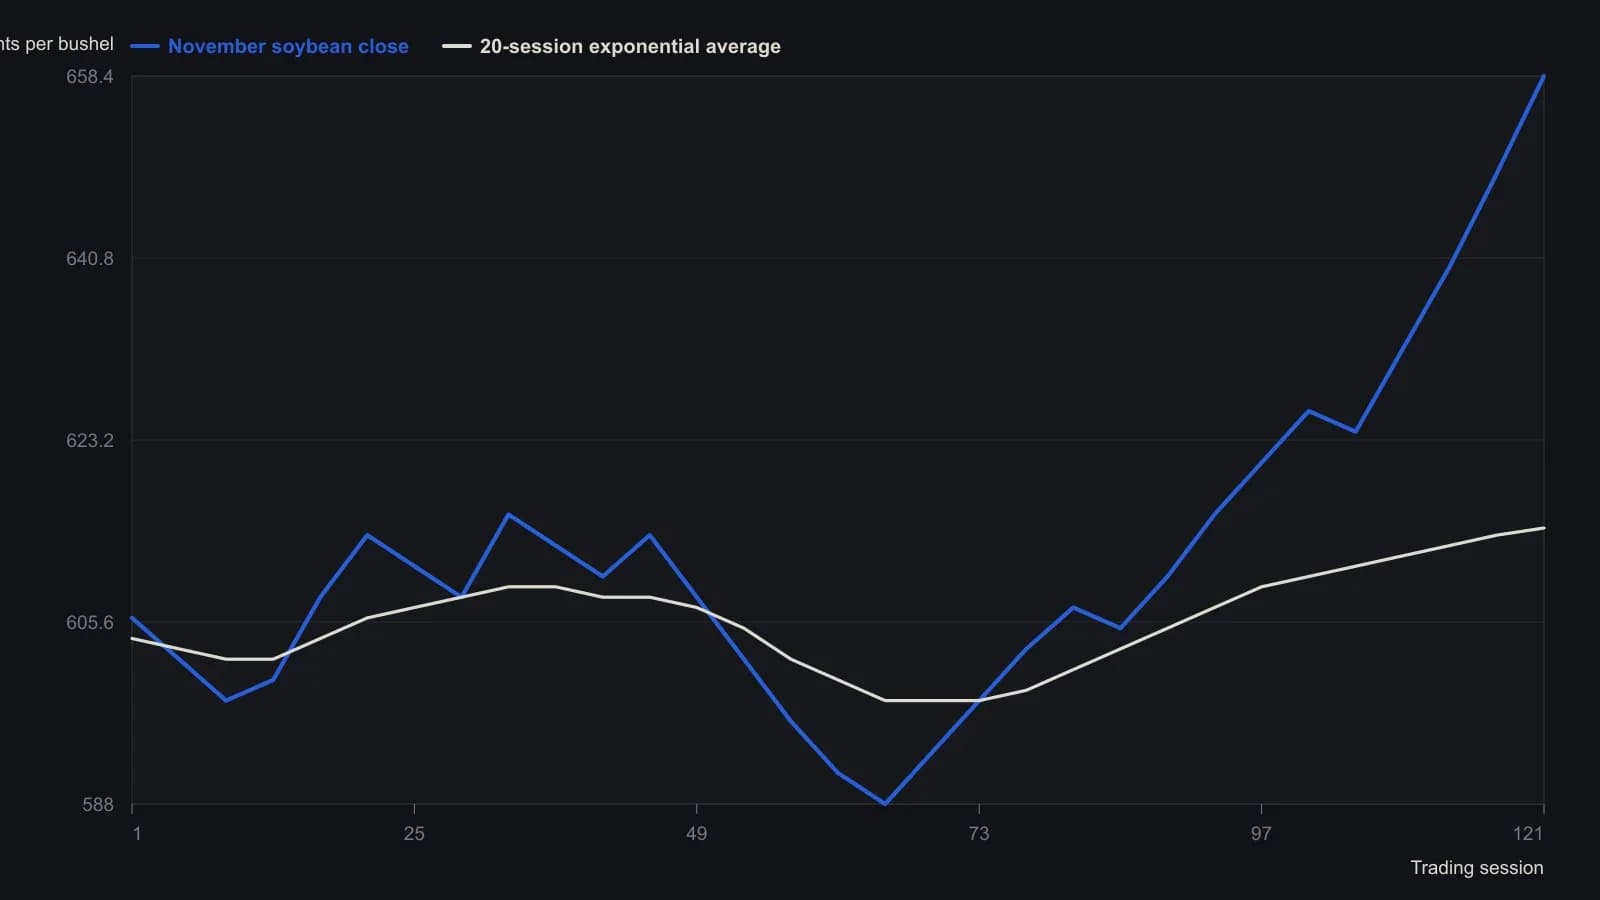
Печатное изображение охватывает 121 дневную сессию, заканчивающуюся 30 June 1993. Промежуточные закрытия сняты с каждой четвёртой сессии и округлены до ближайшего цента. Итоговое закрытие 658.4 и 20-периодная экспоненциальная 614.69 — показания панели. Осциллятор 3-минус-10 в верхней панели использует другую единицу и опущен.
Наблюдение и живые условия
Большая часть работы с паттернами, как говорилось, шла из наблюдения, а не из исчерпывающего тестирования. Изолированные проверки пересечений или ценовых паттернов опускают отчёты, объём и межрыночные условия, которые меняют живые исходы. Изолированные паттерны всё же можно тестировать, но живые условия не повторяются в точности.
Планируйте неравномерные исходы
Планирование риска рассматривало хвосты распределения как более толстые, чем предполагает стандартная колоколообразная кривая, и рассматривало краткосрочные результаты системы как неравномерные: небольшая доля сделок даёт большую часть прибыли. Процесс остаётся в игре через множество мелких исходов, ожидая редких крупных.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout