2000выпуск C061-5
Заложите убыток в бюджет до входа с помощью стопов и лимитов позиции
Архивный процесс задаёт стоп-лосс, количество акций и лимит концентрации позиции до входа, чтобы стоп-аут оставался около запланированной доли капитала. Позднейшие повышения стопа могут зафиксировать открытую прибыль, а экспозиция на одну идею ограничена так, чтобы после убыточной серии оставалось достаточно капитала для продолжения.
- Ни одна торговая идея не считается настолько достоверной, чтобы ставить на неё весь капитал счёта.
- Количество акций задаётся исходя из размера счёта, выбранной доли риска и долларового расстояния от входа до стоп-лосса, чтобы стоп-аут оставался около запланированного процента капитала.
- Стоп-лосс — это запланированный выход, а не гарантированное исполнение, и его позже можно поднять под минимумы консолидации, чтобы зафиксировать открытую прибыль.
- Лимит концентрации позиции оставляет достаточно капитала после крупного падения нескольких позиций, чтобы торговля могла продолжаться.
Сначала заложите убыток в бюджет
Архивный процесс не считает ни одну торговую идею настолько достоверной, чтобы оправдать постановку всего капитала счёта под риск на эту одну идею. Стоп-лосс, количество акций и лимит концентрации позиции задаются до открытия позиции.
Стоп-лосс — это заранее выставленный выход, который ограничивает убыток, если цена идёт против позиции. Соотношение риск/прибыль — это запланированная связь между суммой, поставленной под риск до стопа, и запасом хода для открытой прибыльной позиции. Лимит концентрации позиции — это потолок того, какая доля капитала счёта может быть подвергнута риску на одну идею.
Выставляйте стоп-лосс до входа
Цена стопа — это запланированный выход, а не гарантированное исполнение. Быстрое падение может исполниться ниже стоящего стопа.
Стопы можно поднимать под более поздние минимумы консолидации после развития движения, превращая исходный лимит убытка в фиксацию открытой прибыли и при этом оставляя место для тренда.
Задавайте количество акций от стопа
Количество акций можно задать исходя из размера счёта, выбранной доли риска и долларового расстояния от входа до стопа, чтобы стоп-аут оставался около запланированного процента капитала.
В одном разобранном примере счёт 100000 с риском 2 процента при входе 20 и стопе 14.875 давал позицию в 390 акций.
Управляйте стопом по мере развития сделки
То же правило риска капитала 1 процент и стоп чуть ниже недавнего минимума диапазона применили на втором лонге, затем стоп подтягивали выше по мере продолжения роста.
Третий лонг использовал тесный начальный стоп под зоной пробоя и был закрыт, когда ожидаемое продолжение не состоялось, показывая ограниченный убыток, а не удержание без ограничения.
Доля убыточных сделок 50 процентов всё равно может оставлять книгу в плюсе, если убытки остаются небольшими, а прибыльным позициям дают развиться. Удержание тех же бумаг равными долларовыми суммами дало результат 3.62 процента при гораздо большем открытом риске, чем версии этих сделок с ограничением риска и управлением стопом.
Startek (SRT): дневная цена от базы $13 до пика $69
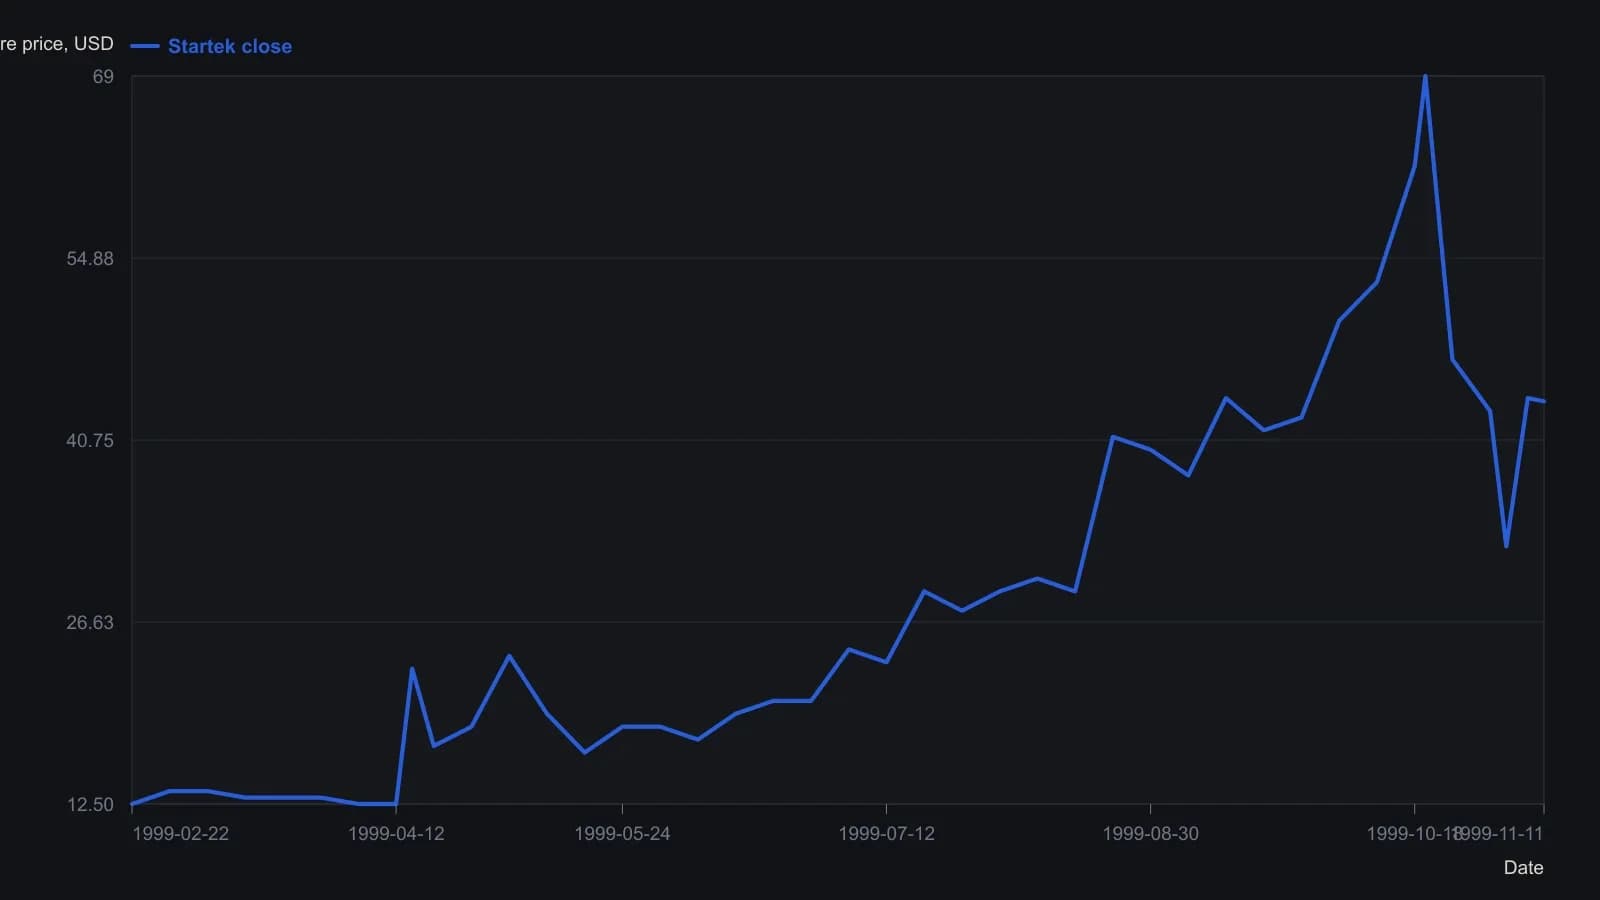
Точки сняты по недельной сетке дат на дневном графике открытия–максимума–минимума–закрытия; дополнительные точки только там, где и растр, и статья отмечают экстремум: рывок $23 в середине апреля, октябрьский максимум $69 и сброс начала ноября к $32.50. Остальные значения приблизительны и приведены к ближайшему полудоллару. Внутринедельные максимумы и минимумы между точками выборки не показаны.
Ограничивайте экспозицию на одну идею
Падение на 30 до 50 процентов в нескольких концентрированных позициях может сократить капитал настолько, что трейдера вынудит выйти, поэтому размер позиции после каждого убытка должен оставлять достаточно капитала для продолжения. Лимит концентрации позиции — это потолок, который не даёт одной идее занять столько места в книге.
Все разборы дорожки · 15 разборов
- 1991Сохраняйте один потолок риска после максимумов эквити
- 1999Предторговые фильтры размера по математическому ожиданию и разорению
- 2000Заложите убыток в бюджет до входа с помощью стопов и лимитов позиции
- 2002Перепроверьте вход, прежде чем выходить
- 2002Опционный доход после ворот волатильности и капитала
- 2002Ограничивайте, сокращайте и снимайте плечо, когда исследования покупают поздно
- 2003Запас прочности начинается как правило размера позиции под запланированный убыток
- 2006Потолки кредитного плеча и лимиты концентрации
- 2007Последовательность выживания на первой сделке для фьючерсов с плечом
- 2010Ограничьте трендовый риск до открытия сделки
- 2011Событийные шоки, лимиты размера и перевзвешивания второго порядка
- 2014Скопированная лестница scale-in — это не личный план риска
- 2018Лимиты худшего дня для кластерных книг систем
- 2019Лимиты слоёв pair-spread и событийные шоки
- 2020Предторговые фильтры количества, ограничивающие риск счёта