1994выпуск C051-10
Держите постоянное плечо левее пика капитала
Целевое плечо — это фильтр размера до входа, а не награда за недавнюю серию прибыльных сделок. Ежедневный constant-leverage-rebalance сопоставляет итоговый капитал и worst-cumulative-drawdown по мере роста множителя, затем отклоняет любой размер за историческим пиком или за просадкой, которую трейдер не сможет выдержать.
- Плечо — это номинал позиции, делённый на торговый капитал, а constant-leverage-rebalance каждый день сбрасывает этот множитель после и прибылей, и убытков.
- При одном и том же торговом правиле и рыночной траектории return-versus-leverage-profile рос вместе с плечом, затем снижался и становился отрицательным за историческим пиком.
- На 200-day moving-average-position-filter worst-cumulative-drawdown составлял 14.4 процента при плече 1 против 64.4 процента при плече 5. Продажа единиц после убытка с плечом ради восстановления целевого множителя обрезает последующие восстановления.
- Оставайтесь левее исторического пика, оставляйте буфер на случай более глубоких последующих просадок и отклоняйте любое плечо, чья историческая траектория капитала превышала выносливость.
Как определяется плечо
Плечо — это номинал позиции, делённый на торговый капитал, независимо от того, сколько денег лежит на брокерском счёте, а сколько — в низкорисковом резерве. Позиция 50000 на 100000 капитала даёт 0.5, а позиция 100000 на том же капитале даёт 1.0. Один фьючерсный контракт S&P 500 по 450 с множителем 500 при обеспечении 100000 капитала — это плечо 2.25, и рост цены на 1.0 процента тогда меняет капитал на 2.25 процента.
Сбросьте экспозицию к текущему капиталу
Схема applied-leverage использует constant-leverage-rebalance. Она каждый день сбрасывает экспозицию к выбранному множителю текущего капитала, а не только в начале многодневной сделки. После прибылей позиция наращивается. После убытков единицы продаются, чтобы экспозиция оставалась тем же множителем уменьшенного капитала.
Как итоговый капитал менялся с плечом
Исторические иллюстрации использовали дневные фьючерсы S&P 500 с 1 января 1988 по 31 декабря 1993 и отслеживали начальные 100 капитала на счёте, который считался достаточно крупным, чтобы округлением размера единицы можно было пренебречь.
На траектории always-long итоговый капитал рос с плечом примерно до 4.8 и затем снижался, а убытки начинались после того, как плечо превышало 9.
150-day moving-average-position-filter, который был в лонге только когда цена была выше средней, иначе без позиции, достиг пика около плеча 3.3 и стал отрицательным примерно после 6.5.
200-day moving-average-position-filter достиг пика около плеча 5.2 и стал отрицательным около 9.6. Worst-cumulative-drawdown составлял 14.4 процента при плече 1 против 64.4 процента при плече 5.
Почему более глубокие убытки сплющивают кривую
Увеличение только закрытия 13 октября 1989 с однодневного убытка 8.3 процента до 12 процентов или 20 процентов при неизменных последующих ценах снизило пиковый итоговый капитал и сдвинуло лучшее плечо влево, хотя итоговый капитал при плече 1 остался тем же.
После убытка с плечом продажа единиц ради восстановления целевого множителя уменьшенного капитала обрезает участие в последующих восстановлениях, поэтому более глубокие просадки сплющивают return-versus-leverage-profile и сдвигают его влево.
Итоговый капитал 200-дневной СС против постоянного плеча
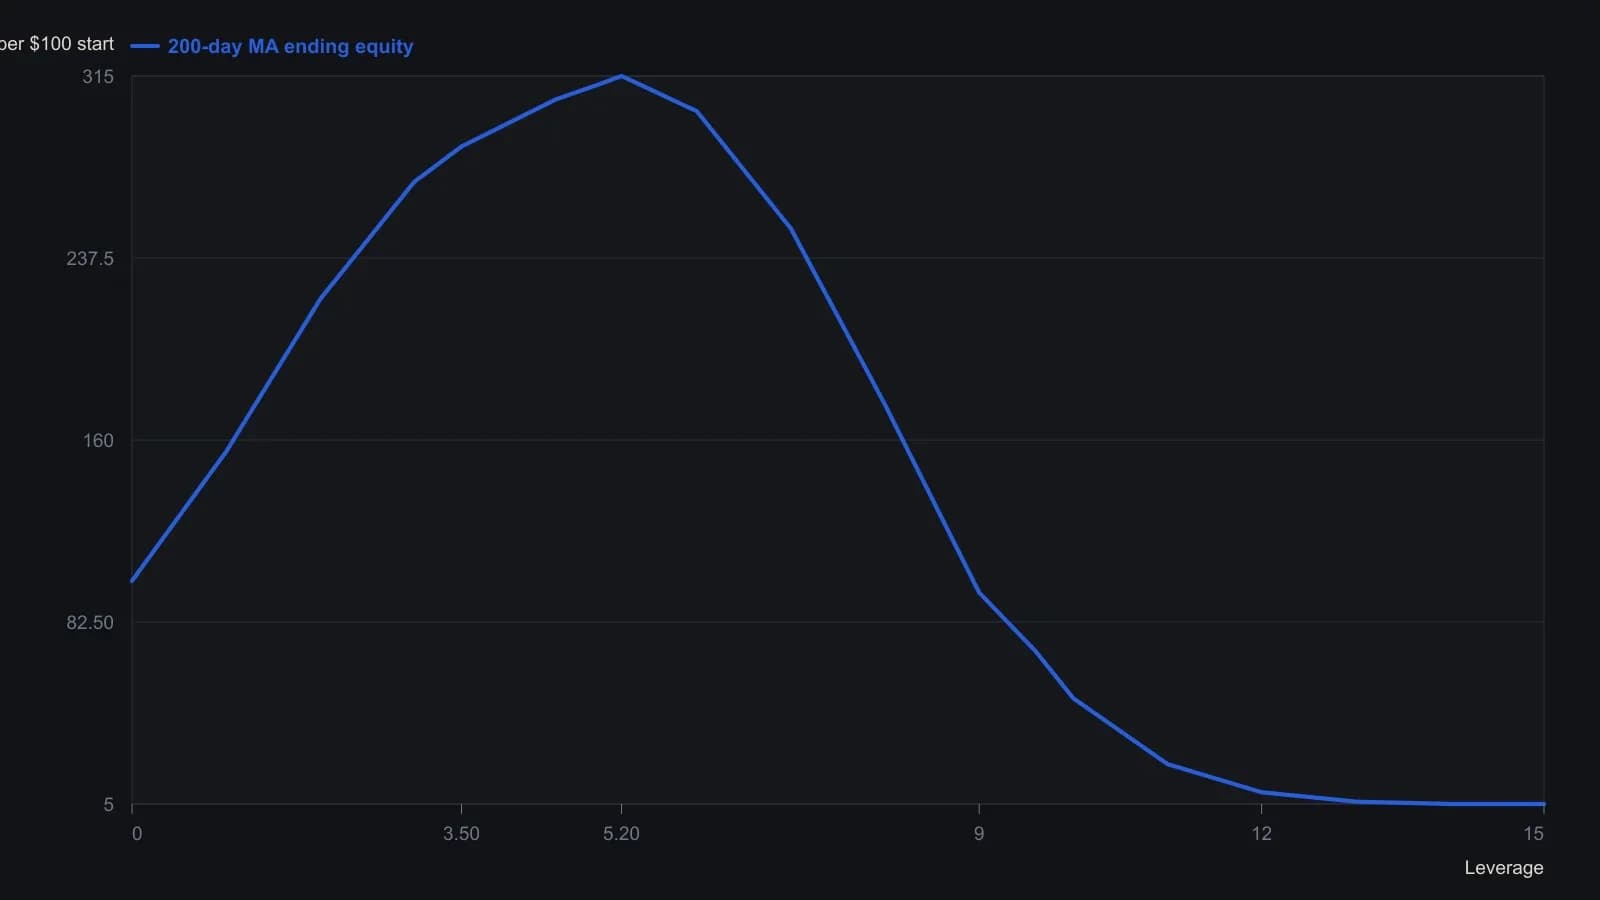
Плечо ежедневно сбрасывается к текущему капиталу. Оцифровано с печатной кривой; в статье указаны пик на 5.2 и убытки за порогом примерно 9.6. Транзакционные издержки не учитывались.
Оставайтесь левее исторического пика
Практический чек-лист: оставаться левее исторического пика, оставлять буфер ниже этого пика на случай более глубоких последующих просадок и отклонять любое плечо, чья историческая траектория капитала превышала выносливость трейдера.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима