2003выпуск C061-7
Оценка one-rank переключения паевого фонда
One-rank — это правило последовательности внутри одного дня, которое оценивается как единая процедура. Измерьте, достаточно ли устойчивы дневные последовательности роста и падения фонда, чтобы компенсировать два потерянных дня на каждом развороте, затем проверьте, остаётся ли максимальная просадка меньше, чем у buy-and-hold, когда система находится вне рынка.
- Рассматривайте one-rank как единый набор правил: входите на последовательности дневной доходности «вниз-затем-вверх» и выходите на последовательности «вверх-затем-вниз».
- Используйте годовую частоту переключений как основной скрининг кандидатов. Модель случая из 252 торговых дней без персистентности даёт 63 сигнала покупки-продажи в год, поэтому более низкая частота служит фильтром персистентности.
- Вычитайте два дня за каждое переключение при подсчёте чистых дней роста, затем выполните сравнение с buy-and-hold по bias и годовому числу переключений.
- В оценочном наборе из 39 фондов у каждого фонда максимальная просадка при one-rank была меньше, чем при buy-and-hold, но запаздывающие котировки, ограничения на переключения и торговые издержки по-прежнему входят в тот же тест.
Рассматривайте переключение как единый набор правил
Процедура one-rank определена как единый набор правил. Входите на последовательности дневной доходности «вниз-затем-вверх» и выходите на последовательности «вверх-затем-вниз».
Редакция: оценивайте вход, выход и воздержание вместе, включая дни, когда система остаётся вне рынка.
Отбирайте по годовой частоте переключений
В модели случая из 252 торговых дней без персистентности то же правило последовательности дало бы 63 сигнала покупки-продажи в год. Более низкая годовая частота переключений используется как скрининг фондов, которые сохраняют персистентность сверх случая.
Исторический рабочий процесс считает годовую частоту переключений более важным из двух выходных показателей, bias и частоты переключений, когда оценивается, является ли фонд кандидатом для процедуры.
Сравнивайте чистые дни роста после двухдневных издержек
Каждое переключение учитывается как издержки в два дня, потому что разворот на входе может пропустить первый день роста, а разворот на выходе может поглотить первый день падения. Случайный фонд с 63 переключениями и двумя чистыми днями роста рассматривается как нулевой результат по чистым дням.
Чистые дни роста для buy-and-hold записываются как N times (two times bias minus one). Чистые дни роста one-rank записываются как bias times N minus two times the yearly switch count.
Сравнение one-rank минус buy-and-hold равно N times (one minus bias) minus two times the switch count. Исторический рабочий процесс использует это сравнение, чтобы показать, что достаточно низкая частота переключений всё ещё может превзойти buy-and-hold даже когда bias ниже одной второй.
Табличная сетка bias и годовой частоты переключений показывает, что когда bias положителен, а переключений в год меньше 63, чистые дни роста one-rank совпадают с buy-and-hold или превосходят их.
DFSCX: одноранговый капитал против «купи и держи» в первом месяце
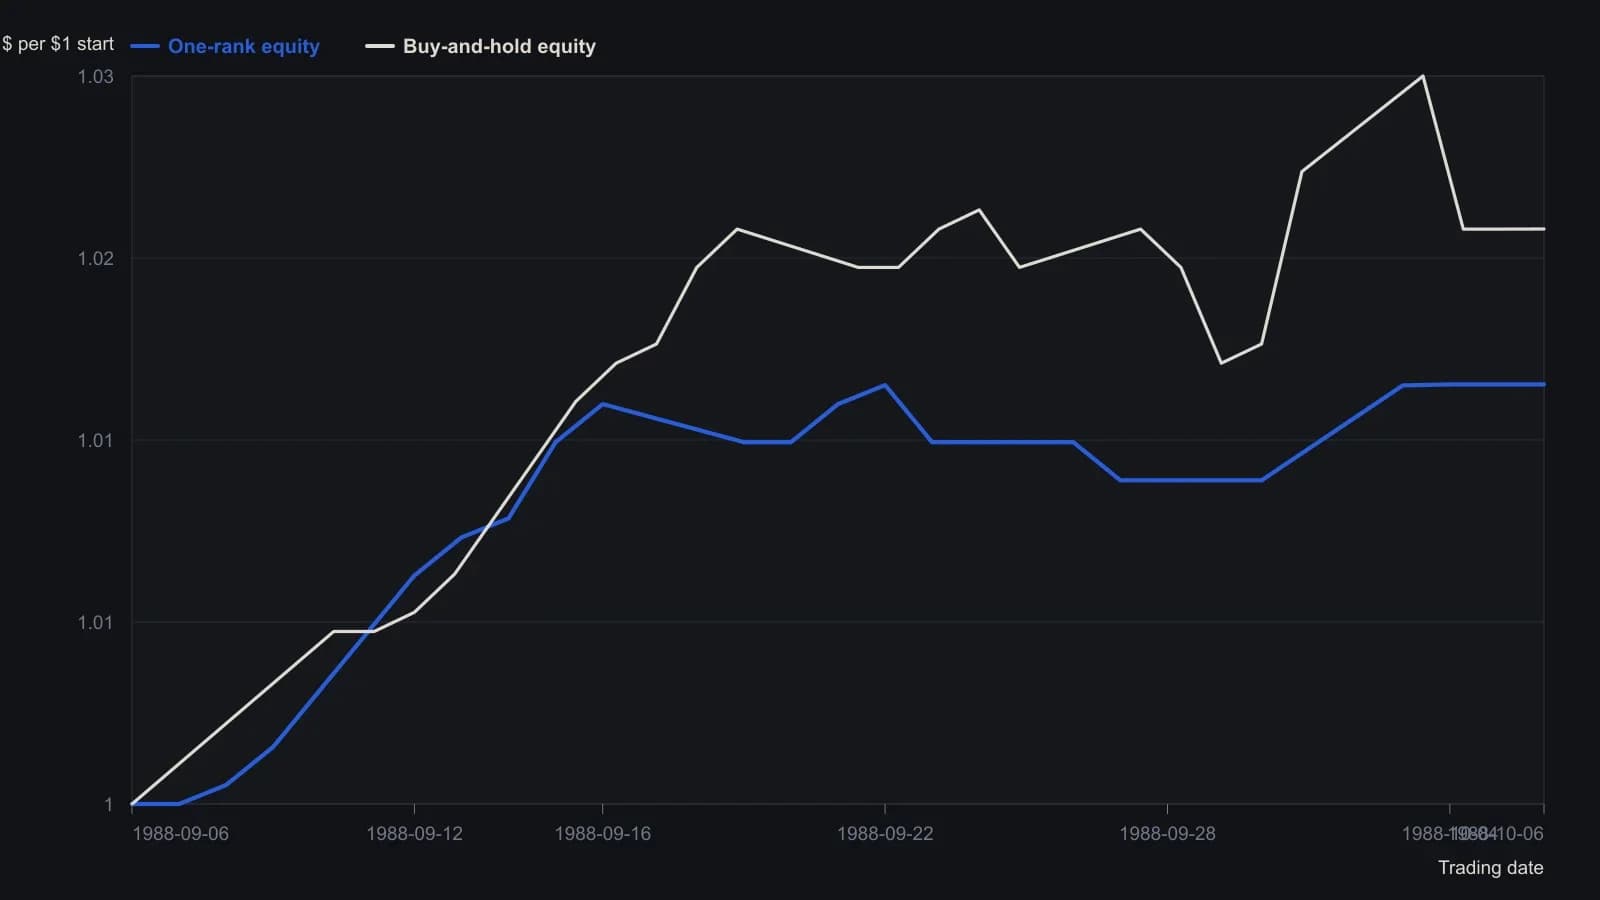
Одноранговая доходность каждого дня включается по изменению предыдущего дня относительно порога −0.001%, с нулевой задержкой исполнения. На листе выведен только первый месяц 13.75-летней выборки; годовая доходность той же таблицы на полной выборке составляет 16.14% «купи и держи», 38.95% одноранговая в кэш и 41.53% одноранговая в фонд денежного рынка.
Читайте максимальную просадку на траектории вне рынка
Оценочный набор составляли 39 паевых фондов за 13.7 года: 30 Fidelity Selects, три фонда акций, четыре индекса и два индексных фонда.
По всей выборке из 39 фондов у каждого фонда максимальная просадка при one-rank была меньше, чем при buy-and-hold, а некоторые сокращения описывались как более чем два к одному.
Редакция: после скрининга по годовой частоте переключений подтвердите, что граница просадки по-прежнему выполняется на траектории, которая проводит время вне рынка.
Держите задержку котировок и издержки внутри процедуры
Практическая оценка того же правила по-прежнему должна учитывать запаздывающие котировки стоимости чистых активов, фонды, которые нельзя переключать с требуемой частотой, и торговые издержки, которые могут стереть тонкое преимущество на сделку.
Редакция: когда стоимость чистых активов фонда известна только после закрытия, рассматривайте суррогатную котировку (индекс реального времени или связанный ряд, используемый как замена) как часть того же теста, а не как более позднюю операционную пометку.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима