2007выпуск C021-4
Испытательный срок walk-forward для внутридневных систем
Процедуру дейтрейдинга следует оценивать как единый рыночно-специфичный блок входа, выхода и воздержания. Перед увеличением размера позиции она должна пройти подтверждение на отложенном неиспользованном окне, бумажную walk-forward-проверку и заранее записанный лимит живой просадки.
- Оценивайте процедуру дейтрейдинга как единый рыночно-специфичный блок входа, выхода и воздержания, а не как конструкцию, которая должна показывать сходное математическое ожидание на каждом инструменте.
- Зафиксируйте критерии оценки, включая то, подходит ли частота сделок оператору, до начала любой оптимизации.
- Отложите самое новое неиспользованное окно для единственного прохода подтверждения без дальнейшей оптимизации и считайте слабое совпадение переоптимизацией.
- Запишите лимит живой просадки до внедрения и используйте бумажную торговлю как walk-forward-проверку до увеличения размера позиции.
Оценивайте процедуру как единый блок
Процедуру дейтрейдинга следует оценивать как единый рыночно-специфичный блок входа, выхода и воздержания. Она не должна быть обязана показывать сходное математическое ожидание на каждом инструменте.
Критерии оценки следует зафиксировать до начала любой оптимизации. В эти критерии входит, подходит ли частота сделок оператору.
Walk-forward analysis как отложенное подтверждение
Разработка должна использовать недавние данные примерно с 200 или более сделками. Самое новое неиспользованное окно следует отложить для единственного прохода подтверждения без дальнейшей оптимизации.
Walk-forward analysis и есть этот проход подтверждения. Слабое совпадение между отчётом разработки и отчётом неиспользованного подтверждения считается переоптимизацией, а не готовой системой.
Внутридневная траектория капитала относительно восходящей линии тренда
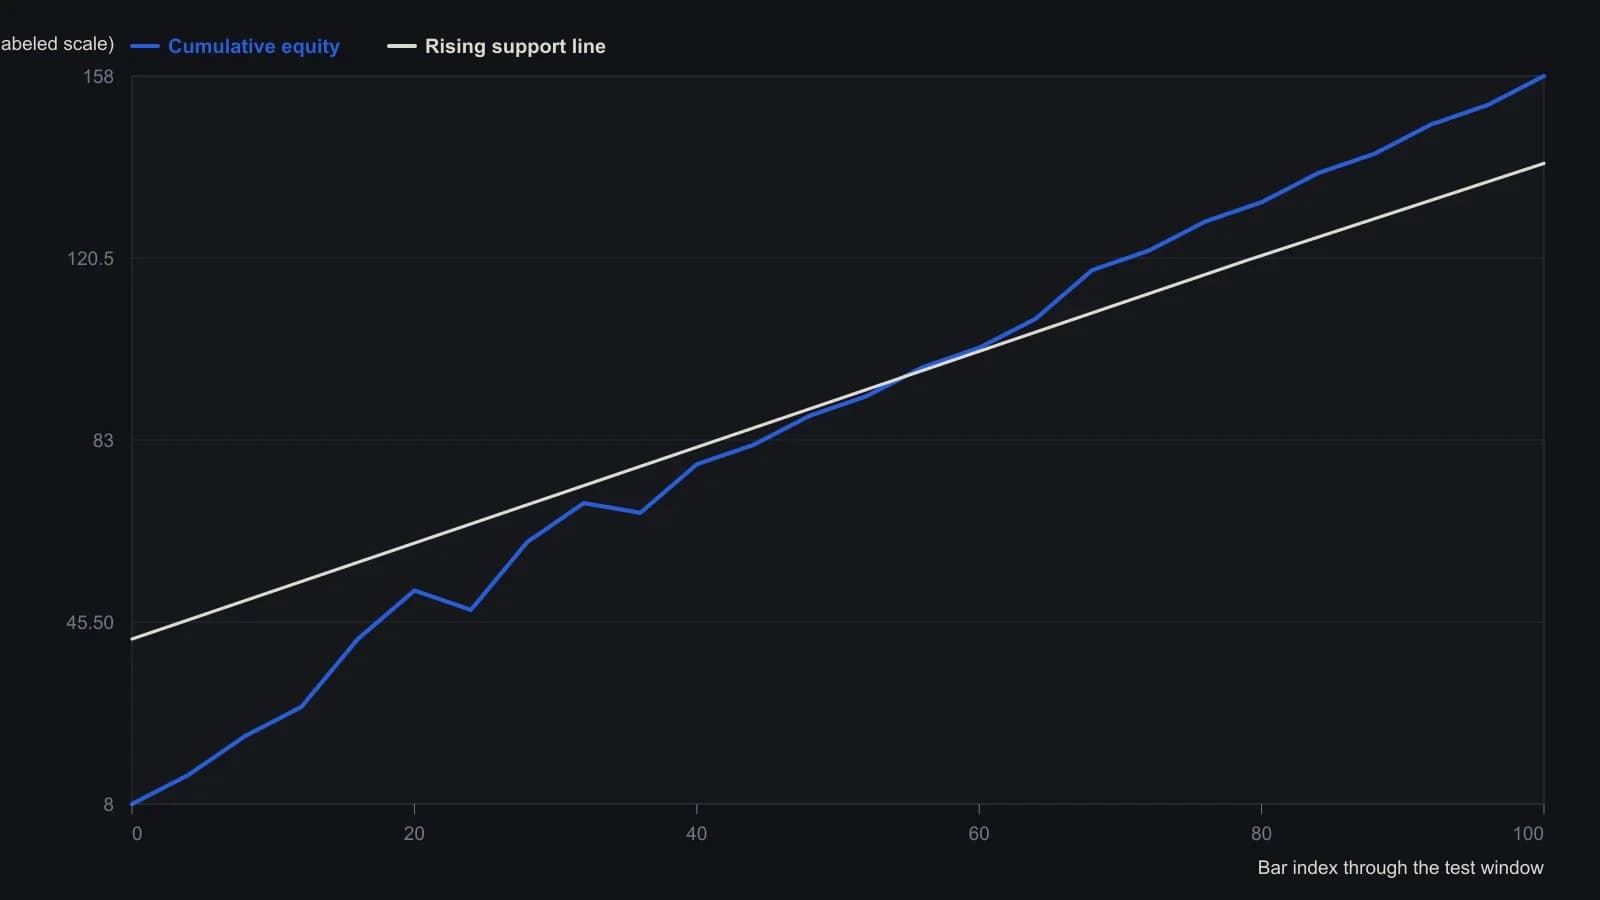
На растре нет подписей осей и долларовой шкалы; ось y восстановлена как относительный капитал только по нарисованной траектории, а не как опубликованный долларовый P&L.
Проверка устойчивости помимо чистой прибыли
Проверка устойчивости должна сравнивать профит-фактор, процент прибыльных, среднюю чистую прибыль сделки и максимальную просадку, а не одну лишь чистую прибыль.
Значения in-sample должны превышать профит-фактор 2. Профит-фактор in-sample выше 4 считается предупреждением о чрезмерной подгонке.
Тесты, в которых опущены реалистичные комиссия и проскальзывание, считаются ненадёжными для процедур дейтрейдинга.
Бумажная торговля до увеличения размера позиции
Бумажная торговля используется как walk-forward-проверка того, что исполнения и логика по-прежнему соответствуют задуманной процедуре, до увеличения размера позиции.
Сначала запишите лимит просадки
Лимит просадки следует записать до внедрения. Лимит живой просадки обычно представляет собой живой убыток сверх исторической максимальной просадки или пробой линии тренда кривой капитала.
Процедура продвигается дальше только после того, как историческое тестирование, мониторинг в реальном времени и живая торговля малым размером каждое проходят заранее заданные ворота.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима