1995выпуск C081-5
Оценивайте механические системы как тройной тест соответствия
Редакторское прочтение: оценивайте механическую торговую систему как тройной тест соответствия, который сохраняет правила одной процедурой после учёта издержек и ограничений на пропущенные сигналы, делает лимит просадки обязательным фильтром и оценивает процесс торговой психологии по тому, сможет ли оператор всё ещё взять следующий сигнал после правдоподобной серии убытков.
- Механическая торговая система должна соответствовать целевой прибыли и толерантности к риску одного оператора, поэтому оценка начинается с этих ограничений, а не с одной лучшей формулы.
- Историческая прибыльность неполна, пока не учтены комиссии и проскальзывание, а ранжирование по совокупной прибыли может скрыть просадку от пика до впадины, которую некоторые счета не примут.
- Сравнение по лимиту просадки должно соответствовать методу сайзинга, потому что одинаковые соотношения прибыль/просадка всё равно могут открыться снижением, которое закроет объединённый счёт.
- Процесс торговой психологии должен выдерживать вероятные серии убытков, а не самую короткую серию в тесте, иначе операторы откажутся от механических правил.
Начинайте с оператора, а не с формулы
Редакторское прочтение: рассматривайте оценку системы как тройной тест соответствия. Сохраняйте механическую торговую систему одной процедурой после учёта издержек и ограничений на пропущенные сигналы. Сделайте лимит просадки обязательным фильтром, а не оставшейся статистикой. Оценивайте процесс торговой психологии по тому, сможет ли оператор всё ещё взять следующий сигнал после наихудшей правдоподобной серии убытков.
Механическая торговая система должна соответствовать целевой прибыли и толерантности к риску одного оператора. Оценка начинается с этих ограничений, а не с одной лучшей формулы.
Сохраняйте механические правила одной процедурой
Историческая прибыльность механической торговой системы неполна, пока не учтены комиссии и проскальзывание. В одном проработанном случае 100 сделок и валовый результат 5,000 единиц становятся чистым убытком 2,500 единиц при 75 единицах издержек на сделку.
Согласованность между протестированной механической процедурой и последующими результатами описывается как растущая с числом сделок в выборке и падающая, когда выборка мала. Правила с высокой активностью платят больше фиксированных издержек, тогда как правила с низкой активностью оставляют больше места для вариации от траектории к траектории.
Дефицит капитала может пропустить более поздний сигнал, пока открыты другие позиции. Для механических трендовых процедур, которые выигрывают 35 процентов сделок или меньше, пропуск одного прибыльного сигнала может изменить живые результаты относительно теста.
Сделайте лимит просадки обязательным фильтром
Ранжирование систем по совокупной прибыли может скрыть снижения капитала, которые некоторые счета не примут. Просадка 50 процентов может укладываться в лимит одного оператора и выходить за лимит другого.
Сравнение по лимиту просадки должно соответствовать методу сайзинга. Читайте просадку от пика до впадины в деньгах для тестов на одном контракте и как процентное изменение капитала от пика до впадины, когда на каждый вход рискуется фиксированная доля, например 2 процента счёта, при сайзинге с выравненным риском.
Коэффициент прибыль/маржа может ранжировать тот же долларовый результат выше на рынке с меньшей маржой и тем самым вводить в заблуждение, хотя внесённая маржа по-прежнему блокирует этот капитал от других сигналов.
Одинаковые соотношения прибыль/просадка не означают одинаковой пригодности. Процедуры с тем же соотношением всё равно могут открыться просадкой 5,000 единиц против счёта 10,000 единиц — снижением 50 процентов, которое рассматривается как обычный порог закрытия для объединённых счетов.
Когда исторический риск составляет 10 процентов капитала на двух контрактах по 500 единиц риска каждый, наименьший масштаб целого контракта — один контракт, поэтому лимит просадки можно сократить только вдвое, если не существует меньшего контракта.
Три системы с одинаковым отношением прибыли к просадке
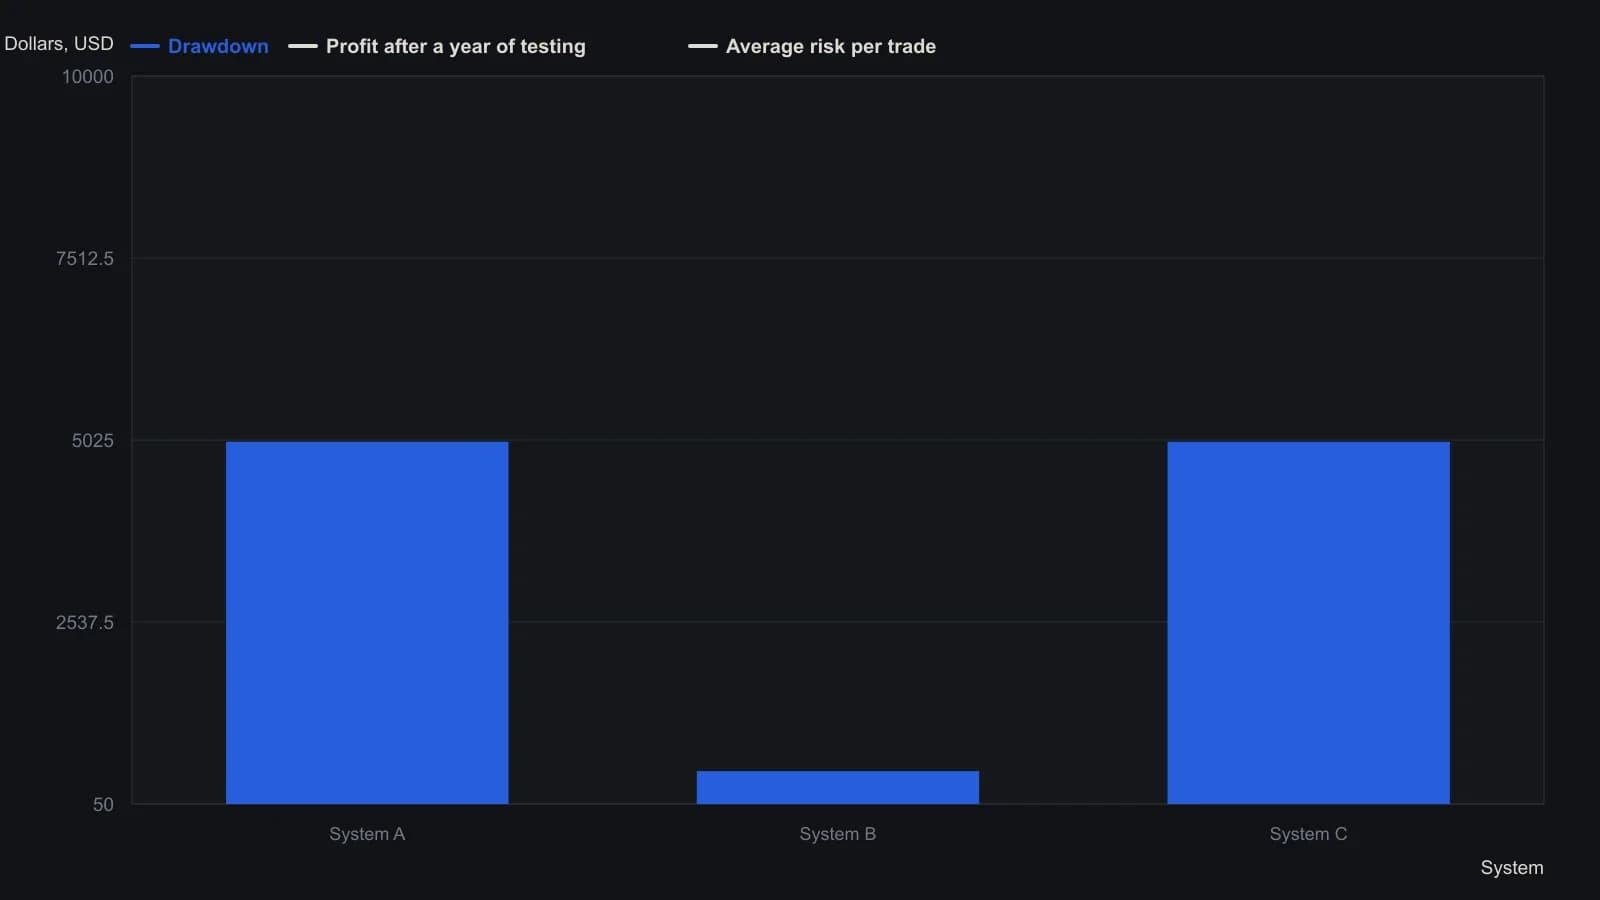
Каждый столбец начинается с $10,000. Система C совпадает с A по прибыли и просадке, но с B — по среднему риску на сделку ($50), поэтому источник говорит, что её можно масштабировать вниз; A ограничена риском $500 на контракт.
Оценивайте процесс по следующему сигналу
Процесс торговой психологии должен выдерживать вероятные серии убытков, а не самую короткую серию в тесте. Винрейт 50 процентов, который дал четыре убытка подряд, всё равно может дать около десяти убытков подряд в выборке примерно из 1,000 сделок.
Операторы отказываются от механических правил, которые не соответствуют этим ограничениям. Редакторское прочтение: процесс не проходит тест соответствия, когда оператор не может взять следующий сигнал после такой правдоподобной серии.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима