2006выпуск C101-4
Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
Семь фондов с плечом и целевыми beta-goal от 1.25 до 2.0 совпали со своими индексами по реализованной бете и корреляции с индексом, однако реализованная сложная доходность отстала от theoretical-square-path, а максимальная просадка оказалась глубже, чем у индексов и у идеализированных масштабированных моделей.
- Семь фондов с историей не менее пяти лет удерживали реализованные беты близко к целевым beta-goal от 1.25 до 2.0, а корреляция с индексом составляла примерно от 0.984 до 0.998.
- Реализованная годовая доходность оставалась ниже моделей theoretical-square-path, включая первый случай -8.8% против теоретических -1.9%, при этом максимальная просадка достигла -75.2% против -43.7% у индекса и -68.3% на теоретическом масштабированном пути.
- Несовершенная репликация числа дней и более отрицательный tilt, чем уже отрицательный tilt индекса, удерживали результаты сложного процента ниже усиления theoretical-square-path.
- Редакторская позиция: потолок плеча до входа и текущий лимит просадки — практические фильтры, которые следуют из этого отставания, потому что сессии отрицательного daily-roc масштабируются вместе с положительными, и путь убытка может превысить даже теоретическую масштабированную максимальную просадку.
Близкое следование не ограничило путь убытка
Семь фондов с историей не менее пяти лет и целевыми beta-goal от 1.25 до 2.0 сравнивались со своими индексами. Реализованные беты были близки к заявленным целям, а корреляция с индексом составляла примерно от 0.984 до 0.998. Фонды поэтому достаточно точно повторяли последовательность растущих и падающих дней индекса, так что средняя бета выглядела соответствующей цели.
Theoretical-square-path — это не удвоенная годовая цифра
В идеализированном примере ежедневного удвоения путь индекса 10.46% стал бы около 21.9%, если бы каждый daily-roc масштабировался на 2. Этот результат лежит вблизи квадрата фактора роста индекса, а не простого удвоения годовой цифры.
Реализованные пути против этой базовой линии
В первом случае годовая доходность составила -8.8% против теоретических -1.9%. Максимальная просадка достигла -75.2% против -43.7% у индекса и -68.3% на теоретическом масштабированном пути. По фондам из таблицы реализованная годовая доходность оставалась ниже теоретических масштабированных моделей, а реализованная максимальная просадка превысила и индексы, и эти теоретические модели.
Два механизма за отставанием
Несовершенная репликация числа дней и более отрицательный tilt, чем уже отрицательный tilt индекса, были выделены как два механизма, которые удерживали результаты сложного процента ниже усиления theoretical-square-path. Tilt — это разрыв между средними масштабированными доходностями растущих и падающих сессий, и более отрицательный разрыв снижает рост со сложным процентом.
Более сильное окно доходности всё равно углубило просадку
В окне после медвежьего рынка с 9 October 2002 по 30 January 2006 один фонд с beta-goal 1.5 показал годовую доходность 25.2% и максимальную просадку -22.1% против 16.4% и -14.7% у того же индекса. Более сильный путь доходности всё равно сопровождался большей просадкой.
Почему регрессия беты — это не проверка на выживание
Проверка линейной регрессией реализованной беты против заявленной недостаточна для оценки. Дневное стандартное отклонение росло вместе с целевым плечом, и фонды не делали практический размер максимальной просадки явным сверх общей оговорки, что следует ожидать более высокий риск.
Фильтры, которые следуют из отставания
Поскольку отрицательные сессии масштабируются вместе с положительными, потолок плеча до входа и текущий лимит просадки — практические фильтры, которые следуют из отставания. Путь убытка может превысить даже теоретическую масштабированную максимальную просадку ещё до того, как заявленный мультипликатор будет признан успешным.
Пиковая просадка капитала в сравнении с масштабированными моделями дневного множителя и индексами
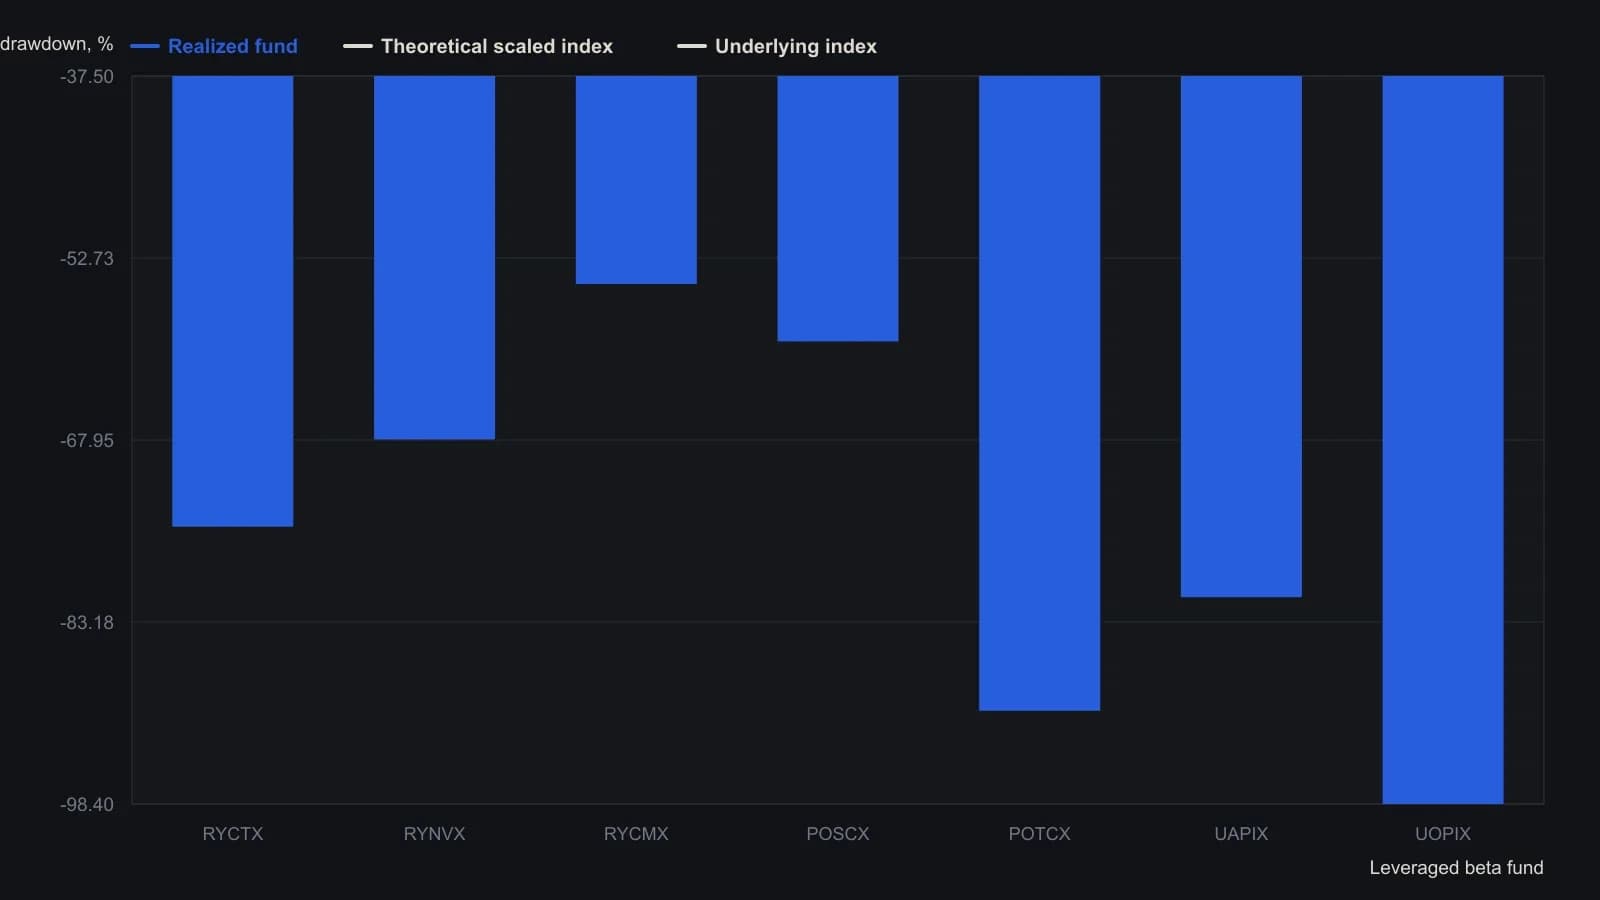
Окна выборок различаются по фондам (примерно пять–десять лет). Теоретические строки — масштабированные конструкции дневного ROC автора при указанной бете, а не реально торгуемые продукты.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима