1998выпуск C091-11
Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
Историческая оценка на фьючерсах на облигации проверяла лонг/шорт-пробой с отдельными фильтрами шума для покупок и продаж, затем сдвигала четырёхлетнее окно оптимизации каждые шесть месяцев. Неиспользованные интервалы оценивали по тому, оставались ли просадки открытых сделок вблизи исходного окна или расширялись после изменения ценовой динамики.
- Пробой использовал отдельные фильтры шума для покупок и продаж и односторонний храповик, который удерживал противоположный lookback-экстремум неподвижным, пока позиция была открыта.
- In-sample подгонку кривой не считали достаточным доказательством. Walk-forward тесты сдвигали четырёхлетнее окно каждые шесть месяцев, чтобы более новая динамика цен на облигации могла войти в набор параметров.
- За исключением одного неблагоприятного года неиспользованные интервалы удерживали просадки открытых сделок в полосе, сходной с исходным окном. Более крупные просадки после сдвига ценовой динамики рассматривали как признак обновить правила.
- Проценты просадки и прибыли указывали от полной стоимости контракта. Перед живым применением всё ещё требовалась дополнительная walk-forward работа на других годах с whipsaw.
Эта архивная статья реконструирует историческую оценку процедуры лонг/шорт-пробоя на фьючерсах на облигации. Процедура входила в позицию, когда цена пересекала lookback-максимум или lookback-минимум больше чем на величину проникновения. Отдельные фильтры шума управляли покупками и продажами, а односторонний храповик удерживал неиспользуемый экстремум неподвижным, пока позиция была открыта.
Оценка не считала подогнанную in-sample кривую достаточной. Она требовала неиспользованных интервалов, достаточно длинных, чтобы показать несколько вариаций цены, и затем проверяла, оставались ли просадки открытых сделок в сходной полосе или расширялись после изменения ценовой динамики.
Отдельные фильтры для покупок и продаж
Входы использовали lookback-максимум плюс величину проникновения. Выходы и шорты использовали lookback-минимум минус величину проникновения. Пока позиция была короткой, наивысшему максимуму стороны покупок не давали расти по мере сдвига lookback-окна. Пока позиция была длинной, наинизшему минимуму стороны продаж не давали падать.
Неиспользуемую сторону удерживали в одном направлении, чтобы открытая позиция не наследовала дрейфующий противоположный экстремум по мере движения lookback-окна.
Неиспользованные интервалы вместо подогнанной кривой
Исторический рабочий процесс считал in-sample подгонку кривой недостаточным доказательством. Набор правил считали чем-то большим, чем концепция, только после out-of-sample наблюдения, достаточно длинного, чтобы показать несколько вариаций цены.
Как сдвигалось окно
Walk-forward тестирование использовало четырёхлетнее окно оптимизации, начиная с 1989 года. Это окно продвигалось каждые шесть месяцев, чтобы более новая динамика цен на облигации могла войти в набор параметров быстрее, чем при годовом сдвиге. На каждом шаге правила оптимизировали на in-sample окне, затем эти параметры применяли к следующему неиспользованному интервалу.
Когда просадки выходили из привычной полосы
За исключением одного неблагоприятного года более поздние неиспользованные интервалы давали просадки открытых сделок, которые оставались в полосе, сходной с исходным четырёхлетним тестовым окном. Изменение ценовой динамики делало лучшие параметры предыдущего окна недействительными и давало более крупные просадки. Исторический рабочий процесс рассматривал это расширение как практический признак того, что набор правил нужно обновить.
Дневные непрерывные фьючерсы на T-bond 1989 года с фильтрами шумовых каналов
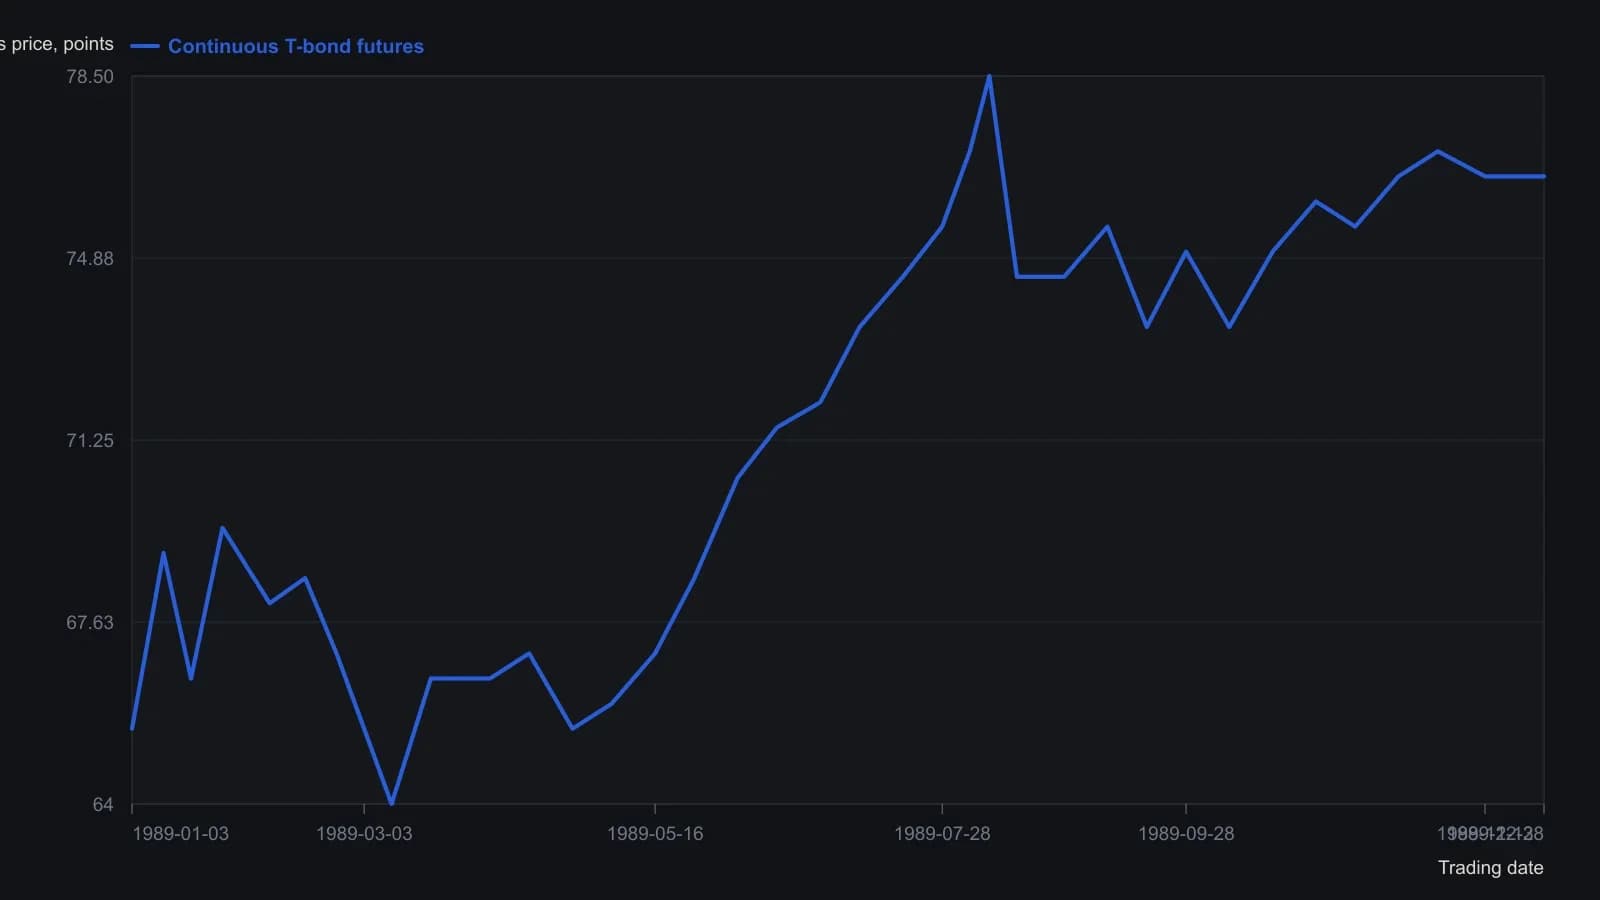
Оцифровано с опубликованной панели дневных свечей (примерно до половины пункта). В исследовании использовался непрерывный контракт с обратной корректировкой только по котировкам дневной сессии CBT; проскальзывание, комиссии и издержки ролловера не учитывались.
Что всё ещё мешало живому применению
Исторический рабочий процесс заключил, что перед тем как считать процедуру готовой к живому применению, всё ещё нужна дополнительная walk-forward работа на других годах с whipsaw.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима