2013выпуск C0710-17
Фильтры кривой эквити как тормоза просадки
Историческая книга в стиле Donchian использовала 150-периодную скользящую среднюю эквити счёта как тренд-фильтр. Оверлей сократил число сделок и просадки и подавался как инструмент выживания, а не как замена системы входа.
- Equity-curve-filter допускает или блокирует систему или рынок, когда эквити счёта выше или ниже скользящей средней либо правила по просадке.
- 150-периодная простая скользящая средняя эквити серебра использовалась, чтобы останавливать и возобновлять этот рынок на пересечениях.
- Тот же 150-периодный фильтр на полной книге из 18 рынков сократил число сделок относительно нефильтрованной benchmark-simulation.
- Архив подаёт оверлей как инструмент выживания, который ограничивает убыток и просадку, а не как новую систему входа.
Вторая серия по той же системе
Equity-curve-filter — это шлюз, который активирует или деактивирует систему или рынок, когда эквити счёта выше или ниже скользящей средней либо правила по просадке. Линия счёта — это ряд. Скользящая средняя этой линии — базовая линия lookback. Тренд-фильтр затем допускает новый риск только когда этот ряд совпадает по направлению с базовой линией.
Архив применил этот оверлей к трендовой системе в стиле Donchian, которую в остальном оставили без изменений. Нефильтрованный прогон той же системы, портфеля и окна выборки — это benchmark-simulation.
Что показала нефильтрованная книга
Benchmark-simulation охватывала 18 рынков с января 2004 по январь 2012. В том нефильтрованном прогоне пять из 18 рынков завершили период с убытками, и серебро было самым слабым из этих пяти.
Как работал фильтр по серебру
150-периодная простая скользящая средняя эквити серебра использовалась как тренд-фильтр, чтобы останавливать и возобновлять торговлю этим рынком на пересечениях. Скользящая средняя здесь — базовая линия кривой эквити, а не прогноз цены.
То же правило на полной книге
Применение того же 150-периодного фильтра скользящей средней кривой эквити ко всей книге из 18 рынков сократило число сделок относительно нефильтрованного прогона.
Ограничение, а не новый вход
Автор подаёт фильтры кривой эквити как инструменты выживания, чья задача — ограничивать убыток и просадку, а не заменять базовую систему входа. Это ограничение — работа drawdown-limit: заранее заданного правила, которое ограничивает убыток или экспозицию до постановки сделки и пока позиция остаётся открытой.
В представленных тестах варианты slope-of-moving-average и multi-close confirmation у equity-curve-filter не превзошли базовое пересечение, но фильтры всё равно сократили просадки.
Нефильтрованный капитал книги, январь 2004 — январь 2012
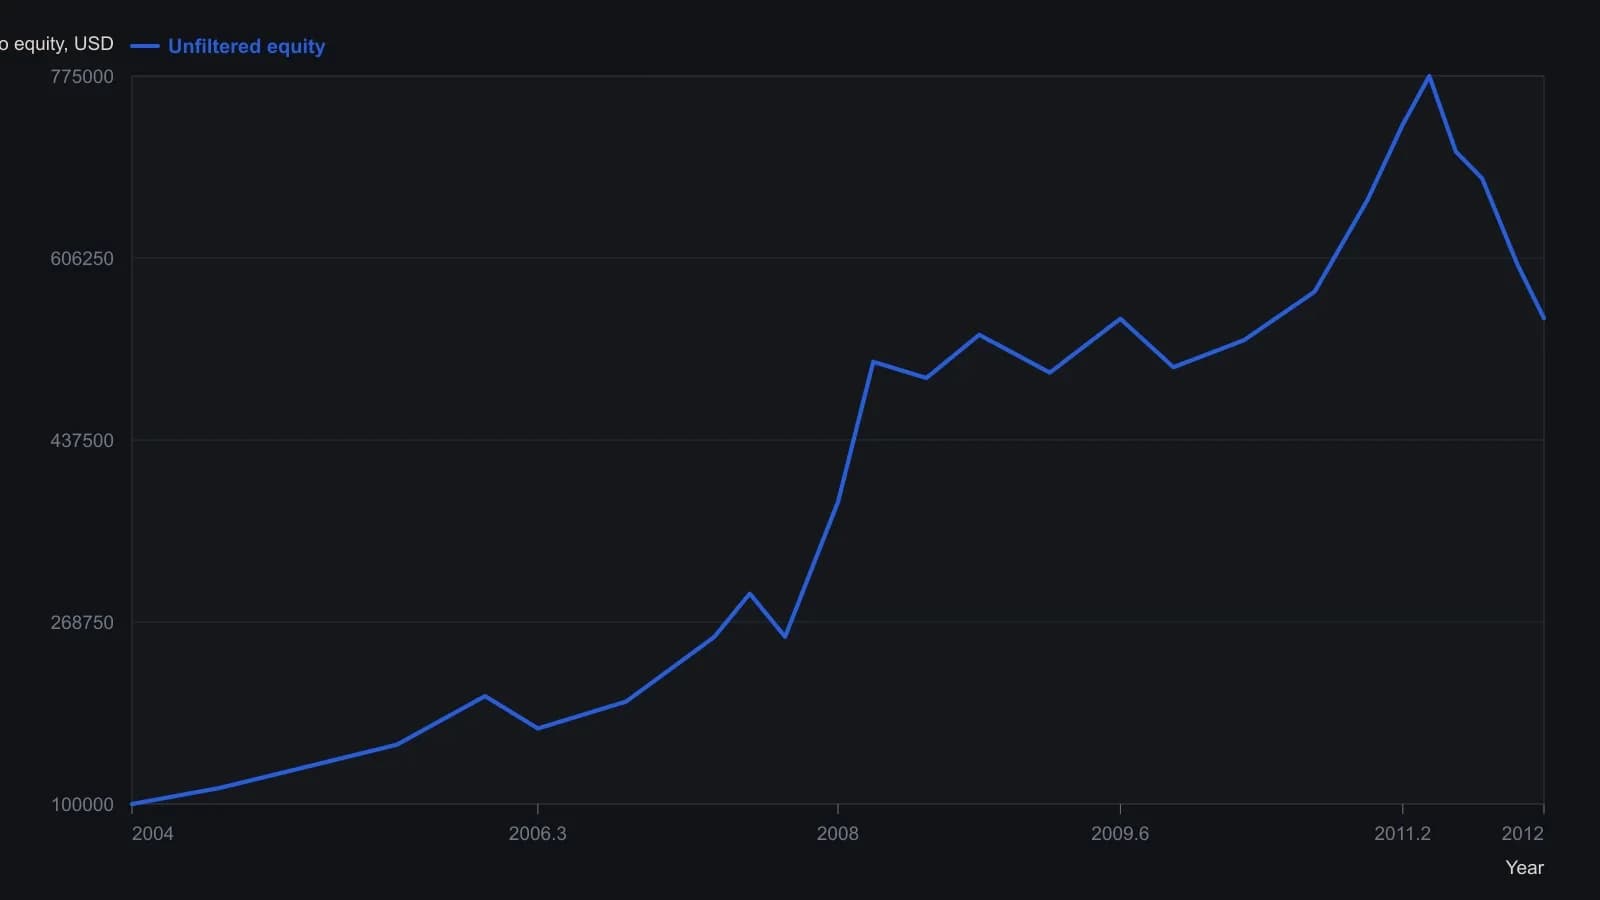
Январь 2004–январь 2012, 18 ликвидных фьючерсных и валютных рынков, без фильтра по кривой капитала. Старт ($100,000) и финиш ($550,338) взяты из печатной таблицы чистой прибыли и подписи к рисунку; промежуточные точки — визуальное считывание, округлённое до $5,000.
Все разборы дорожки · 22 разбора
- 1992Вероятностные стопы по просадкам прибыльных сделок
- 1994Лимиты месячной просадки, когда кэш конкурирует с акциями
- 1994Держите постоянное плечо левее пика капитала
- 1995Оценивайте механические системы как тройной тест соответствия
- 1997Лимиты как единая процедура торгового решения
- 1998Лимиты просадки до того, как трендовой системе разрешено торговать
- 1998Оценка трейлинг-стопов как двухпараметрических фильтров убытков
- 1998Walk-forward оценка пробоя фьючерсов на облигации с фильтром шума
- 2002Equity-floor для pattern-day-trader как ограничитель плеча
- 2003Оценка one-rank переключения паевого фонда
- 2004Держите вход, выход и воздержание сбалансированными как одну процедуру
- 2006Заявленный дневной мультипликатор — это контракт на риск, а не обещание доходности
- 2007Испытательный срок walk-forward для внутридневных систем
- 2008Механическая фьючерсная процедура незавершена без лимита просадки
- 2010Оценка механического тайминга индексов при лимитах просадки
- 2013Заранее заданные небольшие убытки важнее рыночного анализа
- 2013Фильтры кривой эквити как тормоза просадки
- 2014Критика погони за восстановлением после крупной просадки
- 2015Пороги убытков и равновесие как торговые фильтры
- 2015Построение механических систем при ограничении просадки
- 2018Оценка правил системы на робастность и посильные просадки
- 2020Остановки по эквити и фильтры входа по волатильности с учётом режима