1987выпуск C091-6
Андеррайтинг сезонного календарного спреда на скот
Сезонный календарный спред по фидерному скоту становился пригодным для портфеля только после долларовых экранов на размер, надёжность и стабильность. Разнородные ноги ранжировались в долларах, каждая пара входа-выхода по четверти месяца стояла на одной сетке, а худшая внутриоконная просадка эквити задавала потолок убытка, применяемый к этому слоту.
- Сезонный товарный спред становился пригодным для портфеля только после трёх исторических экранов: долларовая прибыльность, достаточно крупная для сравнения с маржой и дистанцией стопа, многолетняя надёжность и стабильность прибыли, не определяемая одним выбросным годом.
- Разнородные, но родственные контракты ранжировались в долларах. Сравнение в ценовых единицах считалось бессмысленным, когда единицы различались, как у 44,000 lb фидерного скота против 40,000 lb живого скота.
- Каждая пара входа-выхода по четверти месяца оценивалась на одной матрице средних долларов и частоты выигрышей, чтобы среднее, созданное одним экстремальным годом, можно было отвергнуть.
- Погодовые распечатки фиксировали худшую внутриоконную просадку эквити, и эта просадка задавала жёсткий лимит просадки, по которому выходили из сильного контрсезонного пробоя.
Слот в книге, а не замеченное окно
Архив считал сезонный товарный спред пригодным для портфеля только после трёх исторических экранов. Долларовая прибыльность должна была быть достаточно крупной для сравнения с маржой и дистанцией стопа. Окну нужна была многолетняя надёжность. Стабильность прибыли не могла определяться одним выбросным годом.
Объектом разбора был календарный спред: позиция по одному товару, длинная в одном месяце поставки и короткая в другом. Здесь это означало длинный март по фидерному скоту против короткого ноября по фидерному скоту.
Разнородные ноги ранжировались только в долларах
Результаты требовались в долларах, чтобы разнородные, но родственные контракты можно было ранжировать вместе. Когда единицы различались, как у 44,000 lb фидерного скота против 40,000 lb живого скота, сравнение в ценовых единицах считалось бессмысленным.
Долларизованный спред переводил каждую ногу в валюту через множитель контракта, чтобы разнородные товары или неравные единицы можно было ранжировать на одной шкале. Долларизация в этом случае использовала множитель 440. Средняя цена 1.40 март-над-ноябрь на Aug. 31 соответствовала 616 долларам, и этот прирост снова появлялся в соответствующей ячейке входа-выхода.
Надёжность, которая всё же допускала убыточный год
Экран надёжности был многолетней проверкой частоты попаданий и служил, чтобы отвергать окна, которые редко заканчивали в плюсе на выборке. Порог в процедуре — 10-летняя историческая частота выигрышей около 7 лет из 10, с явным указанием, что любой сезонный спред может дать контрсезонный убыток в каком-то году. Контрсезонное движение — это год, в котором спред идёт против исторического сезонного окна.
Экран стабильности проверял, что привлекательное среднее не создано одним экстремальным годом плюс множеством почти плоских лет. Множество спред-слотов, удерживаемых в течение года, было заявленным способом ограничить влияние любого одного контрсезонного сбоя на уровне книги.
Каждая пара по четверти месяца на одной сетке
Календарный спред март-ноябрь по фидерному скоту оценивался на матрице входа-выхода: сетке четвертей месяца с предполагаемыми датами открытия против дат закрытия с конца августа по середину ноября. Даты выходных или праздников переносились на закрытие следующей сессии. Четверть месяца — это единица сетки дат около 7.5 дней, с 48 такими единицами в году против 52 недель.
Каждая ячейка матрицы хранила средние доллары слева от слэша и частоту выигрышей справа. За девять лет ячейка Aug. 22-Aug. 31 в среднем давала убыток 237 долларов при 22 процентах, а ячейка Sept. 15-Oct. 31 — прибыль 628 долларов при 100 процентах.
Девятилетняя средняя долларовая стоимость спреда молодняка КРС март–ноябрь
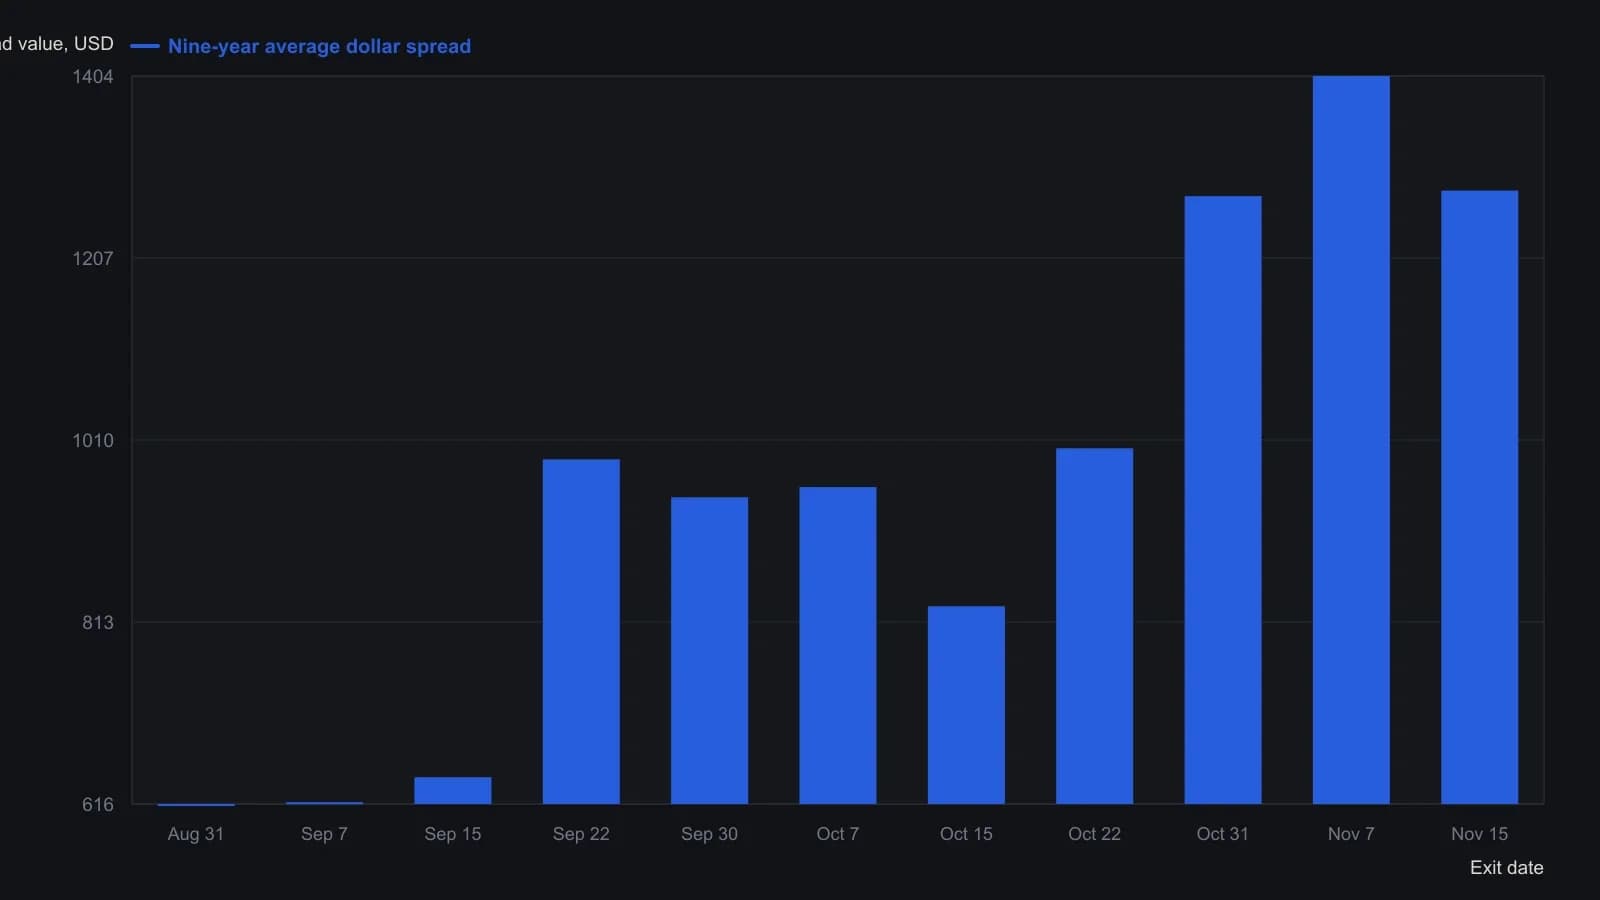
Каждый столбец — закрытие четверти месяца (около 7.5 дней; следующая сессия, если дата приходится на выходной или праздник). Долларовая стоимость — напечатанный ценовой спред, умноженный на контракт молодняка КРС объёмом 440 единиц. Годы — сезоны мартовского контракта 1979–1987.
Худшая внутриоконная просадка как потолок убытка
Погодовые распечатки делили каждое окно на результаты длинной ноги, короткой ноги и совокупные долларовые результаты и фиксировали худшую внутриоконную просадку эквити. Внутрисделочная просадка — это худший результат mark-to-market, если бы спред закрыли в самой неблагоприятной точке между запланированным входом и запланированным выходом. 1982 показал худшую просадку 946 долларов и закрытый результат 297 долларов.
За девять лет худшая внутрисделочная просадка составила 946 долларов, а средняя просадка — 244 доллара. Потолок 1,000 долларов удержал бы каждую просадку в этой выборке. Неблагоприятное движение на 1,000 долларов считалось сильным контрсезонным пробоем, требующим выхода, если не было отдельной причины оставаться.
Этот лимит просадки — жёсткий потолок убытка, заданный худшей внутриоконной просадкой выборки, используемый, чтобы выйти из пробоя, который больше не выглядит как сезонное окно.
Маржа плюс средняя просадка как база капитала
Маржа примера спреда составляла 200 долларов против 1,600 долларов для двух аутрайт-контрактов на фидерный скот. Сравнение слотов использовало маржу плюс среднюю просадку как базу капитала в отношении 628 / (200 + 244).
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов