2004выпуск C041
Построение тестов автокорреляции остатков первого порядка
Тест автокорреляции остатков первого порядка сопоставляет каждый остаток с остатком с непосредственно предшествующего шага, оценивает эту пару по шкале от 0 до 4 и использует табличные нижние и верхние критические значения, чтобы серийная корреляция считалась присутствующей, отсутствующей или неопределённой.
- Тест сравнивает остаток на каждом временном шаге с остатком с непосредственно предшествующего шага и даёт статистику Durbin-Watson от 0 до 4, где 2 — опорное значение при отсутствии серийной корреляции.
- Нижнее и верхнее критические значения берутся из таблицы по объёму выборки, числу независимых переменных и уровню значимости. В разобранном примере поиска объём выборки равен 60, независимая переменная одна.
- Статистика ниже нижнего критического значения трактуется как свидетельство положительной автокорреляции остатков. Статистика выше верхнего критического значения трактуется как отсутствие свидетельств автокорреляции остатков.
- Статистика внутри интервала неопределённости, между двумя критическими значениями, оставляет наличие автокорреляции неопределённым.
Что сравнивает тест
Тест автокорреляции остатков первого порядка сравнивает остаток на каждом временном шаге с остатком с непосредственно предшествующего шага.
Такое сопоставление — автокорреляция первого порядка: зависимость между остатком регрессии на одну дату выборки и остатком на непосредственно предшествующую дату.
Как оценивается статистика
Статистика Durbin-Watson — оценка серийной корреляции остатков по шкале от 0 до 4, которая строится сопоставлением каждого остатка с остатком на один шаг раньше.
Полученная статистика принимает значения от 0 до 4, и 2 — опорное значение, указывающее на отсутствие серийной корреляции.
Поиск критических границ в таблице
Пороги решения — нижнее критическое значение и верхнее критическое значение, которые берутся из таблицы по объёму выборки, числу независимых переменных и уровню значимости.
Объём выборки — число упорядоченных наблюдений, которое используется и для подгонки регрессии, и для поиска критических границ. Число независимых переменных — число регрессоров, которое вместе с объёмом выборки и уровнем значимости выбирает пару критических границ.
В разобранном примере поиска объём выборки равен 60, независимая переменная одна.
Как читать три исхода
Статистика ниже нижнего критического значения трактуется как свидетельство положительной автокорреляции среди остатков.
Статистика выше верхнего критического значения трактуется как отсутствие свидетельств автокорреляции остатков.
Статистика, которая попадает между двумя критическими значениями, находится в интервале неопределённости и оставляет наличие автокорреляции неопределённым.
5%-е границы Дарбина–Уотсона для одного регрессора
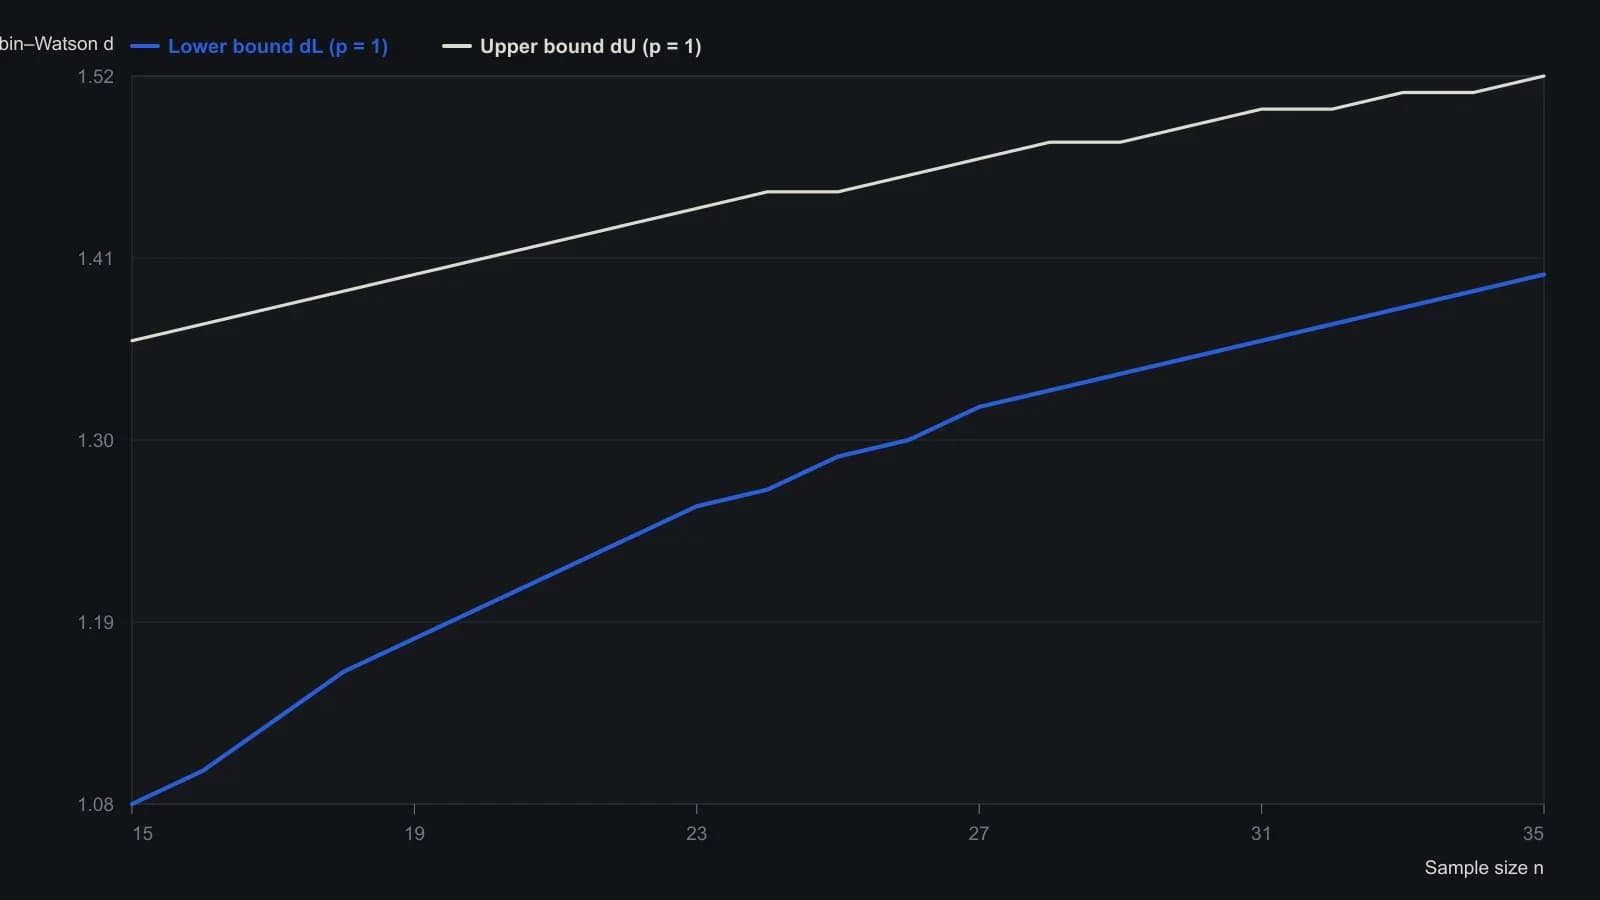
Исходная таблица относится к 5%-му тесту. В примере на боковой панели ищут n = 60 и p = 1; n = 60 лежит за последней полностью видимой строкой, поэтому нанесённые границы обрываются на n = 35.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы