1987выпуск C041-2
Оценка недельных ценовых циклов по порогам автокорреляции
Историческая работа по weekly-close оставляла кандидата цикла только после того, как автокорреляция цены была положительной, а хи-квадрат превышал 3.84. 22-недельный лаг и 23-недельный лаг проходили этот порог. Редакторское прочтение затем спрашивает, организует ли 22-недельный dominant-cycle плюс 13-недельная сезонная сетка длины, уже перечисленные независимыми исследованиями.
- Недельный лаг оставляли только когда автокорреляция цены была положительной, а хи-квадрат превышал 3.84, заявленный 95-процентный chi-square-cutoff.
- 22-недельный weekly-close-lag дал хи-квадрат 12.61, а 23-недельный лаг в той же weekly-close серии также прошёл 95-процентный порог.
- Большинство авто- и кросс-корреляций цены и объёма в той серии было близко к случайным, и лишь несколько значений хи-квадрат на разрозненных лагах были высоко значимыми.
- 22-недельный период рассматривали как возможный фундаментальный цикл, а гармоники размещали на 13-недельной сезонной сетке рядом с независимо перечисленными длинами от 3 недель до 234 недель.
Двухворотное прочтение оценки недельных циклов
Редакторская рамка представляет архивный процесс как тест через двое ворот. weekly-close-lag оставляют только после того, как autocorrelation-test находит положительную зависимость цены, а связанный хи-квадрат проходит заранее объявленный chi-square-cutoff. Вторые ворота спрашивают, может ли один dominant-cycle, прочитанный через seasonal-analysis на 13-недельной сетке, организовать те же длины, которые уже перечислили независимые исторические исследования.
autocorrelation-test — это проверка quantitative-model на упорядоченных наблюдениях цены, объёма или ширины рынка. Он измеряет зависимость на выбранном лаге и сравнивает этот результат с явной статистической базовой линией на заданном интервале выборки и lookback. weekly-close-lag — это интервал в неделях между парными наблюдениями закрытия, используемый как прокси циклической длины.
Первые ворота — это chi-square-cutoff
Кандидатные недельные циклы оставляли только когда автокорреляция цены была положительной, а связанный хи-квадрат превышал 3.84, заявленный 95-процентный порог. 22-недельный лаг price-to-price дал хи-квадрат 12.61, заметно выше порога 3.84. 23-недельный лаг в той же weekly-close автокорреляции также прошёл 95-процентный порог.
Та же исследовательская серия находила большинство авто- и кросс-корреляций цены и объёма близкими к случайным, и лишь несколько значений хи-квадрат на разрозненных лагах были высоко значимыми.
Вторые ворота используют dominant-cycle и seasonal-analysis
Шаг dominant-cycle выделяет выделяющийся период из упорядоченных рыночных наблюдений, чтобы кандидатную длину можно было сравнить с базовой линией и с другими сообщёнными периодами. 22-недельный период рассматривали как возможный фундаментальный цикл, гармоники которого лежат рядом с несколькими независимо перечисленными длинами.
seasonal-analysis — это линза портфельного и рыночного контекста, которая помещает один период внутрь карты режимов от недель до месяцев. Здесь она спрашивает, организует ли один короткий цикл и его гармоники более широкую сетку перечисленных длин. Возможные длины циклов перечисляли как кратные 13 неделям и сопоставляли с длинами циклов, сообщёнными в более ранних независимых исследованиях.
Консенсус сопоставленных исследований группировался около 234, 222, 212, 178, 156, 78, 65, 52, 39, 25-26, 12-13, 9-10, 6-7 и 3 недель. Более ранняя циклическая работа выделяла период 25-26 недель, тогда как эта weekly-close автокорреляция выделяла 22 и 23 недели в той же полосе.
Редакторское примечание: архив фиксирует порог, два оставленных лага и сетку сравнения. Он не утверждает, что 22 или 23 недели заменяют акцент на 25-26 неделях. Он только показывает, что оба лежат в той же полосе и что 13-недельную сезонную сетку можно использовать, чтобы организовать перечисленное семейство длин.
Длины недельных циклов на 13-недельной сезонной сетке
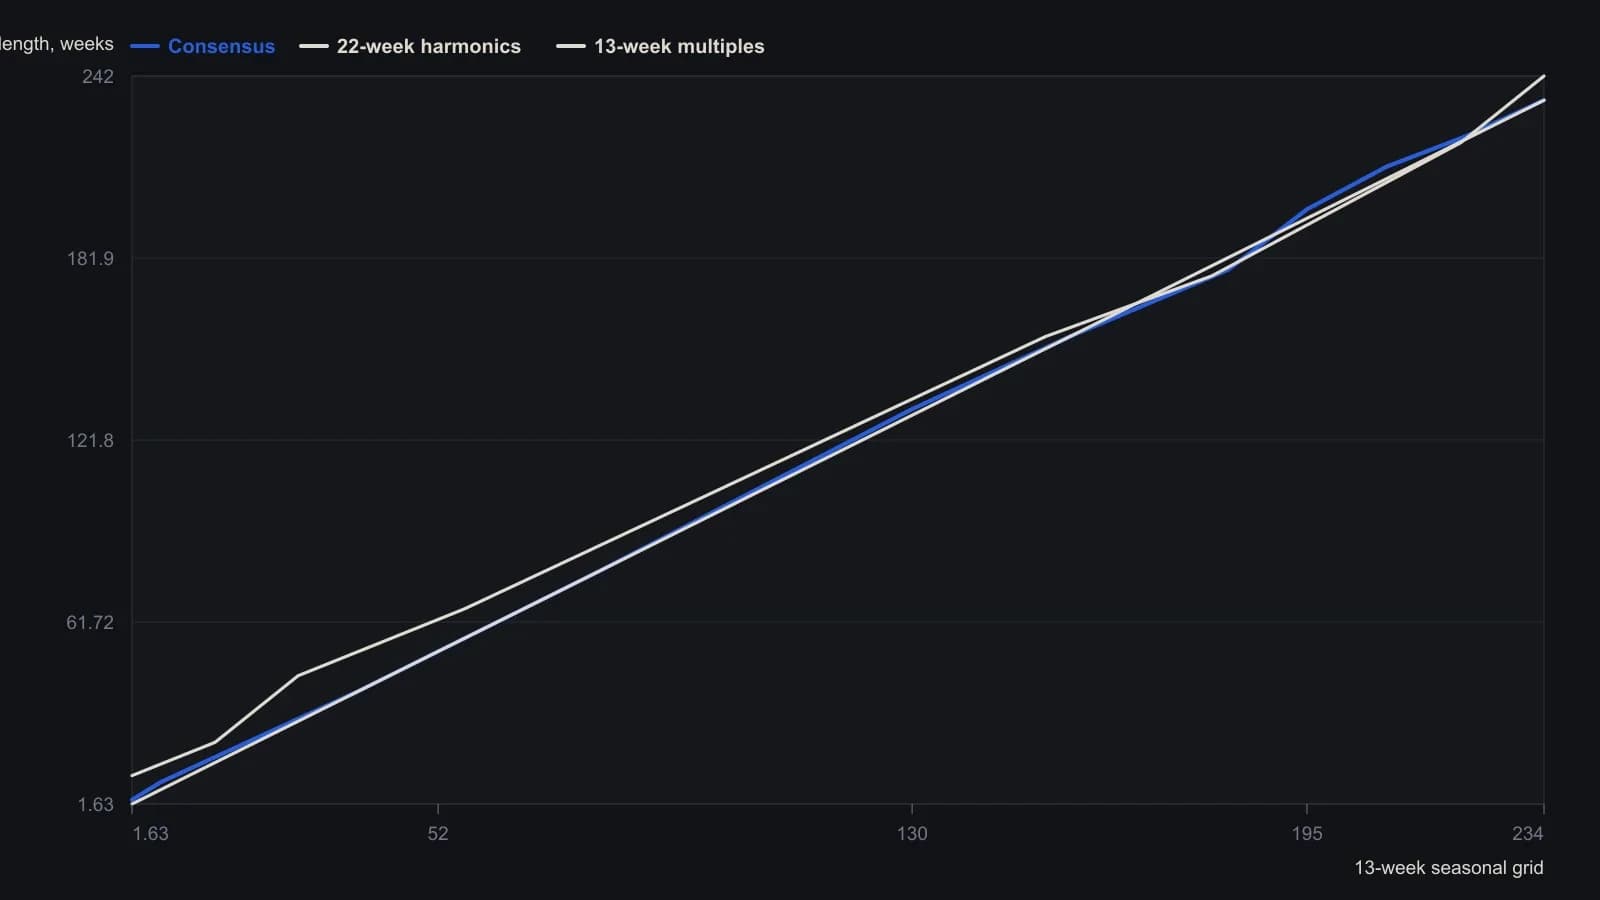
Таркани оставлял лаг только тогда, когда автокорреляция цены была положительной, а хи-квадрат превышал 95-процентный порог 3.84. Он также приводил хи-квадрат 12.61 для 22 недель. Парные ячейки Таркани (234 и 237, 39 и 43, 22 и 23) опущены, а не усреднены.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы