1990выпуск C041-2
Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
Четырёхклеточная таблица знаков превращает два ряда знаковых изменений в корреляционный анализ и критерий хи-квадрат, затем тест автокорреляции заново строит ту же таблицу после каждого лагового сдвига.
- Два индикаторных ряда можно сравнить, преобразовав каждое значение в знаковое изменение и поместив каждую одновременную пару в четырёхклеточную таблицу знаков.
- Корреляционный анализ считывает коэффициент из четырёх клеточных частот A, B, C и D либо из подсчётов совпадающих знаков и подсчётов разных знаков.
- Критерий хи-квадрат умножает число парных наблюдений на квадрат корреляционного показания и сравнивает результат с фиксированным порогом.
- Тест автокорреляции повторяет ту же четырёхклеточную конструкцию после каждого лагового сдвига, сопоставляя более раннее изменение первого ряда с более поздним изменением второго ряда.
Конструкция мастерской
Редакторская интерпретация: шаги ниже — это конструкция мастерской. Преобразуйте два упорядоченных индикаторных ряда в четырёхклеточную таблицу знаков, считайте связь и проверку хи-квадрат из тех же подсчётов, затем заново постройте таблицу после лага, чтобы вопрос опережения против совпадения можно было проверить до того, как любой из рядов будет рассматриваться как независимый вход.
Постройте четырёхклеточную таблицу знаков
Два индикаторных ряда можно сравнить, преобразовав каждое значение в знаковое изменение и поместив каждую одновременную пару в одну из четырёх клеток: оба вверх, первый вниз и второй вверх, первый вверх и второй вниз или оба вниз.
Этот подсчёт — четырёхклеточная таблица знаков: парные знаковые изменения, разнесённые по отсекам «оба вверх», смешанным и «оба вниз». Корреляционный анализ — это конструкция, которая превращает эти два ряда знаковых изменений в данную таблицу и коэффициент, показывающий, как часто ряды движутся в одном направлении.
Считайте корреляцию из тех же подсчётов
Коэффициент корреляции можно вычислить из четырёх клеточных частот A, B, C и D как разность A умножить на D минус B умножить на C, делённую на произведение четырёх маргинальных итогов A плюс B, C плюс D, A плюс C и B плюс D.
Приближение использует подсчёты совпадающих знаков SA, равные A плюс D, и подсчёты разных знаков DI, равные B плюс C. Приближённая корреляция равна SA минус DI, делённому на SA плюс DI, а SA плюс DI равно числу парных наблюдений N.
Приближённая корреляция, выраженная в процентах, равна проценту совпадающих знаков минус процент разных знаков.
Получите проверку хи-квадрат
Статистику хи-квадрат можно получить, умножив число парных наблюдений N на квадрат коэффициента корреляции. Критерий хи-квадрат — это и есть такая проверка: умножьте число парных наблюдений на квадрат корреляционного показания и сравните результат с фиксированным порогом.
Разобранное сравнение
В разобранном сравнении двух рядов изменений клеточные частоты были A 736, B 55, C 31 и D 465, что дало приближённую корреляцию 0.86 и хи-квадрат 954 на 1287 парах — значение больше 3.84.
Четырёхклеточные подсчёты знаков: CPQ против CADV
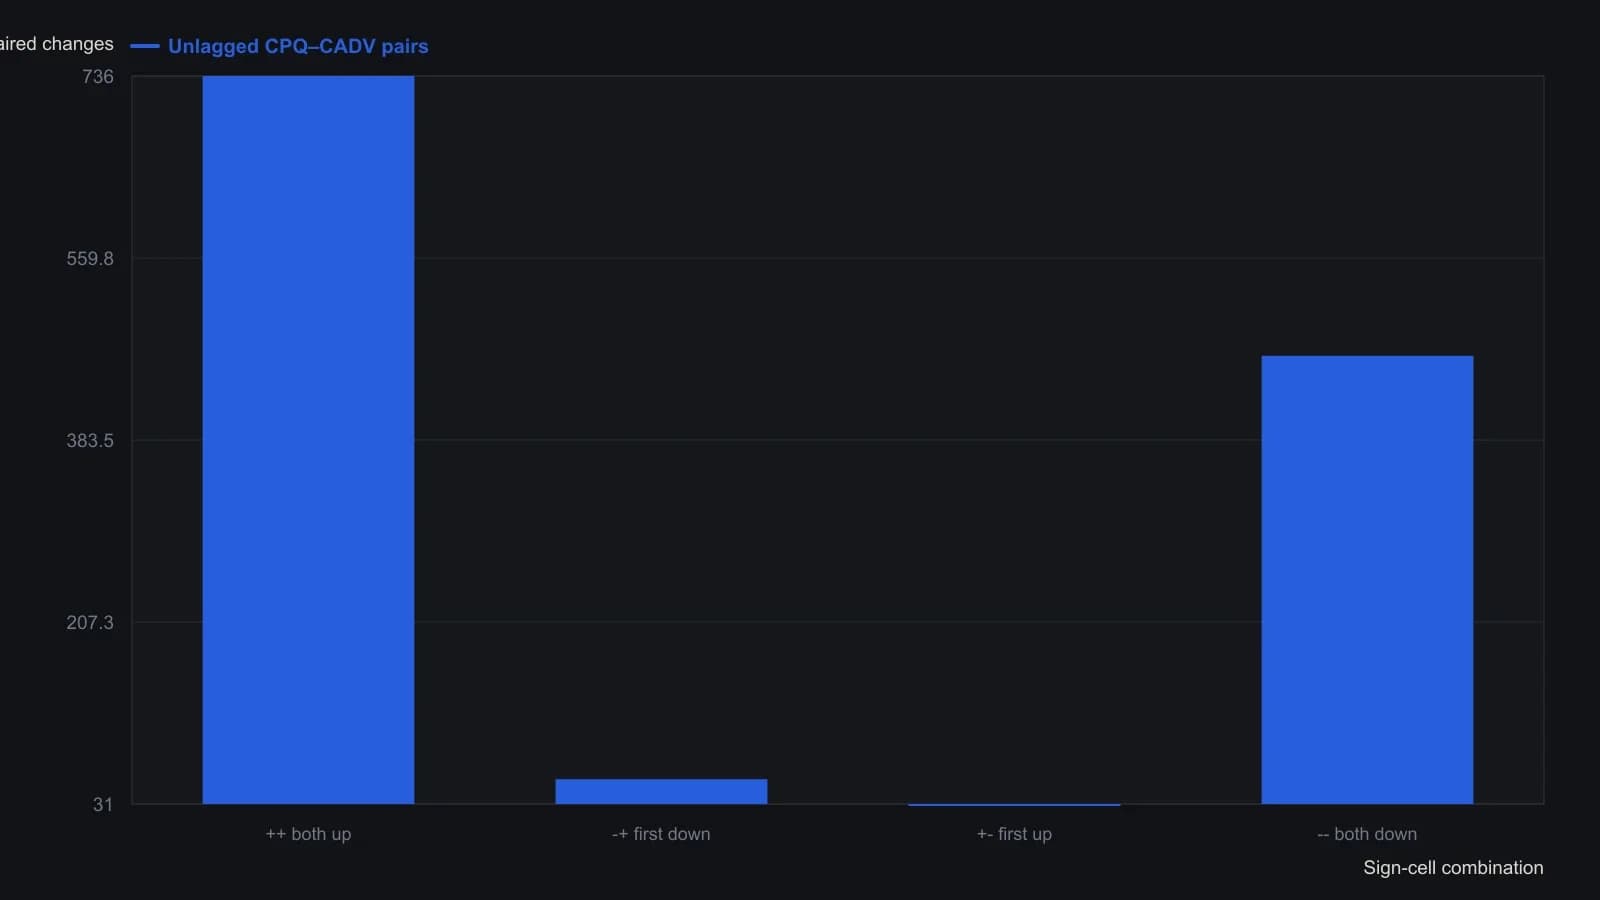
Только спаривание с нулевым лагом. Врезка объясняет, как пересобрать четыре клетки после каждого лага, но не публикует эти сдвинутые таблицы.
Повторите таблицу после каждого лага
Лаговые сравнения формируются сдвигом второго ряда так, чтобы более раннее изменение первого ряда сопоставлялось с более поздним изменением второго ряда, при этом для каждого лага ведётся отдельная четырёхклеточная таблица. Этот сдвиг — лаговый сдвиг.
Тест автокорреляции — это лаговое повторное использование той же четырёхклеточной конструкции: сопоставьте более раннее изменение одного ряда с более поздним изменением другого и ведите отдельную таблицу для каждого сдвига.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы