2004выпуск C041-3
Двухэтапный скрининг остатков Дарбина-Уотсона
Высокая попарная корреляция не означает, что остатки регрессии по-прежнему движутся вместе. Этот разбор архива строит двухэтапный скрининг, который сначала выделяет совместно движущиеся ряды, а затем оставляет только пары, у которых остатки линейной регрессии всё ещё показывают зависимость первого порядка.
- Корреляция цен или доходностей может быть высокой, даже если автокорреляция остатков после линейной подгонки остаётся низкой.
- Автокорреляция строится как корреляция остатков линейной регрессии на упорядоченных рыночных наблюдениях.
- Задуманная конструкция сначала выделяет сильно коррелированные ряды, а затем уточняет этот набор тестом автокорреляции остатков.
- Статистика Дарбина-Уотсона оценивает зависимость остатков первого порядка от 0 до 4, где 2 означает отсутствие серийной корреляции.
Высокая корреляция может оставлять независимые остатки
Корреляция ценовых рядов или рядов доходностей между двумя бумагами может быть высокой, даже если автокорреляция остатков после линейной подгонки остаётся низкой. Корреляционный анализ — это кросс-секционная мера того, насколько тесно два ценовых ряда или ряда доходностей движутся вместе на заданном lookback. Такое ранжирование всё равно может оставлять пары, у которых остатки линейной регрессии не продолжают двигаться вместе от одного интервала выборки к следующему.
Постройте ряд остатков, прежде чем его оценивать
Автокорреляция строится как корреляция остатков регрессии, применённой к упорядоченным рыночным наблюдениям. Линейная регрессия — это подогнанная линия на этих наблюдениях. Её остатки становятся входным рядом для статистики серийной корреляции.
Конструкция проверяет остатки линейной регрессии на серии остатков до того, как применяется оценка серийной корреляции. Серия остатков — это отрезок остатков одного знака на соседних интервалах выборки; именно этот рисунок тест и должен оценивать. Тест автокорреляции — это проверка первого порядка: связаны ли последовательные остатки регрессии серийно, а не независимо.
Этап один выделяет совместно движущиеся ряды
Задуманная конструкция — двухэтапный скрининг: сначала выделить сильно коррелированные ряды, затем уточнить этот набор тестом автокорреляции остатков.
60-сессионная корреляция Пирсона была применена к десяти бумагам, которые сначала отфильтровали по 12-месячной ценовой корреляции с эталонным рядом. Этот первый этап — корреляционный фильтр. Он сужает набор до бумаг, которые уже движутся с эталонным рядом, а затем друг с другом на более коротком 60-сессионном окне.
Этап два оценивает зависимость остатков
Те же десять бумаг затем оценили 60-сессионной статистикой Дарбина-Уотсона, чтобы зависимость остатков можно было сопоставить с ранжированием по Пирсону. Статистика Дарбина-Уотсона проверяет зависимость остатков первого порядка, сопоставляя остаток в момент t с остатком в t-1. Она отображается на шкалу от 0 до 4, на которой 2 означает отсутствие серийной корреляции.
Дневные закрытия AMAT и трёх коррелированных аналогов
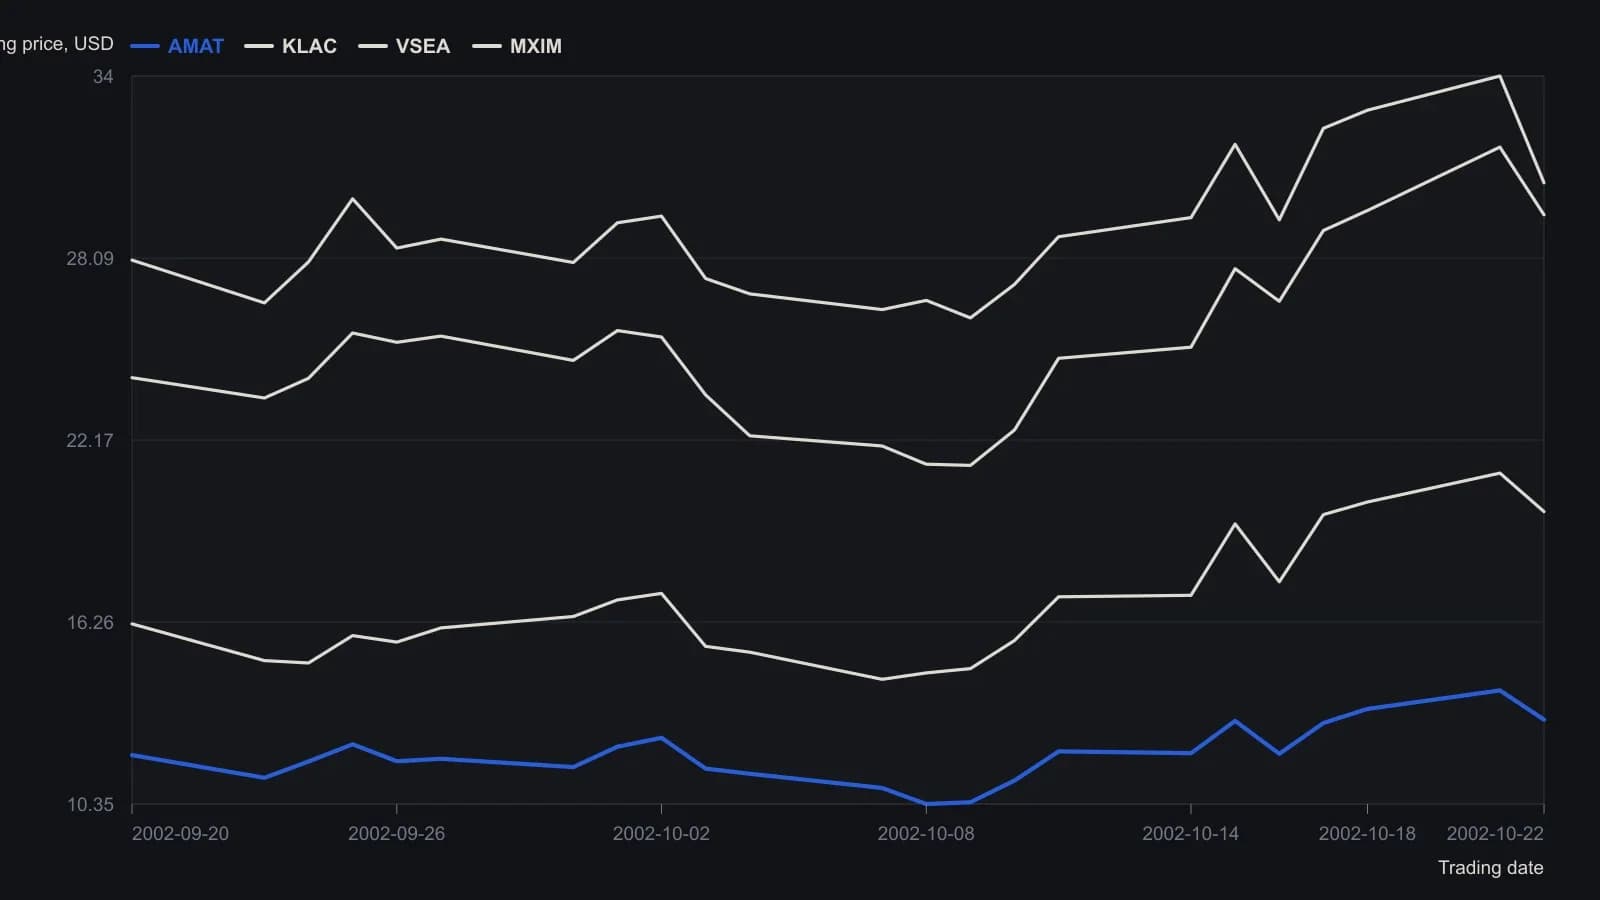
Напечатанный лист — это верх рабочей книги McEwan, а не более позднее 60-сессионное окно Дарбина–Уотсона. Последняя обрезанная строка (23 Oct 2002) опущена.
Классифицируйте оценку по критическим границам
Нижнюю и верхнюю критические границы берут из таблицы по размеру выборки и числу независимых переменных. В разобранном случае используются 60 наблюдений и одна независимая переменная.
Статистика ниже нижней границы трактуется как свидетельство положительной автокорреляции остатков. Статистика выше верхней границы трактуется как отсутствие свидетельств автокорреляции. Значение между границами является неопределённым.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы