1990выпуск C041
Двухгейтные тесты торговых правил вне выборки
Редакторская интерпретация: провести полный набор правил входа, выхода и воздержания через невидимые периоды после тяжёлого наложения издержек, затем оставлять ряд только если его квартальное среднее вне выборки превышает ноль и тест автокорреляции не находит памяти о предыдущем квартале.
- Walk-forward analysis оценивает правила входа, выхода и воздержания совместно на невидимых периодах, поэтому проверяется вся процедура, а не один подогнанный коэффициент.
- Наложение издержек брокерской комиссии, проскальзывания и платы за финансирование маржи применяется до любого теста значимости, и эта совокупная обработка была охарактеризована как нереалистично высокая нагрузка издержками.
- Односторонний t-тест спрашивает, превышают ли средние квартальные чистые доходности вне выборки ноль, после проверки Колмогорова–Смирнова, которая не отвергла нормальность.
- Автокорреляция первого порядка квартальных чистых доходностей использовалась, чтобы отбросить ряды, которые показывали положительное среднее, но также значимую положительную серийную корреляцию, что нарушало бы серийную независимость.
Двухгейтное прочтение рабочего процесса
Редакторская интерпретация: рассматривать оценку как двухгейтную процедуру. Сначала провести полный набор правил входа, выхода и воздержания через невидимые периоды после намеренно тяжёлого наложения издержек. Затем оставлять ряд только если его квартальное среднее вне выборки превышает ноль и его остатки не помнят предыдущий квартал.
Пункты ниже описывают исторический рабочий процесс. Это не утверждение о сегодняшнем рынке.
Провести полный набор правил на невидимых периодах
Walk-forward analysis оценивает правила входа, выхода и воздержания совместно на невидимых периодах, поэтому проверяется вся процедура, а не один подогнанный коэффициент.
Тайминг исполнения зависел от правила. Для одних сигналов предполагалась сделка по расчётной цене в той же сессии. Для других предполагалась сделка только на открытии следующей сессии.
Любой ещё открытый контракт закрывался на первом закрытии сессии месяца экспирации.
Применить наложение издержек до любого теста
Наложение издержек применяет брокерскую комиссию, проскальзывание и плату за финансирование маржи к каждому ряду до любого теста значимости.
Квартальные результаты использовали один контракт после чистого фрикционного сбора $47.50, описанного как брокерская комиссия $10 плюс три тика проскальзывания.
Эти результаты также уменьшались на процентные издержки маржи $3,500 по соответствующей ставке 90-дневных Treasury bill, без начисления процентов на капитал сверх минимальной биржевой маржи.
Совокупная обработка трения и финансирования была охарактеризована как нереалистично высокая нагрузка издержками.
Спросить, превышает ли квартальное среднее ноль
Средние квартальные чистые доходности вне выборки проверялись против нуля односторонним t-тестом, который предполагал нормальность и серийную независимость.
Односторонний t-тест спрашивает, превышают ли средние квартальные чистые доходности вне выборки ноль, а не просто отличаются ли они от нуля.
Проверка Колмогорова–Смирнова скринит выборку квартальных чистых доходностей на совместимость с нормальностью до того, как доверять t-тесту. Эта проверка не отвергла нормальность выборок квартальных чистых доходностей, использованных в t-тесте.
По этому тесту 20 из 34 комбинированных рядов лонг-и-шорт, 7 рядов только шорт и 2 ряда только лонг были засчитаны как имеющие средние статистически выше нуля.
Отбросить ряды, которые помнят предыдущий квартал
Серийная независимость — это требование, чтобы последовательные квартальные чистые доходности не несли памяти о предыдущем квартале.
Тест автокорреляции измеряет, зависят ли упорядоченные доходности вне выборки всё ещё от собственного лага, что нарушало бы допущение независимости, стоящее за тестом среднего.
Автокорреляция первого порядка квартальных чистых доходностей использовалась, чтобы отбросить ряды, которые в остальном показывали положительное среднее, но также показывали значимую положительную серийную корреляцию.
Индикаторы со значимым положительным квартальным средним
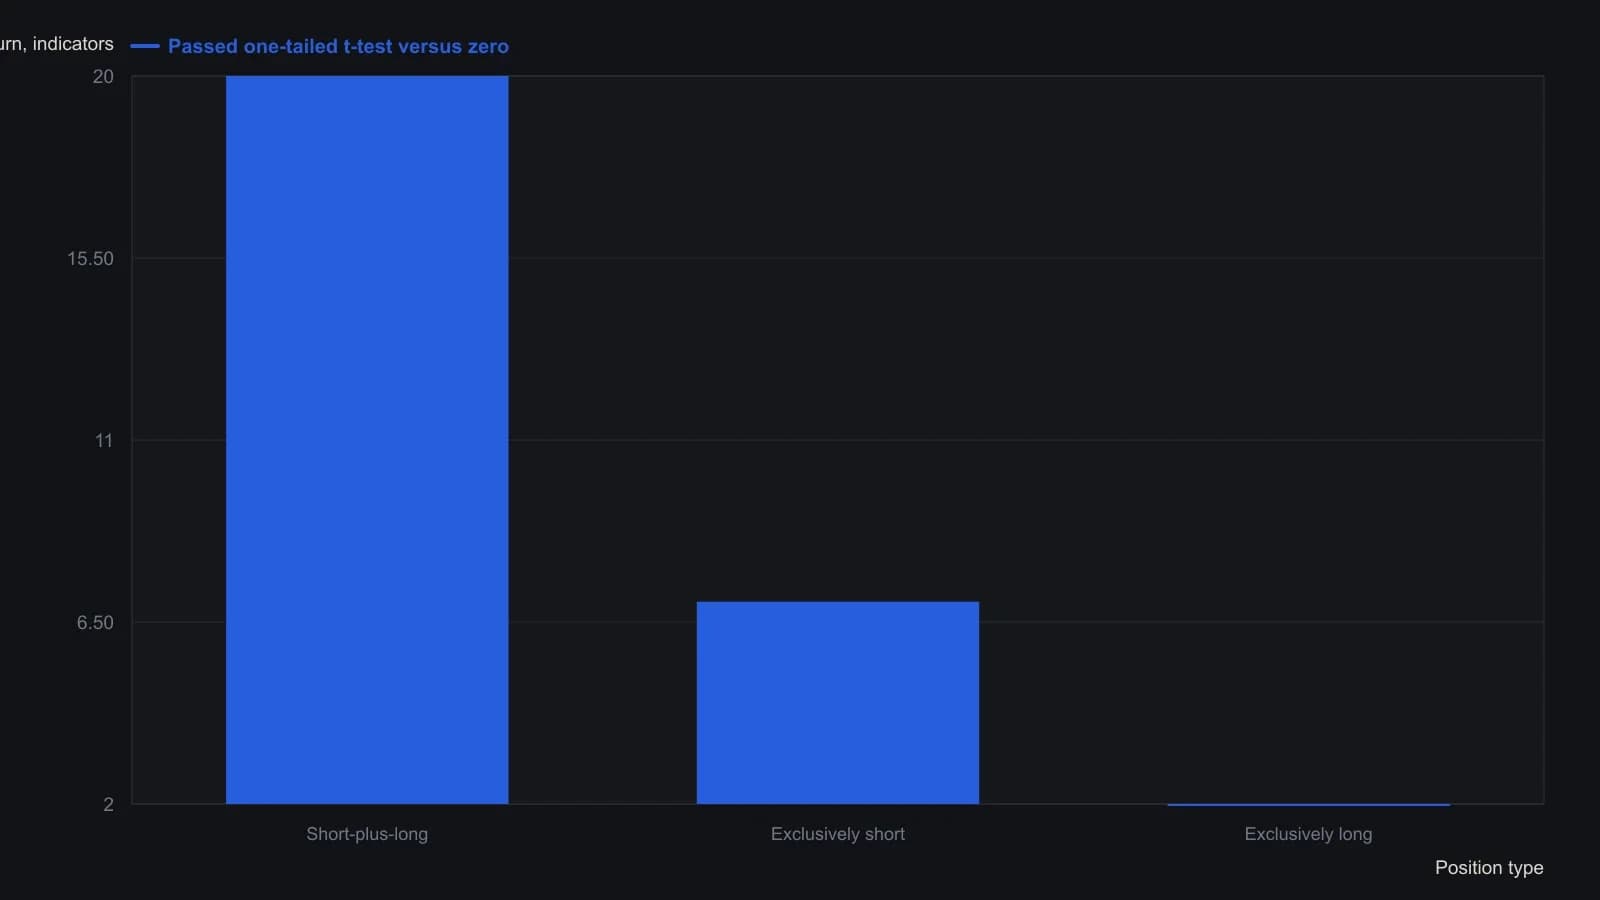
Из чистых доходностей уже вычтены $47.50 за контракт ($10 брокерской комиссии плюс три тика проскальзывания) и проценты на маржу $3,500 по ставке 90-дневных казначейских векселей; авторы называют это нереалистично высоким наложением издержек. t-критерий предполагает нормальность и серийную независимость; проверка Колмогорова–Смирнова не отвергла нормальность квартальных чистых доходностей.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы